Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «سبدگردان مانی»
سبدگردان مانی
4.2K
0
32
29
0
سبدگردان مانی
وب سایت : http://manifunds.com
پشتیبانی: telemetr.me/Manihelp
تلفن :۱۲-۹۸۲۱۸۸۲۰۲۷۱۱ +
ایمیل: info@manifunds.com
آدرس: تهران – خیابان نلسون ماندلا(جردن سابق) – خیابان وحید دستگردی (ظفر غربی) – پلاک ۲۷۳ -طبقه اول شرقی
وب سایت : http://manifunds.com
پشتیبانی: telemetr.me/Manihelp
تلفن :۱۲-۹۸۲۱۸۸۲۰۲۷۱۱ +
ایمیل: info@manifunds.com
آدرس: تهران – خیابان نلسون ماندلا(جردن سابق) – خیابان وحید دستگردی (ظفر غربی) – پلاک ۲۷۳ -طبقه اول شرقی
Подписчики
Всего
2 762
Сегодня
0
Просмотров на пост
Всего
110
ER
Общий
3.98%
Суточный
2.53%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 4 245 постов
Смотреть все посты
Пост от 20.10.2026 13:14
1
0
0
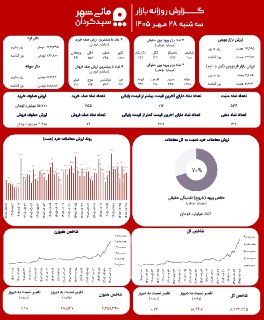
🗒️| گزارش روزانه بازار
سه شنبه ۲۸ مهر ۱۴۰۵
🏷️| #گزارش_روزانه_بازار
#بورس #بازار_سرمایه
┄┄┄┅─═•═─┅┄┄┄
@manifunds | سبدگردان مانی شهر
┄┄┄┅─═•═─┅┄┄┄
سه شنبه ۲۸ مهر ۱۴۰۵
🏷️| #گزارش_روزانه_بازار
#بورس #بازار_سرمایه
┄┄┄┅─═•═─┅┄┄┄
@manifunds | سبدگردان مانی شهر
┄┄┄┅─═•═─┅┄┄┄
Пост от 20.10.2026 05:50
1
0
0
💷| سرعت نقدشوندگی با صندوق جاویدان
💬| «ارزشِ واقعیِ هر دارایی، در توانایی تبدیل بهموقعِ آن به وجه نقد نهفته است.» در ادبیات مالی، نقدشوندگی (Liquidity) شاهرگ حیاتی هر پرتفوی و تضمینکنندهی تداوم گردش نقدینگی در روزهای پرتلاطم بازار است.
⚠️| در سال ۱۴۰۵، در برخی روزها فشار معاملاتی و نوسانات شدید، حتی نمادهای بزرگ و شاخصسازی را که همواره به نقدشوندگی بالا شهره بودند، در صفهای فروش گرفتار کرد و سهامداران را با دشواری روبهرو ساخت.
🎁| در این میان، «صندوق جاویدان سهام مانی» تصویری متفاوت ارائه داد. این صندوق در تمام سال ۱۴۰۵ فقط ۵ روز صف فروش را تجربه کرد؛ آماری که در قیاس با سهام بزرگ و شاخصساز بازار، بهمراتب پایینتر و مطلوبتر است. ساختار بازارگردانی صندوق بهگونهای طراحی شده بود که سرمایهگذاران در بیشتر روزها، بدون هراس و هیجانِ حاکم بر بازار، میتوانستند دارایی خود را بهسادگی به وجه نقد تبدیل کنند.
📌با جستجوی نماد «جاودان» در
پنل معاملاتی کارگزاریها
سرمایهگذاری خود را آغاز کنید.
🏷️| #سرمایه_گذاری
#صندوق_سهامی_جاویدان
┄┄┄┅─═•═─┅┄┄┄
@manifunds | سبدگردان مانی شهر
Пост от 19.10.2026 13:42
1
0
0
🗒️| گزارش روزانه بازار
دوشنبه ۲۷ مهر ۱۴۰۵
🏷️| #گزارش_روزانه_بازار
#بورس #بازار_سرمایه
┄┄┄┅─═•═─┅┄┄┄
@manifunds | سبدگردان مانی شهر
┄┄┄┅─═•═─┅┄┄┄
دوشنبه ۲۷ مهر ۱۴۰۵
🏷️| #گزارش_روزانه_بازار
#بورس #بازار_سرمایه
┄┄┄┅─═•═─┅┄┄┄
@manifunds | سبدگردان مانی شهر
┄┄┄┅─═•═─┅┄┄┄
Пост от 18.10.2026 14:15
1
0
0
🗒️| گزارش روزانه بازار
یکشنبه ۲۶ مهر ۱۴۰۵
🏷️| #گزارش_روزانه_بازار
#بورس #بازار_سرمایه
┄┄┄┅─═•═─┅┄┄┄
@manifunds | سبدگردان مانی شهر
┄┄┄┅─═•═─┅┄┄┄
یکشنبه ۲۶ مهر ۱۴۰۵
🏷️| #گزارش_روزانه_بازار
#بورس #بازار_سرمایه
┄┄┄┅─═•═─┅┄┄┄
@manifunds | سبدگردان مانی شهر
┄┄┄┅─═•═─┅┄┄┄
Пост от 17.10.2026 19:47
1
0
0
🕊️| استراتژی پرنده در دست
Bird in the Hand ا
💬| «یک پرنده در دست، بهتر از دو پرنده روی درخت است.» بر اساس این نظریه مالی، سرمایهگذاران ترجیح میدهند سود نقدی و ملموس را زودتر دریافت کنند تا اینکه منتظر وعده سودهای آتی و نامطمئن بمانند.
بر این اساس، وزن بیشتری از پرتفوی به سهام ارزشی (Value) اختصاص مییابد؛ شرکتهایی بالغ، سودآور و بنیادی که معمولاً بخش قابلتوجهی از سود خود را میان سهامداران تقسیم میکنند. در مقابل، سهم سهام رشدی (Growth) با بازدهی مشروط به آینده، محدودتر میشود.
⚙️| ارکان استراتژی:
🔹 پرنده در دست (سهام ارزشی): کسب سود نقدی و جریان وجوه ملموس که زودتر محقق شده و ریسک بازار را کاهش میدهد.
🔹 پرنده روی درخت (سهام رشدی): داراییهایی با بازدهی وابسته به رشد آتی و در معرض نوسان.
〽️| پیامد: تثبیت جریان نقدی، کاهش خطای پیشبینی و مهار نوسانات منفی سبد
🏷️| #آموزشی #معرفی_استراتژی
┄┄┄┅─═•═─┅┄┄┄
@manifunds | سبدگردان مانی شهر
Пост от 17.10.2026 19:44
1
0
0
🗒️| گزارش روزانه بازار
شنبه ۲۵ مهر ۱۴۰۵
🏷️| #گزارش_روزانه_بازار
#بورس #بازار_سرمایه
┄┄┄┅─═•═─┅┄┄┄
@manifunds | سبدگردان مانی شهر
┄┄┄┅─═•═─┅┄┄┄
شنبه ۲۵ مهر ۱۴۰۵
🏷️| #گزارش_روزانه_بازار
#بورس #بازار_سرمایه
┄┄┄┅─═•═─┅┄┄┄
@manifunds | سبدگردان مانی شهر
┄┄┄┅─═•═─┅┄┄┄
Изображение
Пост от 15.10.2026 18:17
1
0
0
📊| پیش بینی هفتگی بازار سرمایه
ا📆| ۱۴۰۵/۷/۱۵
💭| پیشبینی:
بازار وارد اواخر مهر میشود؛ بازهای که در آن سه رویداد کدالی (بازگشایی پالایشیها، گزارشهای میاندورهای و ماهانه مهر) همزمان با افزایش تدریجی احتیاط ناشی از نزدیکشدن به انتخابات آمریکا و اسرائیل، مسیر بازار را رقم خواهند زد. تجربه هفته گذشته نشان داد تا زمانی که پشتوانه بنیادی دستنخورده بماند، حتی تشدید ریسکهای سیاسی نیز قدرت توقف روند را ندارد؛ اما هرچه به تاریخ انتخابات نزدیکتر شویم، احتمال افزایش نوسان و کاهش تحمل بازار در برابر اخبار منفی بیشتر خواهد شد.
معیار گزینش سهم باید تداوم روند فروش و حفظ حاشیه سود در گزارشهای پیش رو باشد، نه صرفاً اندازه یا سابقه رشد نماد؛ توجه به نمادهایی که اثر رشد دلار نیما را هنوز در قیمت خود منعکس نکردهاند، میتواند فرصتساز باشد. پرتفو باید با تخصیص متوازن میان سهام و دارایی امن مدیریت شود و پیش از ورود به فاز پرچالش پیش رو، تعیین حد ضرر، نقدشوندگی و سهم نقد در سبد، ضروری است. صندوقهای سهامی با مدیریت، همچنان گزینهای مناسب است
🏷️| #بازبینی_پیشبینی #بازار_سرمایه
@manifunds | سبدگردان مانی شهر