Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «Александр Князев: Финансы и Инвестиции»
Александр Князев: Финансы и Инвестиции
5.4K
1.7K
351
107
81.1K
Научу зарабатывать на фондовом рынке и получать дивиденды.📈Помогу увеличить капитал и добиться финансовой независимости. Обращайтесь: @knyazevinvest_1
Подписчики
Всего
10 814
Сегодня
+1
Просмотров на пост
Всего
1 227
ER
Общий
11.35%
Суточный
7.96%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 5 355 постов
Смотреть все посты
Пост от 22.10.2026 09:22
198
0
2
❗️ Сегодня в 18-00 будет эфир по Армении, который я вам обещал
Мы побеседуем с Гоар - специалистом, благодаря которой я сам открыл и ИП в Армении, и банковские счета.
Обсудим важные вопросы, касающиеся актуальных тенденций с открытием зарубежных банковских счетов за рубежом.
Приходите обязательно ✅
Это важно, если вам кажется, что "мир закрыт" и "выхода нет".
@knyazevinvest
🔥
2
🕊
2
❤
1
👍
1
Пост от 21.10.2026 18:03
47
0
1
"Маржа безопасности": что за зверь?
Я получил много вопросов о "Марже безопасности", в том числе от действующих клиентов: как получить и т.д.
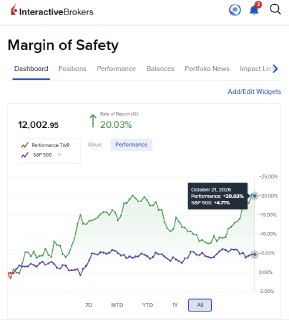
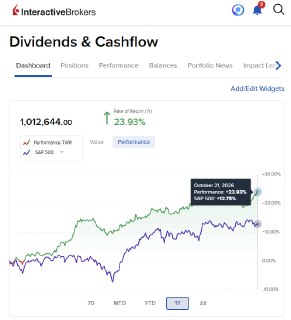
1) Разница между "Маржой безопасности" и моим консервативным портфелем весьма ощутимая. И видна на цифрах - по моему портфелю +23.93% за 1 год. По "Марже безопасности" +20.03% с июня.
2) МБ - активная стратегия, где покупаются недооцененные акции и держатся до справедливого диапазона стоимости. Это и плюс, и минус, и преимущество, и ограничение. Стратегия обкатывается, поэтому она НЕ предлагается пока клиентам массово.
3) Тестовая версия со скриншотами из моего личного портфеля в виде бонусного портфеля будет доступна на всех тарифах кроме самого базового в АНТИКРИЗИС-2027. Анонс и старт курса - 25 октября.
4) После обкатки будет включена механика обновляемой поддержки стратегии. Когда именно - пока сказать не могу. Заодно у вас будет возможность протестировать, как работает первоначальный вариант.
5) В настоящий момент я вижу МБ, как дополнение к основному портфелю: "Рост и дивиденды" или консервативному дивидендному, но не как основную стратегию саму по себе.
▫️▫️▫️▫️▫️
🔸 Анкета на АНТИКРИЗИС-2027
🔸 Напоминалка на Антикризисный эфир
@knyazevinvest
🔥
3
👍
1
Пост от 21.10.2026 09:04
230
0
1
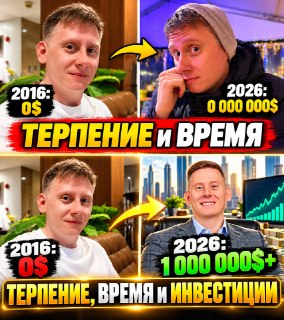
Терпение и время - не значат НИ-ЧЕ-ГО!
5-10-20-100 лет. Если к терпению и времени не прилагаются ИНВЕСТИЦИИ, все это бесполезно.
Если бы в 2016 году я не инвестировал, то так и не стал бы долларовым миллионером.
Это очень простая мысль, но как она важна, друзья!
Терпение
Время
Инвестиции
Только все три вместе сделают вас успешным инвестором, обеспечат рост капитала и пассивный доход.
@knyazevinvest
🔥
5
👍
3
❤
1
🕊
1
Пост от 20.10.2026 09:20
357
0
2
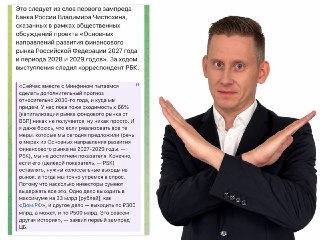
1) Продайте акции российских компаний. Вот прямо как есть - продайте, даже если убытки измеряются десятками процентов.
Никаких шансов на разумный и обоснованный рост нет. Есть только шансы на дальнейшую потерю денег. Это даже на самом-самом высоком уровне признается.
А ведь мы знаем, что все оптимистичные заявления подобных официальных лиц стоит делить на 2, а то и на 10.
До 2022 года львиная доля роста рынка РФ была за счет нерезидентов. Сейчас они деньги на 100% не понесут, видя, что делают с Метро и другими зарубежными инвесторами.
2) Не держите деньги в российских банках, если эта сумма не потребуется вам в ближайшие 3 года и более.
Банки - держатели долга целого ряда корпораций, больших и малых фирм. А у них убытки.
Да, "дефолтнуться" банкам не должны позволить. Но будет еще большее размытие денежной массы, а следом - инфляция, девальвация, падение стоимости ваших денег.
Вообще, задумайтесь: ЦБ ставку не стал снижать, банки задирают ставки по вкладам.
3) Как можно быстрее открывайте зарубежные счета и выводите на них максимум денег. Покупайте первоклассные акции США в долгосрок!
Все страшилки про "заморозят", "заблокируют", "отнимут" - оставьте бабулькам на лавочке у подъезда. Пока вся ситуация такова, что люди умные деньги выводят (и чувствуют себя за рубежом намного комфортнее).
Окошки закрываются, это верно - на вывод капитала из России. Чем быстрее и чем больше денег вы выведете, тем спокойнее будет.
🔸 🔸 🔸 🔸 🔸
Сделайте эти 3 пункта, друзья!
Жить и планировать свое будущее будет намного легче, появится уверенность в завтрашнем дне. И уйдет та безнадега, которая... ну вы сами знаете.
@knyazevinvest
👍
6
❤
2
Пост от 19.10.2026 15:33
194
0
2
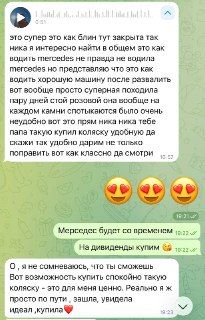
Немного инсайда вам будней семьи инвесторов
Мерседесов пока не завели. Но с дивидендов купим.
Зато купить топ-коляску для дочки за 270€ - легко.
И да, коляску, разумеется, б/у - ибо глупость покупать новую вдвое дороже.
Как-то так и живем 😘
@knyazevinvest
Мерседесов пока не завели. Но с дивидендов купим.
Зато купить топ-коляску для дочки за 270€ - легко.
И да, коляску, разумеется, б/у - ибо глупость покупать новую вдвое дороже.
Как-то так и живем 😘
@knyazevinvest
❤
2
👍
1
🔥
1
🕊
1
💯
1
Пост от 19.10.2026 09:15
302
0
1
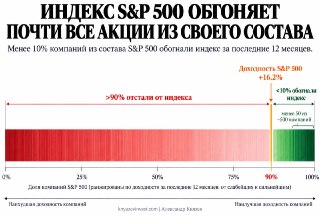
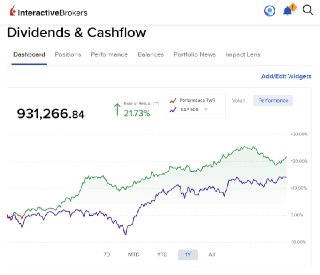
Только 10% внутри индекса S&P500 за 12 месяцев обогнали индекс!
На самом деле - просадка по некоторым бумагам очень сильная. Мы будем об этом подробно говорить на "антикризисном эфире" 25 октября (ставьте напоминалку)
Причины очевидные:
▫️ Дикий дисбаланс и перекос по индексу (40% на ТОП-10 акций)
▫️ Смещение интереса в сторону ИИ-бумаг (даже без качественного фундаментала)
▫️ Отсутствие уверенности толпы (8.44 триллиона в кэше, помним да?)
Все это мне ОЧЕНЬ НРАВИТСЯ!
Каждый раз, когда такая ситуация на рынке - есть возможность неплохо приумножить свой капитал.
Ну, собственно говоря, мой портфель это и показывает. Приятно с консервативным портфелем получать больше доходности.
И при этом - ВАЖНО! - фундаментальные основы моих инвестиций куда более устойчивые.
В общем, подробнее еще в воскресенье поговорим. Не забудьте себе напоминалку поставить!
@knyazevinvest
👍
3
🕊
3
🔥
2
Пост от 18.10.2026 09:13
577
0
5
‼️ Князев рассказывает о 15%. У самого 9.83%
Это, возможно, самый важный пост на канале!
После публикации сравнения своего портфеля с рынком РФ и недвижимостью, получил сообщение, что:
"Александр, вы рассказываете о доходности 15%. А у самого даже до 10% не дотягивает. Как же так?!"
Что ж, резонный вопрос заслужил от развернутого ответа.
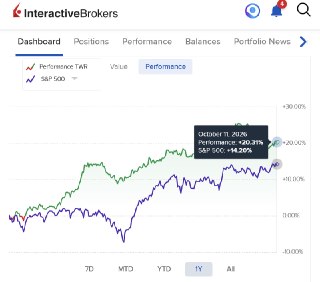
1️⃣ Нужно учитывать, что это доходность по консервативной стратегии. 15% - это доходность Рост и дивиденды: Антикризис. У меня консервативная дивидендная стратегия.
2️⃣ Нужно учитывать, что эта доходность закладывает подушку безопасности. Почти 14% на счетах брокеров, то есть живой кэш. Кэш не работает, а в расчете доходности участвует и влияет на нее "в минус".
3️⃣ Эта доходность абсолютно чистая. Вот прям кристально-кристально чистая.
→ Сюда заложены спреды. Например, когда вы покупаете валюту того же FF, она там стоит дороже, чем нарисованный курс ЦБ.
→ Сюда заложена комиссия на пополнение криптой, у FF 3%.
→ Сюда заложены налоги на дивиденды, налоги на реализацию капитала, комиссии за депозитарные переводы, комиссии брокера.
→ Сюда учтен вывод денег на покупку 2 квартир в Португалии (и да! - издержки на адвокатов-нотариусов ТОЖЕ здесь).
В общем, все-все-все.
И это чистая доходность.
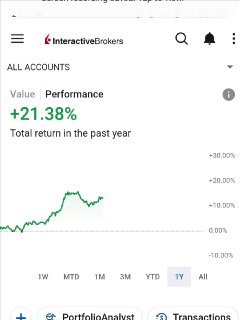
Но даже с учетом вот этой вот кучи допущений: кэш, налоги, спреды, комиссии, консервативная стратегия, я все равно получил доходность выше, чем российский рынок и чем российская недвижимость даже по текущему явно нерыночному курсу доллара.
Я мог бы показать грязную доходность, она была бы заметно выше.
Я бы мог взять чисто акции и доходность тоже была бы выше.
Однако ж вам показываю, как есть доходность всего счета, включая кэш, включая все издержки: таков мой подход!
Ну и не будем забывать, что в последнее время рынок не очень любил те самые компании реального бизнеса. Сейчас ситуация меняется, что можно видеть по доходности всего счета за прошедшие два с лишним года.
Как-то так, друзья!
@knyazevinvest
👍
15
❤
4
🔥
2
🕊
2
⚡
1
💯
1