Инструменты
Каталог TGAds
Мониторинг
Детальная статистика
Анализ аудитории
Бот аналитики
Полезная информация
Инструкция Telemetr
Документация к API
MCP для ИИ-ассистента
Чат Telemetr
Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «ГБ. ЗАРПЛАТА 📒»
ГБ. ЗАРПЛАТА 📒
4.8K
835
6
3
6.1K
Практический журнал для бухгалтера по зарплате. В каждом номере вы найдёте до 16 примеров со сложными расчетами!
Подписчики
Всего
5 640
Сегодня
0
Просмотров на пост
Всего
943
ER
Общий
17.12%
Суточный
13.33%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 4 783 постов
Смотреть все посты
Пост от 18.09.2026 15:09
236
0
0
❓Совмещение двух вредных профессий по 0,5 ставки: как формируется стаж
Рассмотрена ситуация по формированию профессионального стажа при совмещении работником двух должностей с вредными условиями труда на неполную ставку.
Вопрос: Работник совмещает две профессии с вредностью, на каждой работает по 0,5 ставки? Как формируется стаж?
Ответ: Рассмотрим ситуацию на примере медицинского работника, который принят на 0,5 ставки на должность «врач-кардиолог» и 0,5 ставки – «врач-кардиохирург».
Профессиональному пенсионному страхованию (ППС) подлежат отдельные категории медицинских работников, при выполнении всех критериев оценки условий труда в совокупности. Одним из критериев является занятость в должности не менее чем на полную ставку (оклад).
п. 23 Положения о критериях оценки условий труда для отдельных категорий работников и (или) особенностей (видов) выполняемых работ для целей профессионального пенсионного страхования и порядке их применения (Положение).
Для применения в отношении медицинских работников критериев оценки условий труда работа на неполную ставку (оклад) одновременно в нескольких должностях в учреждении, организации (их структурном подразделении), в общей сложности составляющая занятость не менее чем на ставку (оклад), учитывается как занятость на полную ставку (при соответствии этой работы иным установленным условиям)
П. 25 Положения.
В связи с этим, медицинский работник, принятый на 0,5 ставки на должность «врач-кардиолог» и 0,5 ставки – «врач-кардиохирург», при выполнении вышеуказанных условий подлежит ППС, как занятый на полную ставку (оклад).
За периоды занятости в указанных должностях за него уплачиваются взносы на ППС и формируется профессиональный стаж.
Источник: Телеграм-канал ФСЗН
Рассмотрена ситуация по формированию профессионального стажа при совмещении работником двух должностей с вредными условиями труда на неполную ставку.
Вопрос: Работник совмещает две профессии с вредностью, на каждой работает по 0,5 ставки? Как формируется стаж?
Ответ: Рассмотрим ситуацию на примере медицинского работника, который принят на 0,5 ставки на должность «врач-кардиолог» и 0,5 ставки – «врач-кардиохирург».
Профессиональному пенсионному страхованию (ППС) подлежат отдельные категории медицинских работников, при выполнении всех критериев оценки условий труда в совокупности. Одним из критериев является занятость в должности не менее чем на полную ставку (оклад).
п. 23 Положения о критериях оценки условий труда для отдельных категорий работников и (или) особенностей (видов) выполняемых работ для целей профессионального пенсионного страхования и порядке их применения (Положение).
Для применения в отношении медицинских работников критериев оценки условий труда работа на неполную ставку (оклад) одновременно в нескольких должностях в учреждении, организации (их структурном подразделении), в общей сложности составляющая занятость не менее чем на ставку (оклад), учитывается как занятость на полную ставку (при соответствии этой работы иным установленным условиям)
П. 25 Положения.
В связи с этим, медицинский работник, принятый на 0,5 ставки на должность «врач-кардиолог» и 0,5 ставки – «врач-кардиохирург», при выполнении вышеуказанных условий подлежит ППС, как занятый на полную ставку (оклад).
За периоды занятости в указанных должностях за него уплачиваются взносы на ППС и формируется профессиональный стаж.
Источник: Телеграм-канал ФСЗН
Пост от 18.09.2026 13:09
249
0
9
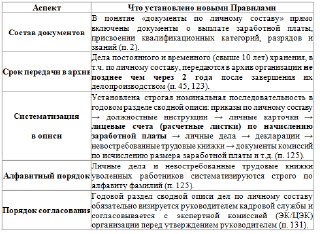
🖇Новые Правила работы архивов: как оформить и передать дела по заработной плате и личному составу
Постановление Министерства юстиции Республики Беларусь от 21.08.2026 № 46 утвердило новые Правила работы архивов государственных органов и иных организаций. Документ вступает в силу с 18.09.2026.
Чтобы прочитать статью, воспользуйтесь ссылкой!
👉https://telegra.ph/Novye-Pravila-raboty-arhivov-kak-oformit-i-peredat-dela-po-zarabotnoj-plate-i-lichnomu-sostavu-09-18
Постановление Министерства юстиции Республики Беларусь от 21.08.2026 № 46 утвердило новые Правила работы архивов государственных органов и иных организаций. Документ вступает в силу с 18.09.2026.
Чтобы прочитать статью, воспользуйтесь ссылкой!
👉https://telegra.ph/Novye-Pravila-raboty-arhivov-kak-oformit-i-peredat-dela-po-zarabotnoj-plate-i-lichnomu-sostavu-09-18
❤
1
Пост от 18.09.2026 08:09
181
0
2
❗️Напоминание МНС: предоставление стандартного налогового вычета для молодого специалиста
Инспекция МНС по Брестской области напоминает, что с 2024 года в Республике Беларусь для молодых специалистов, молодых рабочих (служащих), получивших высшее, научно-ориентированное, среднее специальное или профессионально-техническое образование, место работы которым предоставлено путем распределения (перераспределения), направления (перенаправления) на работу с выдачей свидетельства о направлении на работу, трудоустройства в счет брони с выдачей свидетельства о направлении на работу, введен новый стандартный налоговый вычет по подоходному налогу с физических лиц, размер которого ежегодно индексируется.
В 2026 году размер такого стандартного налогового вычета составляет 860 руб., при этом его применение не зависит от размера заработной платы.
При этом выпускники, которым место работы предоставлено путем распределения (перераспределения), относятся к молодым специалистам в течение установленного законодательством срока обязательной работы по распределению (перераспределению) (подпункт 1.4 статьи 209 Налогового кодекса Республики Беларусь).
Данный стандартный налоговый вычет предоставляется молодому специалисту в течение указанного срока обязательной работы.
Если молодой специалист после окончания срока обязательной работы по распределению продлевает трудовые отношения с нанимателем, у которого он работал в течение срока обязательной работы, то указанный выше стандартный налоговый вычет продолжает предоставляться в течение 7 лет с даты окончания молодым специалистом учреждения образования.
Налоговый вычет предоставляется на основании копии документа о высшем, научно-ориентированном, среднем специальном, профессионально-техническом образовании Республики Беларусь, а также свидетельства о направлении на работу — для лиц, которым место работы (военной службы) предоставляется путем распределения (перераспределения), трудоустройства в счет брони, направления (перенаправления) на работу.
Источник: Министерство по налогам и сборам Республики Беларусь
Инспекция МНС по Брестской области напоминает, что с 2024 года в Республике Беларусь для молодых специалистов, молодых рабочих (служащих), получивших высшее, научно-ориентированное, среднее специальное или профессионально-техническое образование, место работы которым предоставлено путем распределения (перераспределения), направления (перенаправления) на работу с выдачей свидетельства о направлении на работу, трудоустройства в счет брони с выдачей свидетельства о направлении на работу, введен новый стандартный налоговый вычет по подоходному налогу с физических лиц, размер которого ежегодно индексируется.
В 2026 году размер такого стандартного налогового вычета составляет 860 руб., при этом его применение не зависит от размера заработной платы.
При этом выпускники, которым место работы предоставлено путем распределения (перераспределения), относятся к молодым специалистам в течение установленного законодательством срока обязательной работы по распределению (перераспределению) (подпункт 1.4 статьи 209 Налогового кодекса Республики Беларусь).
Данный стандартный налоговый вычет предоставляется молодому специалисту в течение указанного срока обязательной работы.
Если молодой специалист после окончания срока обязательной работы по распределению продлевает трудовые отношения с нанимателем, у которого он работал в течение срока обязательной работы, то указанный выше стандартный налоговый вычет продолжает предоставляться в течение 7 лет с даты окончания молодым специалистом учреждения образования.
Налоговый вычет предоставляется на основании копии документа о высшем, научно-ориентированном, среднем специальном, профессионально-техническом образовании Республики Беларусь, а также свидетельства о направлении на работу — для лиц, которым место работы (военной службы) предоставляется путем распределения (перераспределения), трудоустройства в счет брони, направления (перенаправления) на работу.
Источник: Министерство по налогам и сборам Республики Беларусь
❤
1
Пост от 17.09.2026 15:09
444
0
1
📌Тип формы ПУ-6 при продолжении работы после назначения пенсии
Разъяснен порядок представления формы ПУ-6 за отчетный квартал в случае, когда застрахованному лицу назначена пенсия за выслугу лет и он продолжает работу в особых условиях труда.
Вопрос: Для назначения пенсии за выслугу лет на работника в 3 квартале 2026 года представлена форма ПУ-6 (тип формы – назначение пенсии). Какой тип формы ПУ-6 необходимо представить за отчетный квартал, если работник продолжает работать в особых условиях труда?
Ответ: Если в течение отчетного периода на застрахованное лицо была представлена форма ПУ-6 (тип формы - назначение пенсии) и застрахованное лицо продолжает работать у данного страхователя, в месяце, следующем за отчетным кварталом, представляется форма ПУ-6 (тип формы - исходная).
Обоснование: (пункт 19 Правил индивидуального (персонифицированного) учета застрахованных лиц в системе государственного социального страхования, утвержденных постановлением Совета Министров Республики Беларусь от 20.12.2025 № 742).
Источник: ФСЗН
Разъяснен порядок представления формы ПУ-6 за отчетный квартал в случае, когда застрахованному лицу назначена пенсия за выслугу лет и он продолжает работу в особых условиях труда.
Вопрос: Для назначения пенсии за выслугу лет на работника в 3 квартале 2026 года представлена форма ПУ-6 (тип формы – назначение пенсии). Какой тип формы ПУ-6 необходимо представить за отчетный квартал, если работник продолжает работать в особых условиях труда?
Ответ: Если в течение отчетного периода на застрахованное лицо была представлена форма ПУ-6 (тип формы - назначение пенсии) и застрахованное лицо продолжает работать у данного страхователя, в месяце, следующем за отчетным кварталом, представляется форма ПУ-6 (тип формы - исходная).
Обоснование: (пункт 19 Правил индивидуального (персонифицированного) учета застрахованных лиц в системе государственного социального страхования, утвержденных постановлением Совета Министров Республики Беларусь от 20.12.2025 № 742).
Источник: ФСЗН
Пост от 17.09.2026 13:09
288
0
0
🔥 Как оплатить проживание за последний день командировки, если сотрудник потерял чек?
В Инстаграм журнала появилась новая видеорубрика «Советы опытного бухгалтера». В рамках данной рубрики опытный бухгалтер по зарплате помог новому бухгалтеру с вопросом оплаты проживания за последний день командировки, если сотрудник потерял чек.
Смотрите по ссылке!
В Инстаграм журнала появилась новая видеорубрика «Советы опытного бухгалтера». В рамках данной рубрики опытный бухгалтер по зарплате помог новому бухгалтеру с вопросом оплаты проживания за последний день командировки, если сотрудник потерял чек.
Смотрите по ссылке!
Пост от 17.09.2026 08:09
121
0
0
❓Премия выплачена после увольнения: нужно ли начислять взносы ФСЗН
На практике встречаются случаи, когда премия выплачивается уже уволенному сотруднику. ФСЗН разъяснил, начисляются ли взносы ФСЗН в такой ситуации.
Вопрос. Сотрудник уволен 15.08.2026, приказ на премию по результатам работы за август от 31.08.2026, премия за август будет выплачена 10.09.2026. Нужно ли на сумму этой премии начислять взносы ФСЗН?
Ответ: Объектом для начисления обязательных страховых взносов (взносы) в бюджет государственного внебюджетного фонда социальной защиты населения Республики Беларусь (бюджет фонда) для работодателей и работающих граждан являются выплаты всех видов в денежном и (или) натуральном выражении, начисленные в пользу работающих граждан по всем основаниям независимо от источников финансирования, включая вознаграждения по гражданско-правовым договорам, кроме предусмотренных перечнем, но не выше пятикратной величины средней заработной платы работников в республике за месяц, предшествующий месяцу, за который уплачиваются взносы, если иное не установлено Президентом Республики Беларусь.
Справочно. Статья 4 Закона Республики Беларусь от 15.07.2021 № 118-З «О взносах в бюджет государственного внебюджетного фонда социальной защиты населения Республики Беларусь».
Суммы денежных средств, начисленные и выплаченные работнику после его увольнения, не являются объектом для начисления взносов в бюджет фонда, кроме доначисленных сумм заработной платы, среднего заработка, доплат до минимальной заработной платы, установленной и проиндексированной в соответствии с законодательством, которые отражаются в месяцах, за которые они должны быть начислены в период действия трудового договора.
Таким образом, сумма премии, начисленная и выплаченная после увольнения работника, не является объектом для начисления в бюджет фонда.
Источник: Телеграм-канал ФСЗН
На практике встречаются случаи, когда премия выплачивается уже уволенному сотруднику. ФСЗН разъяснил, начисляются ли взносы ФСЗН в такой ситуации.
Вопрос. Сотрудник уволен 15.08.2026, приказ на премию по результатам работы за август от 31.08.2026, премия за август будет выплачена 10.09.2026. Нужно ли на сумму этой премии начислять взносы ФСЗН?
Ответ: Объектом для начисления обязательных страховых взносов (взносы) в бюджет государственного внебюджетного фонда социальной защиты населения Республики Беларусь (бюджет фонда) для работодателей и работающих граждан являются выплаты всех видов в денежном и (или) натуральном выражении, начисленные в пользу работающих граждан по всем основаниям независимо от источников финансирования, включая вознаграждения по гражданско-правовым договорам, кроме предусмотренных перечнем, но не выше пятикратной величины средней заработной платы работников в республике за месяц, предшествующий месяцу, за который уплачиваются взносы, если иное не установлено Президентом Республики Беларусь.
Справочно. Статья 4 Закона Республики Беларусь от 15.07.2021 № 118-З «О взносах в бюджет государственного внебюджетного фонда социальной защиты населения Республики Беларусь».
Суммы денежных средств, начисленные и выплаченные работнику после его увольнения, не являются объектом для начисления взносов в бюджет фонда, кроме доначисленных сумм заработной платы, среднего заработка, доплат до минимальной заработной платы, установленной и проиндексированной в соответствии с законодательством, которые отражаются в месяцах, за которые они должны быть начислены в период действия трудового договора.
Таким образом, сумма премии, начисленная и выплаченная после увольнения работника, не является объектом для начисления в бюджет фонда.
Источник: Телеграм-канал ФСЗН
Пост от 16.09.2026 15:09
342
0
0
🖇Перевели и уволили в одном месяце: нужно ли отражать перевод в форме ПУ-2
В ФСЗН рассмотрели ситуацию по заполнению разделов формы ПУ-2, если работник был переведён на другую профессию и уволен в одном месяце.
Ситуация: Работник принят на работу по профессии «Изготовитель пищевых полуфабрикатов». В августе 2026 его перевели на работу по профессии «Технолог пищевого производства», в этом же месяце работник уволен.
Вопрос: Надо ли в сведениях о приеме и увольнении по форме ПУ-2 отражать перевод на другую профессию или можно заполнить в разделе 1 формы ПУ-2 дату увольнения по прежней профессии?
Ответ: Раздел 2 формы ПУ-2 заполняется на основании штатного расписания отдельно по каждой должности служащего, профессии рабочего в случае, когда имеются отличия по коду Общегосударственного классификатора ОКРБ 014-2017 "Занятия", наименованию профессии рабочего, должности служащего, наименованию структурного подразделения и коду работы по совместительству, в том числе при заключении трудового договора (контракта) по нескольким должностям служащих (профессиям рабочих), а также при переводе на другую постоянную работу*.
____________
* Пункт 11 Инструкции о порядке заполнения форм документов персонифицированного учета, утвержденной постановлением правления Фонда социальной защиты населения Министерства труда и социальной защиты Республики Беларусь от 14.10.2025 № 14
Следовательно, в форме ПУ-2 за 3 квартал 2026 года необходимо отразить перевод работника по профессии «Технолог пищевого производства» и указать в разделах 1, 2 формы ПУ-2 дату увольнения.
Источник: ФСЗН
В ФСЗН рассмотрели ситуацию по заполнению разделов формы ПУ-2, если работник был переведён на другую профессию и уволен в одном месяце.
Ситуация: Работник принят на работу по профессии «Изготовитель пищевых полуфабрикатов». В августе 2026 его перевели на работу по профессии «Технолог пищевого производства», в этом же месяце работник уволен.
Вопрос: Надо ли в сведениях о приеме и увольнении по форме ПУ-2 отражать перевод на другую профессию или можно заполнить в разделе 1 формы ПУ-2 дату увольнения по прежней профессии?
Ответ: Раздел 2 формы ПУ-2 заполняется на основании штатного расписания отдельно по каждой должности служащего, профессии рабочего в случае, когда имеются отличия по коду Общегосударственного классификатора ОКРБ 014-2017 "Занятия", наименованию профессии рабочего, должности служащего, наименованию структурного подразделения и коду работы по совместительству, в том числе при заключении трудового договора (контракта) по нескольким должностям служащих (профессиям рабочих), а также при переводе на другую постоянную работу*.
____________
* Пункт 11 Инструкции о порядке заполнения форм документов персонифицированного учета, утвержденной постановлением правления Фонда социальной защиты населения Министерства труда и социальной защиты Республики Беларусь от 14.10.2025 № 14
Следовательно, в форме ПУ-2 за 3 квартал 2026 года необходимо отразить перевод работника по профессии «Технолог пищевого производства» и указать в разделах 1, 2 формы ПУ-2 дату увольнения.
Источник: ФСЗН