Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «Wikidom недвижимость Минска»

Wikidom недвижимость Минска
6.1K
583
468
446
4.9K
Все о рынке недвижимости Минска. Объекты, новости, комментарии….
Наш сайт: https://wikidom.by/
Instagram: https://www.instagram.com/wikidom.by/
Наш сайт: https://wikidom.by/
Instagram: https://www.instagram.com/wikidom.by/
Подписчики
Всего
2 657
Сегодня
0
Просмотров на пост
Всего
656
ER
Общий
24.7%
Суточный
20.85%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 6 051 поста
Смотреть все посты
Пост от 24.09.2026 15:36
11
0
1
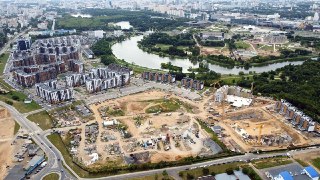
ЖК «Левада» почти у финиша?
Пару дней назад стартовали продажи нового дома 12.3 — того самого П-образного корпуса.
💰Квадратный метр здесь оценивается около 3 000$.
А что будет после 12.3⁉️
Тут же можно посмотреть и новые рендеры 👇👇👇
Читайте ➡️ https://wikidom.by/blog/zhk-levada-pochti-u-finisha-chto-seychas-stroit-ayron-114114-p
Пару дней назад стартовали продажи нового дома 12.3 — того самого П-образного корпуса.
💰Квадратный метр здесь оценивается около 3 000$.
А что будет после 12.3⁉️
Тут же можно посмотреть и новые рендеры 👇👇👇
Читайте ➡️ https://wikidom.by/blog/zhk-levada-pochti-u-finisha-chto-seychas-stroit-ayron-114114-p
Пост от 24.09.2026 11:57
160
0
2
🧑💻Полезный текст прежде всего тем, кто сейчас выбирает способ покупки жилья, но не понимает, что ему подходит: копить, брать банковский кредит или идти в жилищно-накопительную систему.
Из неё можно понять несколько практических вещей:
• Сколько нужно иметь на старте. В кооперативной модели не обязательно сразу иметь половину стоимости квартиры: описаны сценарии от нулевого накопления до 50% первоначального взноса.
• Сколько придётся ждать квартиру. В зависимости от накоплений срок может составлять примерно от 7 месяцев до 3,5–4,5 лет.
• Из чего складывается переплата.
• Почему нельзя сравнивать только рекламную ставку банка с процентом/взносами кооператива. Важнее считать полную стоимость жилья за весь срок.
• Как работает учетный пай и зачем накопительной системе привязка к инфляции.
• Что произойдет, если новые участники перестанут приходить. Это один из самых важных вопросов статьи: авторы приводят позицию «Жилищного баланса» и объясняют, как, по утверждению организации, это повлияет на сроки заселения уже действующих участников.
• Какие есть ограничения. Например, нельзя получить квартиру «завтра», сдавать её в аренду до полного выкупа, а система финансирует не любой объект недвижимости.
• Что будет при финансовых проблемах.
• Кому такой вариант вообще может не подойти.
• В финале фактически предлагается простой тест: определить, сколько есть сейчас, сколько можно комфортно платить ежемесячно и сколько времени человек готов ждать.
https://officelife.by/article/74963-kak-rasschitat-realnyy-vkhodnoy-porog-dlya-pokupki-kvartiry/
Из неё можно понять несколько практических вещей:
• Сколько нужно иметь на старте. В кооперативной модели не обязательно сразу иметь половину стоимости квартиры: описаны сценарии от нулевого накопления до 50% первоначального взноса.
• Сколько придётся ждать квартиру. В зависимости от накоплений срок может составлять примерно от 7 месяцев до 3,5–4,5 лет.
• Из чего складывается переплата.
• Почему нельзя сравнивать только рекламную ставку банка с процентом/взносами кооператива. Важнее считать полную стоимость жилья за весь срок.
• Как работает учетный пай и зачем накопительной системе привязка к инфляции.
• Что произойдет, если новые участники перестанут приходить. Это один из самых важных вопросов статьи: авторы приводят позицию «Жилищного баланса» и объясняют, как, по утверждению организации, это повлияет на сроки заселения уже действующих участников.
• Какие есть ограничения. Например, нельзя получить квартиру «завтра», сдавать её в аренду до полного выкупа, а система финансирует не любой объект недвижимости.
• Что будет при финансовых проблемах.
• Кому такой вариант вообще может не подойти.
• В финале фактически предлагается простой тест: определить, сколько есть сейчас, сколько можно комфортно платить ежемесячно и сколько времени человек готов ждать.
https://officelife.by/article/74963-kak-rasschitat-realnyy-vkhodnoy-porog-dlya-pokupki-kvartiry/
Пост от 24.09.2026 11:38
47
0
3
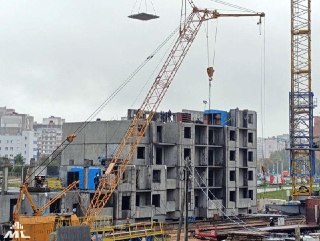
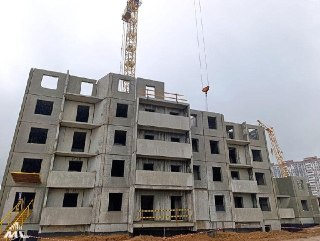
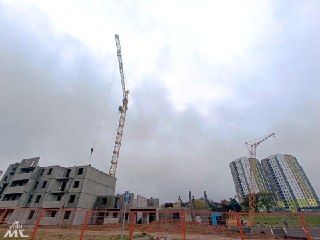
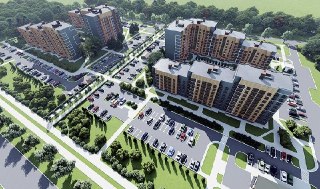
🏗 В Сухарево растёт новый дом МАПИДа — этажи уже пошли!
В районе улиц Шаранговича — Горецкого — Рафиева (недалеко от ЖК «Вершина») активно строят дом №1 второй очереди.
Работа идёт в темпе - сразу в трёх секциях. В одной из них уже собирают пятый этаж.
🏢 16 этажей, 3 подъезда, 189 квартир.
Все дома предназначены для граждан, состоящих на учёте нуждающихся, в том числе для многодетных семей.
Похоже, Сухарево продолжает активно расти. Как вам нынешние темпы строительства?
В районе улиц Шаранговича — Горецкого — Рафиева (недалеко от ЖК «Вершина») активно строят дом №1 второй очереди.
Работа идёт в темпе - сразу в трёх секциях. В одной из них уже собирают пятый этаж.
🏢 16 этажей, 3 подъезда, 189 квартир.
Все дома предназначены для граждан, состоящих на учёте нуждающихся, в том числе для многодетных семей.
Похоже, Сухарево продолжает активно расти. Как вам нынешние темпы строительства?
Пост от 23.09.2026 14:18
8
0
0
Пост от 23.09.2026 14:15
45
0
0
А как вам кажется по собственному опыту — квартиру сейчас купить проще или сложнее, чем несколько лет назад? 👇
Во II квартале 2026 года, чтобы купить 1 м² жилья в Минске, нужно было отдать примерно 1,54 средней месячной зарплаты.
Годом ранее — около 1,4 зарплаты.
📊 Жильё за год выросло: примерно +27%
💰 Зарплата: примерно +13%
То есть доходы действительно растут. Но квадратный метр в Минске прибавляет заметно быстрее.
Получается: жильё дорожает → зарплаты растут → накопить на квартиру становится сложнее → покупатель всё чаще смотрит в сторону кредита → льготные программы поддерживают спрос.
📌 При этом есть важный нюанс: показатель «зарплат на квадрат» — это не полноценная оценка доступности жилья. Средняя зарплата сильно отличается от медианной, а у конкретной семьи могут быть совершенно другие доходы, расходы и возможность получить льготный кредит.
Но сам тренд показателен - в Минске за последний год квартира стала отнимать у средней зарплаты больше, а не меньше.
Во II квартале 2026 года, чтобы купить 1 м² жилья в Минске, нужно было отдать примерно 1,54 средней месячной зарплаты.
Годом ранее — около 1,4 зарплаты.
📊 Жильё за год выросло: примерно +27%
💰 Зарплата: примерно +13%
То есть доходы действительно растут. Но квадратный метр в Минске прибавляет заметно быстрее.
Получается: жильё дорожает → зарплаты растут → накопить на квартиру становится сложнее → покупатель всё чаще смотрит в сторону кредита → льготные программы поддерживают спрос.
📌 При этом есть важный нюанс: показатель «зарплат на квадрат» — это не полноценная оценка доступности жилья. Средняя зарплата сильно отличается от медианной, а у конкретной семьи могут быть совершенно другие доходы, расходы и возможность получить льготный кредит.
Но сам тренд показателен - в Минске за последний год квартира стала отнимать у средней зарплаты больше, а не меньше.
Пост от 23.09.2026 13:23
9
0
0
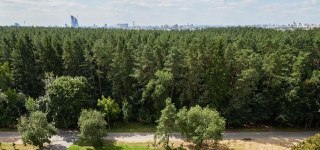
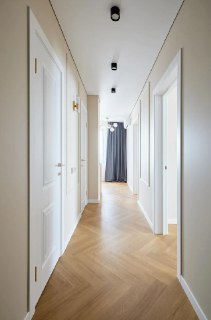
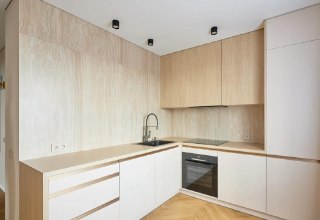
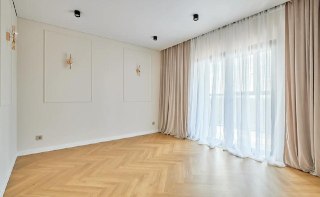
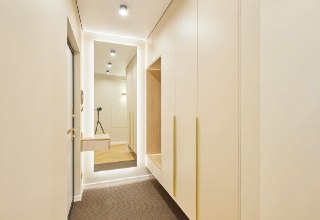
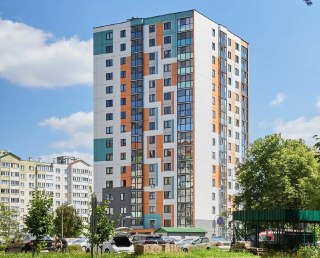
🌲 Сосновый лес за окном, «английская ёлка» под ногами и Bosch на кухне🤩
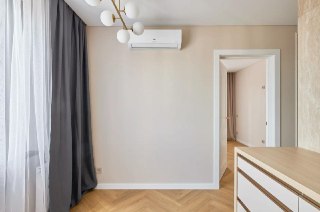
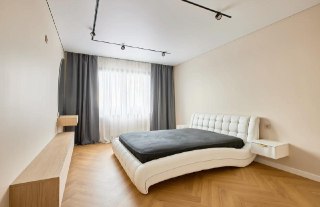
На Wikidom продаётся 2-комнатная квартира 61,6 м² на ул. Спортивной в Минске — в новом доме 2026 года.
☀️ Квартира оформлена в спокойных бежевых тонах, а большие окна открывают вид на сосновый лес.
📍 До МКАД — буквально 30 секунд. Район зелёный и экологичный, а с парковкой, по словам продавца, проблем нет.
📐 61,6 м²
🏢 12 этаж из 16
🆕 Дом 2026 года
Вариант для тех, кто хочет современный интерьер, минимум бытовых хлопот и максимум природы за окном🌲
➡️ https://wikidom.by/offer/114085
На Wikidom продаётся 2-комнатная квартира 61,6 м² на ул. Спортивной в Минске — в новом доме 2026 года.
☀️ Квартира оформлена в спокойных бежевых тонах, а большие окна открывают вид на сосновый лес.
📍 До МКАД — буквально 30 секунд. Район зелёный и экологичный, а с парковкой, по словам продавца, проблем нет.
📐 61,6 м²
🏢 12 этаж из 16
🆕 Дом 2026 года
Вариант для тех, кто хочет современный интерьер, минимум бытовых хлопот и максимум природы за окном🌲
➡️ https://wikidom.by/offer/114085
Пост от 23.09.2026 13:22
1
0
0
🌲 Сосновый лес за окном, «английская ёлка» под ногами и Bosch на кухне🤩
На Wikidom продаётся 2-комнатная квартира 61,6 м² на ул. Спортивной в Минске — в новом доме 2026 года.
☀️ Квартира оформлена в спокойных бежевых тонах, а большие окна открывают вид на сосновый лес.
📍 До МКАД — буквально 30 секунд. Район зелёный и экологичный, а с парковкой, по словам продавца, проблем нет.
📐 61,6 м²
🏢 12 этаж из 16
🆕 Дом 2026 года
Вариант для тех, кто хочет современный интерьер, минимум бытовых хлопот и максимум природы за окном🌲
➡️ https://wikidom.by/offer/114085
На Wikidom продаётся 2-комнатная квартира 61,6 м² на ул. Спортивной в Минске — в новом доме 2026 года.
☀️ Квартира оформлена в спокойных бежевых тонах, а большие окна открывают вид на сосновый лес.
📍 До МКАД — буквально 30 секунд. Район зелёный и экологичный, а с парковкой, по словам продавца, проблем нет.
📐 61,6 м²
🏢 12 этаж из 16
🆕 Дом 2026 года
Вариант для тех, кто хочет современный интерьер, минимум бытовых хлопот и максимум природы за окном🌲
➡️ https://wikidom.by/offer/114085