Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «Era Bond»
Era Bond
904
0
1.1K
49
36.8K
Самое важное о фондовом рынке от IE telemetr.me/addlist/5KbBCgNJ4HlkMzky
Купить подписку https://invest-era.ru/subscriptions
Сотр-во и реклама: telemetr.me/andrey_investera
РКН: https://clck.ru/3HK6GV
Купить подписку https://invest-era.ru/subscriptions
Сотр-во и реклама: telemetr.me/andrey_investera
РКН: https://clck.ru/3HK6GV
Подписчики
Всего
19 583
Сегодня
-13
Просмотров на пост
Всего
2 796
ER
Общий
14.27%
Суточный
10.87%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 904 постов
Смотреть все посты
Пост от 05.10.2026 13:59
783
0
3
Первичные размещения 05.10 - 10.10
На этой неделе мы выкладываем 4 эмитента — это часть общего обзора. Полная версия со всеми эмитентами, таблицами и описаниями доступна по подписке на Юнити.
ПЕРВЫЙ КОНТЕЙНЕРНЫЙ ТЕРМИНАЛ
Близкий по дюрации выпуск эмитента с 16% купоном торгуется немногим ниже номинала, что оставляет премию на всех отметках выше 16,4% купона для фикса. Флоатер очень длинный, а спред сохраняет премию для рейтинга до 2,9 п.п. Из общих рисков — принадлежность ПКТ Global Ports, крупнейшему в России холдингу, контролирующему ряд стивидорных активов по перевалке контейнерных и других видов грузов в Балтийском и Дальневосточном бассейнах. Портовая инфраструктура может быть уязвимой к повреждениям "обломками". Плюс минималка в 1,4 млн руб. ограничит участие инвесторов-физиков.
╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸
РОССЕТИ СЕВЕРО-ЗАПАД
Очередной "дежурный" флоатер эмитента с минимальной премией. Малоинтересен для частных инвесторов.
╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸
ОБЛАЧНЫЕ ТЕХНОЛОГИИ
Второй выпуск эмитента и на сей раз флоатер. Первый, более короткий фикс с 14,2% купоном, торгуется на номинале. Спред в новом выпуске вполне рыночный, что не оставляет пространства для значительного снижения.
╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸
АВТОБАН-ФИНАНС
Ближайший по дюрации последний фикс торгуется с YTM 19,5% годовых, что оставляет премию на всех отметках выше 18% и серьёзно ограничивает потенциал снижения итогового купона. Плюс последний выпуск компании тяжело расторговывался, и не исключено, что в новом будет похожая картина.
╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸
На текущей неделе в Unity разобраны:
▪️ТОМСКАЯ ОБЛАСТЬ
▪️ВИС ФИНАНС
▪️ОТЭКО-ПОРТСЕРВИС
▪️РУСАЛ
▪️СОФТЛАЙН
🔥 Купить подписку по ссылке
#первичка
Сайт | Бот | Аналитика|Чат Инвесторов |Bond MAX
👍
9
❤
5
Пост от 04.10.2026 12:32
602
0
1
Будет ли укрепляться рубль?
Этот и другие вопросы обсудили на Unity на текущей неделе:
1️⃣ Инград – делистинг вслед за ПИК
2️⃣ Россети Центр и Приволжье – фаворит в отрасли?
3️⃣ Первичные размещения облигаций
4️⃣ Какие изменения в кредитном портфеле МКБ?
5️⃣ ЭЛ5 – почему получили убыток при рекордном росте?
6️⃣ Х5 – риски снижения дивидендов все еще высоки?
7️⃣ Европейская Электротехника – проблемы с эффективностью против низкой оценки
8️⃣ Артген – когда увидим результат от бесконечных вливаний?
9️⃣ РуссНефть – прогресс по префам, но без дивидендов
🔟 Таттелеком – неожиданное ускорение
1️⃣1️⃣ Кого еще ждут проблемы как у Самолета?
1️⃣2️⃣ Селигдар – в долгосрок все интереснее?
1️⃣3️⃣ Свежие рейтинговые действия в облигациях
1️⃣4️⃣ Идея покупки облигации
1️⃣5️⃣ Вебинар: бюджет, налоговые ужесточения, ситуация в застройщиках
1️⃣6️⃣ Рубль и дальше будет крепчать
Российский спекулятивный🇷🇺
Минимальный рост рынка на отсутсвии нового негатива. Портфель лучше бенчмарка за счет Лукойла и Россетей Центр и Приволжье, как и на прошлой неделе, растут быстрее рынка.
Российский долгосрочный🇷🇺
Портфель на неделе на уровне индекса.
📍Приобрести подписку
📍Задать вопрос
📍Автоследование Invest Era
#Дайджест
❤
1
👍
1
Пост от 03.10.2026 13:40
487
0
3
🔎 Как быстро получить ключевую информацию об облигации?
Допустим, вас заинтересовал выпуск ЭНИКА 1Р04 (RU000A106R79). Чтобы разобраться в его условиях, необязательно выходить из Telegram и искать информацию на разных сайтах.
Достаточно отправить название, тикер или ISIN в нашего бота@InvestEraBot — и основные параметры выпуска появятся прямо в Telegram.
Что можно посмотреть:
🔸 текущую цену и доходность к погашению (YTM);
🔸 дату погашения и срок обращения;
🔸 ставку, размер и периодичность купонов;
🔸 наличие оферты и амортизации;
🔸 дюрацию и ликвидность выпуска.
А также — полный календарь выплат.
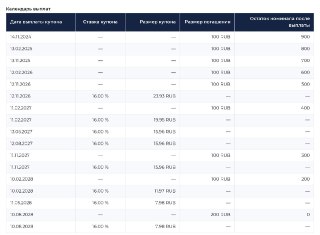
Например, у RU000A106R79 есть амортизация: номинал облигации возвращается инвестору частями. В боте можно посмотреть даты и размеры купонов, график погашения номинала и его остаток после каждой выплаты.
Так можно быстро получить ключевую информацию по облигации и разобраться в структуре выплат — не выходя из Telegram.
🤖 Все возможности Invest Era в одном боте. Доступ к закрытым каналам и большому числу аналитических инструментов — @InvestEraBot
👍
4
❤
1
Пост от 02.10.2026 11:12
543
0
3
👉 Продолжение. Облигации перестали быть «тихой гаванью»
💰 Цена риска
Что касается портфеля на IDEAS, то он намного более доходный, но и более рисковый, чем в Т-Банке. При этом я хотел бы на конкретном примере пояснить разницу в подходах, которая имеет место быть при управлении. Есть достаточно известный облигационный фонд Контрада — Высокодоходные облигации (ИПИФ), который заработал свыше 40% (!!) годовых в 2025 году, вошёл в десятку самых доходных фондов и рос каждый месяц 2026 года. На конец августа фонд показывал доходность 13% с начала года, данных за сентябрь пока нет. Суть в том, что крупнейшие позиции в фонде — это АФК Система и Самолёт с долями около 10% каждая. После обвала котировок обоих эмитентов и с учётом текущих рыночных цен убыток фонда за сентябрь может составить около 5%. После чего он покажет доходность ниже большинства облигационных фондов и, внимание, проиграет ликвидности.
🛡 Диверсификация
Я написал это для того, чтобы высокие результаты, показанные на горизонте года, не вводили в заблуждение инвесторов. Для полной проверки работающей стратегии на рынке обычно требуется от 3 лет. Напомним, что портфель на Ideas работает публично более 3,5 лет. Желание управляющего увеличить ставку и долю эмитента для буста доходности редко хорошо заканчивается. И Контрада будет этому живым примером. В портфеле Ideas доля на одного эмитента не превышает 5% и, как правило, держится в районе 3%, что смягчает риски внезапных или «технических» проблем у эмитентов. Самолёта не было ни в одном нашем портфеле, поэтому обвал котировок никак не отразился на доходности.
📮 Прогноз
С точки зрения перспектив я пока сохраняю прогноз о достижении портфелем на Ideas отметки в 20% годовых по итогам года. Портфель в Т-Инвест может показать около 15–16% годовых уже с учётом комиссий. Значительная часть текущей просадки связана со снижением котировок девелоперов на проблемах Самолёта. Если рынок успокоится в ноябре–декабре и не последует новых шоков, то оба портфеля достигнут плановых значений. Как это обычно бывает, момент коррекции даёт разумным инвесторам возможность получить экстра-доходность, ибо они могут заходить в позиции ниже точки входа эталонного портфеля. Стоит этим пользоваться тем, кто ждал момента для подключения или подписки. Сейчас, вероятно, лучшая точка входа на рынок долга с декабря 2024 года.
📌 Получить доступ к портфелям Ideas:
https://invest-era.ru/products/ideas-russia
📌 Подключиться к автоследованию:
https://invest-era.ru/products/avtosledovanie
👍
6
❤
3
Пост от 02.10.2026 09:12
674
0
5
👉 Облигации перестали быть «тихой гаванью». Есть ли повод для паники?
Многие инвесторы привыкли, что облигационный рынок является намного менее волатильным и предсказуемым, нежели рынок акций. Однако динамика рынка с середины августа ставит под сомнение этот тезис. Попробуем разобраться в причинах этого явления и его значимости для долгосрочных инвесторов.
📉 Индексы
Индекс RGBI с середины августа снизился примерно на 3%. Индекс ВДО рухнул на 13%. Иначе говоря, на рынке, очевидно, идёт коррекция. Основная причина — проект бюджета со значительным дефицитом, что привело к усугублению снижения в длинных ОФЗ, а также переход ЦБ к паузе.
⚠️ Обвал высокорейтинговых эмитентов
Этот момент наложился на проблемы с изначально высокорейтинговыми эмитентами — Балтийский лизинг, Полипласт, Самолёт, что сопровождалось резким обвалом котировок на десятки процентов и вызвало панические продажи значительного числа инвесторов-физиков. Причём не только вышеназванных эмитентов. Уход от риска приобрёл глобальные масштабы, что сопровождается ростом спредов или премии, которую инвесторы требуют за риск. В итоге все бумаги с рейтингами ниже АА испытали снижение котировок в той или иной степени. В рейтингах ниже BBB падение носило намного более резкий характер. В ещё более низких рейтингах многие бумаги стабильно торгуются по 60–70% от номинала.
💼 Наши портфели
В крайне сложной рыночной ситуации все облигационные портфели Инвест Эра показали себя лучше аналогов. Портфель на IDEAS показал +0,9% (!!) за сентябрь в основном по причине очень высокого ТКД и того, что часть эмитентов уже отпадала своё в августе и стабилизировалась в сентябре. Безусловно, отсутствие «вшитых» комиссий также позитивно повлияло на результат. Портфель автоследования в Т-Банке снизился на 1,5%, в основном потому, что коррекция высокого рейтинга началась позже, чем ВДО, и продолжалась весь сентябрь.
📊 Результаты фондов
С начала года портфель на Ideas вырос более чем на 16%, а портфель автоследования Т-Банка — примерно на 11%. Для понимания, TMON (фонд ликвидности) принёс 10,3% с начала года. Кажется, что портфелю автоследования обыграть на 0,7% фонд ликвидности — такое себе достижение. Однако давайте посмотрим на наших коллег по цеху, а именно облигационные фонды. Результат ведущего фонда Т-Капитал Облигации — около 9% с начала года, Альфа-Капитал Управляемые облигации — около 5,4% (!!), Первая — Фонд Корпоративные облигации (СБЕР) — около 8,3%, ПСБ — Рублевые облигации — около 9%. Большинство фондов, управляемых высокооплачиваемыми командами банковских аналитиков, НЕ смогло показать доходность выше фондов ликвидности, а мы смогли. Также нужно учитывать, что мы недалеко от нижней точки по рынку и на горизонте года будет заметный разрыв с фондом ликвидности.
Продолжение — через пару часов. Во второй части разберём цену риска, почему диверсификация сейчас особенно важна и чего ждём от облигационных портфелей до конца года.
Сайт | Бот | Аналитика|Чат Инвесторов |Bond MAX
👍
12
❤
3
Пост от 01.10.2026 20:01
654
0
5
🚨 Риски дефолтов растут. Как выбрать надежные облигации?
Привет всем подписчикам канала Era Bond! На связи Павел Шумилов, финансовый аналитик.
Возможно, мы уже пересекались с вами на живых инвестиционных конференциях, вы могли видели мои комментарии на РБК или Финам. Я веду авторский канал: Шумилов. Облигации, вклады.
Здесь сухой разбор бизнеса: стоит ли давать компании в долг или нет.
О чем я пишу:
1️⃣ Предупреждаю о дефолтах. Мои подписчики заранее знали о дырах в отчетах Евротранса и Уральской стали.
2️⃣ Ищу доходность. Разбираю свежие выпуски: от надежных ОФЗ до корпоратов.
3️⃣ Обучаю. Как правильно считать доходность, как работают флоатеры и почему корпоративные облигации сейчас обгоняют вклады.
У нас мощнейшее комьюнити в комментариях, где мы вместе через 👍 и 👎 голосуем за каждый выпуск.
Во последние разборы которые я делал:
▪️НоваБев 003Р-04 и 003Р-05, до 16,5% и КС + до 2,50%
▪️Группа Черкизово 002Р-06, КС + до 1,60%
▪️Европлан 001Р-10, ориентир 15,0–15,3% годовых (КБД 1,4 года)
▪️Мэйл.Ру Финанс 001Р-04, КС + до 2,00% годовых
▪️ДиректЛизинг 002Р-07, до 26,5% годовых
▪️Нацпроектстрой Капитал 001Р-01 и 001Р-02, до 17,8% и КС + до 4,50%
▪️ВЭБ РФ ПБО-002Р-61, RUONIA + до 2%
▪️ПКБ 001Р-12, до 18% годовых
▪️АЛРОСА 002Р-03, КС + до 1,60% и КС + до 4,50%
▪️Сэтл Групп 002Р-08, КС + до 3%
А вот полезные стати за последнее время:
▪️АНОМАЛЬНЫЕ ДОХОДНОСТИ В ОФЗ. ЧТО ПРОИЗОШЛО?
▪️ НОВАЯ ПАРТИЯ ПАДЕНИЙ: ПОЛИПЛАСТ, БАЛТЛИЗИНГ, ОИЛ РЕСУРС И ЭТАЛОН - 2 ЧАСТЬ и здесь первая часть
▪️ КАКИЕ ОБЛИГАЦИИ СИЛЬНЕЕ ВСЕГО УПАЛИ ЗА ПОСЛЕДНИЙ МЕСЯЦ?
▪️ В сегменте ВДО распродажа
▪️ ТОПЛИВНЫЙ КРИЗИС В РФ: ЕСЛИ УДАРЫ ПО НПЗ ПРЕКРАТЯТСЯ — ЧТО БУДЕТ С ИНФЛЯЦИЕЙ, СТАВКОЙ И ОБЛИГАЦИЯМИ?
▪️ ЕВРОТРАНС: ДЕФОЛТ ПО ВСЕМ ОБЛИГАЦИЯМ И АРЕСТ РУКОВОДСТВА
▪️ БАЛТЛИЗИНГ ВЫПЛАТИЛ 3,4 МЛРД ₽. ЧТО ДАЛЬШЕ?
Заходите в гости. Вся аналитика — 100% бесплатна.
🤝 Подписаться на канал Павла Шумилова:
👉 https://max.ru/obligatsiii
👍
5
❤
1
🔥
1
😢
1
Пост от 01.10.2026 11:43
411
0
2
🚦Изменение рейтингов 24.09-01.10
⭐️ ⭐️ ООО "ИЛОН"
Рейтинг: Повышен с BBB+ до А-
Прогноз: Стабильный
Агентство: АКРА
╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸
❗️❗️ ООО "АЛТИМЕЙТ ЭДЬЮКЕЙШН"
Рейтинг: Понижен с BBB до BB+
Прогноз: Сохранён Негативный
Агентство: АКРА
╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸
ПАО "РОССЕТИ"
Рейтинг: Подтверждён ААА
Прогноз: Стабильный
Агентство: АКРА
╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸
АО "СЕЛЕКТЕЛ"
Рейтинг: Подтверждён А+
Прогноз: Стабильный
Агентство: АКРА
╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸
АО "АВТО ФИНАНС БАНК"
Рейтинг: Подтверждён АА
Прогноз: Сохранён Позитивный прогноз
Агентство: АКРА
╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸
ООО «АвтоМоё Опт»
Рейтинг: Подтверждён BB
Прогноз: Изменён с Позитивный на Стабильный
Агентство: НКР
╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸
АО ЛК "РОДЕЛЕН"
Рейтинг: Подтверждён BBB
Прогноз: Сохранён Развивающийся прогноз
Агентство: Эксперт РА
╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸
АО "УРАЛЬСКАЯ СТАЛЬ"
Рейтинг: Подтверждён BB-
Прогноз: Стабильный
Агентство: АКРА
╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸
ООО "ГЕЛЬТЕК-МЕДИКА"
Рейтинг: Подтверждён ВВВ
Прогноз: Стабильный
Агентство: Эксперт РА
╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸
ООО «Брусника. Строительство и девелопмент»
Рейтинг: Подтверждён А-
Прогноз: Стабильный
Агентство: НКР
╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸
ПАО "УРАЛКАЛИЙ"
Рейтинг: Присвоен АА-
Прогноз: Стабильный
Агентство: АКРА
╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸╸
#рейтинги
Сайт | Бот | Аналитика|Чат Инвесторов |Bond MAX
👍
5
🔥
2