Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «VM Trading | Влад Мещеряков»
VM Trading | Влад Мещеряков
4.1K
10.6K
175
19
25.0K
Подписчики
Всего
4 653
Сегодня
-2
Просмотров на пост
Всего
481
ER
Общий
10.34%
Суточный
7.89%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 4 098 постов
Смотреть все посты
Пост от 15.10.2026 10:20
107
0
2
Заседание ЦБ 23 октября
Пост от 14.10.2026 20:34
50
0
1
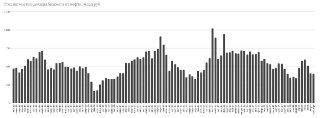
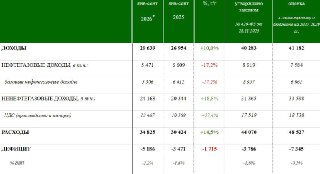
Несмотря на рост средней цены Urals в сентябре 2026 на 62% г/г, нефтяные доходы бюджета падают.
Причина такого явления: рост цены бензина на 22%.
Государство направляет большой объем средств на демпфер. В сентябре 2026 на него ушло ₽305 млрд + падает общий объем добычи нефти.
Консенсуса по решению данной проблемы на текущий момент нет.
Дефицит федерального бюджета по итогам января-сентября 2026 составляет ₽5.2 трлн при годовом плане ₽3.8 трлн.
❤
5
🤝
3
Пост от 13.10.2026 19:58
48
4
1
❓❓❓
В комментариях под постом оставляйте вопросы. Тематика любая.
В комментариях под постом оставляйте вопросы. Тематика любая.
❤
1
👍
1
Пост от 12.10.2026 17:41
88
0
1
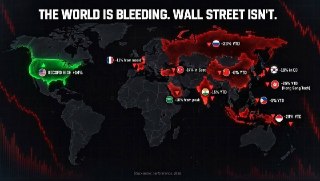
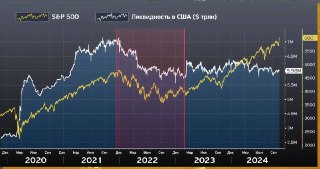
В мире начался цикл ужесточения ДКП со стороны Центральных Банков.
Когда из экономики изымают ликвидность, рынки акций в большинстве случаев не могут расти.
Относительно старый пример, который я описывал в 2024 (см. фото 2) — это США в 2022.
Хорошие отчеты: рост выручки, производства и улучшение прочих показателей не смогли поспособствовать росту акций.
Тогда S&P500 за год упал на 20%.
🔥
2
😨
2
Пост от 12.10.2026 10:00
76
0
1
4️⃣❤️ ЧЕГО ЖДАТЬ ОТ РЫНКА НА НЕДЕЛЕ❓
На прошлой неделе ожидал продолжение проторговки в боковике 2250-2330.
По факту это и получили, рынок всю неделю продолжал торговаться в узком диапазоне, но в пятницу вечером получили рост на 4% на фоне новостей от Трампа.
➖➖➖➖➖➖➖➖➖
⚫️Дизель
Главная новость недели — соглашение между США и РФ о поставках дизеля.
Зачем это нужно США:
Трамп столкнулся с проблемой в преддверии выборов в Конгресс (пройдут 3 ноября).
На фоне конфликта в Иране на рынок не поступает ~770к тонн дизеля в день.
Цена на дизель в США выросла на ~65% (с $1 за литр до $1.65 за литр), что негативно отражается на экономике и поведении избирателей.
Соответственно, задача — охладить внутренний рынок.
Зачем это нужно РФ:
По договоренности, в ближайшие 2 месяца РФ поставит ~800к тонн дизеля.
По факту оглашения сделки, ряд танкеров изменили свой первоначальный маршрут и направились в США.
Экономическая составляющая для обеих сторон не является кардинальным изменением: опять же, объем поставок за 2 месяца соразмерен дневному дефициту от иранского конфликта.
Биржевые цены на дизель отреагировали очень скромно: падение составило лишь -1.5%.
Это, в первую очередь, важный жест: откликнуться на просьбу о помощи
Такое действие направлено на то, чтобы улучшить отношения и расположить к себе.
Это очень важный шаг в рамках урегулирования уже нашего военного конфликта.
⚫️ЦОДы
За последние полгода сформировался вполне устойчивый паттерн: выбор объектов для атаки на территории РФ зависит от того, какие объекты на территории Украины были атакованы ранее.
ВС РФ активно поражали ЦОДы в конце сентября, соответственно ответные действия были вполне очевидными.
Аналогичным образом ситуация развивалась в историях с НПЗ и логистическими центрами.
Оценить точный ущерб для Яндекса на текущий момент сложно, много переменных неизвестны. Сейчас компания переносит свои данные и сервисы на мощности других компаний.
Беспокойство вызывает систематичность и последовательность таких атак: выбор падает не на отдельные компании, а на весь сектор.
Соответственно, есть высочайшие риски ударов по инфраструктурам Сбера, Ростелекома, ВК и Селектела уже в ближайшее время.
Целостно, под удар попадает вся система цифровизации, которая выстраивалась 15 лет и внедрена практически во всех компаниях и ведомствах.
➖➖➖➖➖➖➖➖➖
⚫️Рынок акций
Сейчас Индекс Мосбиржи пришел на очень сильное сопротивление: 2400-2430.
Ряд противоречий сохраняется: рекордный объем шорта со стороны физлиц — однозначный фактор для роста.
Но, также падает RGBI (растут доходности ОФЗ).
Падение долгового рынка сформировано из-за допразмещений со стороны Минфина на фоне непопадания в план по дефициту бюджета.
Фактически реализуется сценарий, о котором мы говорили с февраля 2026.
Это запускает такую цепочку:
-> Рынок требует повышенную ставку за риск
-> Растут инфляционные ожидания
-> ЦБ не может снижать ставку
-> Кредит становится дороже
-> Растёт ставка дисконтирования (компании пересматривают свои финмодели в худшую сторону)
-> «Справедливая» стоимость бизнеса падает
-> Дивдоходность (исторически главный фактор роста российских акций) не превосходит доходность ОФЗ
-> Рынок акций падает
Сейчас мы видим обратную картину: долговой рынок показывает, что ситуация ухудшается, а рынок акций показывает, что ситуация улучшается.
Чем дольше сохраняется подобное расхождение, тем ситуация становится опаснее.
Но, я думаю, что данное расхождение нивелирует ближайшее заседание ЦБ (23 октября). Повторюсь, мой прогноз: пауза в снижении ставки продлится до весны 2027.
На этой неделе я не ожидаю пробоя сопротивления 2400-2430.
Ожидаю формирование широкого боковика 2360-2430
❤️👇
👍
2
🔥
1
Пост от 12.10.2026 09:59
1
0
0
4️⃣❤️ ЧЕГО ЖДАТЬ ОТ РЫНКА НА НЕДЕЛЕ❓
На прошлой неделе ожидал продолжение проторговки в боковике 2250-2330.
По факту это и получили, рынок всю неделю продолжал торговаться в узком диапазоне, но в пятницу вечером получили рост на 4% на фоне новостей от Трампа.
➖➖➖➖➖➖➖➖➖
⚫️Дизель
Главная новость недели — соглашение между США и РФ о поставках дизеля.
Зачем это нужно США:
Трамп столкнулся с проблемой в преддверии выборов в Конгресс (пройдут 3 ноября).
На фоне конфликта в Иране на рынок не поступает ~770к тонн дизеля в день.
Цена на дизель в США выросла на ~65% (с $1 за литр до $1.65 за литр), что негативно отражается на экономике и поведении избирателей.
Соответственно, задача — охладить внутренний рынок.
Зачем это нужно РФ:
По договоренности, в ближайшие 2 месяца РФ поставит ~800к тонн дизеля.
По факту оглашения сделки, ряд танкеров изменили свой первоначальный маршрут и направились в США.
Экономическая составляющая для обеих сторон не является кардинальным изменением: опять же, объем поставок за 2 месяца соразмерен дневному дефициту от иранского конфликта.
Биржевые цены на дизель отреагировали очень скромно: падение составило лишь -1.5%.
Это, в первую очередь, важный жест: откликнуться на просьбу о помощи
Такое действие направлено на то, чтобы улучшить отношения и расположить к себе.
Это очень важный шаг в рамках урегулирования уже нашего военного конфликта.
⚫️ЦОДы
За последние полгода сформировался вполне устойчивый паттерн: выбор объектов для атаки на территории РФ зависит от того, какие объекты на территории Украины были атакованы ранее.
ВС РФ активно поражали ЦОДы в конце сентября, соответственно ответные действия были вполне очевидными.
Аналогичным образом ситуация развивалась в историях с НПЗ и логистическими центрами.
Оценить точный ущерб для Яндекса на текущий момент сложно, много переменных неизвестны. Сейчас компания переносит свои данные и сервисы на мощности других компаний.
Беспокойство вызывает систематичность и последовательность таких атак: выбор падает не на отдельные компании, а на весь сектор.
Соответственно, есть высочайшие риски ударов по инфраструктурам Сбера, Ростелекома, ВК и Селектела уже в ближайшее время.
Целостно, под удар попадает вся система цифровизации, которая выстраивалась 15 лет и внедрена практически во всех компаниях и ведомствах.
➖➖➖➖➖➖➖➖➖
⚫️Рынок акций
Сейчас Индекс Мосбиржи пришел на очень сильное сопротивление: 2400-2430.
Ряд противоречий сохраняется: рекордный объем шорта со стороны физлиц — однозначный фактор для роста.
Но, также падает RGBI (растут доходности ОФЗ).
Падение долгового рынка сформировано из-за допразмещений со стороны Минфина на фоне непопадания в план по дефициту бюджета.
Фактически реализуется сценарий, о котором мы говорили с февраля 2026.
Это запускает такую цепочку:
Рынок требует повышенную ставку за риск ->
Растут инфляционные ожидания ->
ЦБ не может снижать ставку ->
Кредит становится дороже ->
Растёт ставка дисконтирования (компании пересматривают свои финмодели в худшую сторону) ->
«Справедливая» стоимость бизнеса падает ->
Дивдоходность (исторически главный фактор роста российских акций) не превосходит доходность ОФЗ ->
Рынок акций падает
Сейчас мы видим обратную картину: долговой рынок показывает, что ситуация ухудшается, а рынок акций показывает, что ситуация улучшается.
Чем дольше сохраняется подобное расхождение, тем ситуация становится опаснее.
Но, я думаю, что данное расхождение нивелирует ближайшее заседание ЦБ (23 октября). Повторюсь, мой прогноз: пауза в снижении ставки продлится до весны 2027.
На этой неделе я не ожидаю пробоя сопротивления 2400-2430.
Ожидаю формирование широкого боковика 2360-2430
❤️👇
Пост от 09.10.2026 15:59
392
0
5
Пятая неделя боковика на рынке. Случайно разговорился с женой. На самом деле очень даже ничего, девушка интересная.
❤️Всем хороших выходных!
❤️Всем хороших выходных!
😁
34
🤣
21
❤
2
😨
2