Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «InTax. Про податки»
InTax. Про податки
3.5K
968
527
32
34.9K
Все, що потрібно знати про податки
Пригостіть кавою https://bmc.link/Intax777
Підтримка для каналу @donate_intax
Для зв'язку - @Tax_777
Пригостіть кавою https://bmc.link/Intax777
Підтримка для каналу @donate_intax
Для зв'язку - @Tax_777
Подписчики
Всего
4 689
Сегодня
-4
Просмотров на пост
Всего
765
ER
Общий
16.3%
Суточный
12.31%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 3 512 постов
Смотреть все посты
Пост от 12.10.2026 18:08
1
0
0
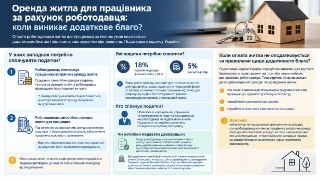
🤔Оренда житла для працівника за рахунок роботодавця: коли виникає додаткове благо?
Податки сплачуються коли:
1️⃣Роботодавець компенсує працівнику витрати на оренду житла
2️⃣Роботодавець самостійно орендує житло для працівника
При цьому наявність відповідної умови в трудовому договорі сама по собі не звільняє компенсацію або оплату оренди від оподаткування.
‼️До оподатковуваного доходу працівника застосовуються такі ставки:
📌18 % — податок на доходи фізичних осіб (ПДФО);
📌5 % — військовий збір.
Якщо роботодавець самостійно орендує та оплачує квартиру для працівника, дохід надається в негрошовій формі — у вигляді оплаченої послуги проживання. Тому під час визначення бази оподаткування ПДФО необхідно враховувати правила, передбачені для доходів у негрошовій формі. Обов’язок із нарахування, утримання та перерахування податків покладається на роботодавця як податкового агента. Працівнику не потрібно самостійно сплачувати ці податки до бюджету.
☝️Якщо роботодавець належним чином утримав податки з такого доходу, працівник не зобов’язаний подавати річну декларацію про майновий стан і доходи виключно через отримання оподаткованої компенсації або оплати оренди житла.
Приєднуйтесь до ІнТакс
👨💻
1
Пост от 12.10.2026 18:03
1
0
0
Оренда житла для працівника за рахунок роботодавця: коли виникає додаткове благо?
Оплата роботодавцем житла для працівника за певних умов вважається додатковим благом і підлягає оподаткуванню відповідно до Податкового кодексу України.
Податки сплачуються коли:
1️⃣Роботодавець компенсує працівнику витрати на оренду житла.
2️⃣Роботодавець самостійно орендує житло для працівника.
При цьому наявність відповідної умови в трудовому договорі сама по собі не звільняє компенсацію або оплату оренди від оподаткування.
‼️До оподатковуваного доходу працівника застосовуються такі ставки:
📌18 % — ПДФО;
📌5 % — військовий збір.
Якщо роботодавець самостійно орендує та оплачує квартиру для працівника, дохід надається в негрошовій формі — у вигляді оплаченої послуги проживання. Тому під час визначення бази оподаткування ПДФО необхідно враховувати правила, передбачені для доходів у негрошовій формі.
Обов’язок із нарахування, утримання та перерахування податків покладається на роботодавця як податкового агента. Працівнику не потрібно самостійно сплачувати ці податки до бюджету.
Якщо роботодавець належним чином утримав податки з такого доходу, працівник не зобов’язаний подавати річну декларацію про майновий стан і доходи виключно через отримання оподаткованої компенсації або оплати оренди житла.
Водночас для державних службовців та інших осіб, на яких поширюються вимоги фінансового контролю, діють окремі правила декларування. Зокрема, відповідно до Закону України «Про запобігання корупції», у декларації можуть зазначатися відомості про місце проживання, користування нерухомим майном та отримані доходи.
Коли оплата житла не оподатковується за правилами щодо додаткового блага?
Податковий кодекс України передбачає виняток для вартості безоплатного користування житлом або іншим майном, що належить роботодавцю. Така вартість не включається до оподатковуваного доходу за відповідною нормою, якщо надання майна:
• пов’язане з виконанням працівником трудових обов’язків відповідно до трудового договору (контракту);
• передбачене колективним договором;
• передбачене законом у встановлених ним межах.
Важливо: цей виняток не поширюється автоматично на ситуації, коли роботодавець компенсує працівнику витрати на оренду квартири або самостійно орендує житло в іншого власника для його проживання. У таких випадках необхідно окремо оцінювати обставини та застосовні норми податкового законодавства.
Пост от 06.10.2026 14:24
224
0
1
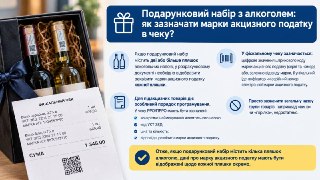
🥃Подарунковий набір з алкоголем: як зазначати марки акцизного податку в чеку?
Якщо подарунковий набір містить дві або більше пляшок алкогольних напоїв, у розрахунковому документі необхідно відобразити реквізити марки акцизного податку кожної пляшки.
🧾У фіскальному чеку зазначається цифрове значення штрихового коду марки акцизного податку (серія та номер) або, залежно від виду марки, її унікальний ідентифікатор чи серійний номер.
Для підакцизних товарів діє особливий порядок програмування. У чеку РРО/ПРРО мають бути зазначені:
📌конкретне найменування алкогольного напою;
📌код УКТ ЗЕД;
📌ціна та кількість;
📌відповідні реквізити марки акцизного податку.
☝️Тобто просто зазначити загальну назву на кшталт «вино» або «горілка» недостатньо.
Отже, при продажу подарункового набору з кількома пляшками алкоголю дані про марку акцизного податку мають бути відображені щодо кожної пляшки окремо.
Приєднуйтесь до ІнТакс
⚡
1
✍
1
👏
1
👨💻
1
Пост от 29.09.2026 15:30
241
0
4
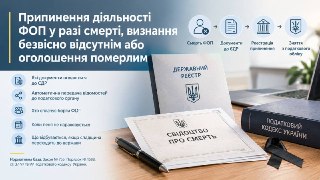
☝️Припинення діяльності ФОП у разі смерті
Підприємницька діяльність ФОП припиняється у разі його смерті, визнання безвісно відсутнім або оголошення померлим.
Для державної реєстрації припинення підприємницької діяльності до ЄДР подається, зокрема, копія свідоцтва про смерть або відповідне судове рішення.
Інформація про проведення такої реєстраційної дії автоматично передається з ЄДР, зокрема, до податкового органу. На підставі цих відомостей ФОП знімається з податкового обліку. Датою зняття з обліку є дата отримання податковим органом відомостей про припинення підприємницької діяльності.
Якщо спадкоємці надали податковому органу копію свідоцтва про смерть, але запис про припинення діяльності ФОП ще не внесено до ЄДР, податкова передає копію документа державному реєстратору для вжиття відповідних заходів.
Водночас припинення статусу ФОП не означає автоматичного припинення грошових зобов’язань та податкового боргу.
У разі смерті ФОП його грошові зобов’язання та/або податковий борг виконують спадкоємці, які прийняли спадщину, — у межах вартості успадкованого майна та пропорційно своїй частці у спадщині.
Протягом строку прийняття спадщини пеня на такі зобов’язання та податковий борг не нараховується.
Якщо спадщина переходить до держави, грошові зобов’язання померлої фізичної особи припиняються.
Приєднуйтесь до ІнТакс
✍
2
❤
1
👨💻
1
🤝
1
Пост от 24.09.2026 13:40
355
0
7
⁉️ФОП 2 групи: чи можна надавати послуги громадянам України, які проживають за кордоном?
ФОП — платник ЄП 2 групи може надавати послуги лише платникам ЄП та/або населенню.
Тому важливе питання — чи вважається населенням України громадянин України, який тривалий час проживає за кордоном.
Зовнішньоекономічна діяльність охоплює, зокрема, взаємовідносини українських та іноземних суб’єктів господарювання.
Водночас для 2 групи ЄП ст. 291.4 ПКУ встановлює обмеження: послуги можуть надаватися платникам ЄП та/або населенню.
У цьому випадку «населення» розглядається як сукупність людей, які перебувають у межах відповідної держави та підлягають її юрисдикції. Сам факт наявності українського громадянства не означає, що особа, яка тривалий час проживає за межами України, належить до населення України.
Так, ФОП — платник ЄП 2 групи не може надавати послуги громадянам України, які тривалий час проживають за межами України, та отримувати за такі послуги валюту, оскільки такі операції розцінюються як надання послуг нерезиденту / зовнішньоекономічна діяльність, що не відповідає умовам перебування на 2 групі ЄП.
Приєднуйтесь до ІнТакс
👍
4
✍
2
👨💻
1
Пост от 17.09.2026 17:55
103
0
2
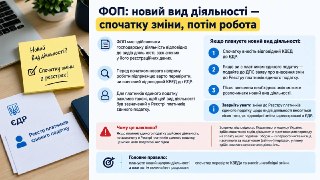
☝️ФОП: новий вид діяльності — спочатку зміни, потім робота
ФОП має здійснювати господарську діяльність відповідно до видів діяльності, зазначених у його реєстраційних даних.
Перед початком нового напряму роботи підприємцю варто перевірити, чи внесений відповідний КВЕД до ЄДР.
Для платників ЄП важливо також, щоб цей вид діяльності був зазначений у Реєстрі платників ЄП.
Якщо плануєте новий вид діяльності:
1️⃣Спочатку внесіть відповідний КВЕД до ЄДР.
2️⃣Після цього, якщо ви є платником єдиного податку, подайте до ДПС заяву про внесення змін до Реєстру платників єдиного податку.
3️⃣Лише після внесення необхідних змін починайте здійснювати новий вид діяльності.
‼️Зміни до Реєстру платників єдиного податку в частині видів діяльності вносяться після їх реєстрації в ЄДР.
Якщо платник єдиного податку здійснює діяльність, не зазначену в Реєстрі платників ЄП, це може мати податкові наслідки.
Зокрема, відповідно до ПЕУ, така діяльність є підставою для переходу на сплату інших податків і зборів із першого числа місяця, наступного за податковим (звітним) періодом, у якому здійснювалася незазначена діяльність.
Приєднуйтесь до ІнТакс
✍
1
👌
1
👨💻
1
Пост от 16.09.2026 11:45
159
0
4
📩Післяплата через NovaPay: коли виникає дохід у ФОП?
На дату зарахування коштів на рахунок.
Для прикладу, якщо ФОП на загальній системі оподаткування відправив товар через «Нову пошту» 30.09 та сформував фіскальний чек із формою оплати «післяплата» через NovaPay, а кошти за товар були зараховані на його поточний рахунок 02.10 наступного року, датою отримання доходу вважається 02.10 — дата зарахування коштів на рахунок ФОП (п. 177.2 ст. 177 ПКУ).
☝️Оскільки, об’єктом оподаткування ФОП на загальній системі є чистий оподатковуваний дохід — різниця між загальним оподатковуваним доходом та документально підтвердженими витратами.
❗️Отже, дата відправлення товару та дата формування фіскального чека не визначають дату отримання доходу за післяплатою. Вирішальною є дата фактичного зарахування коштів на рахунок ФОП.
Приєднуйтесь до ІнТакс
👍
1
👨💻
1
🤝
1