Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «Ипотека в России. Новости и аналитика»
Ипотека в России. Новости и аналитика
23.6K
30.3K
15.9K
7.3K
170.2K
Ипотека в России - новости и аналитика. Банки и кредиты.
Проект Альберта Ипполитова @IppolitovAlbert | https://Ippolitov.Info
@KosmoZon - по рекламе
#ипотека #недвижимость
Регистрация в РКН https://clck.ru/3J6Xpo
Проект Альберта Ипполитова @IppolitovAlbert | https://Ippolitov.Info
@KosmoZon - по рекламе
#ипотека #недвижимость
Регистрация в РКН https://clck.ru/3J6Xpo
Подписчики
Всего
35 035
Сегодня
-2
Просмотров на пост
Всего
1 063
ER
Общий
3.03%
Суточный
2.56%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 23 587 постов
Смотреть все посты
Пост от 21.10.2026 18:02
107
0
1
Пост от 21.10.2026 18:02
113
0
1
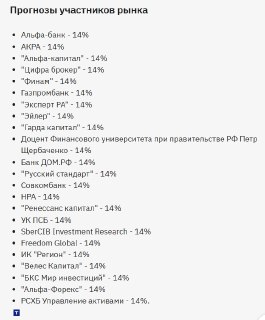
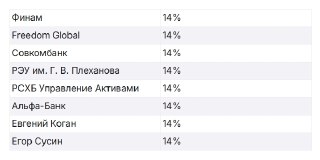
✈️Опрошенные ТАСС и Финам аналитики единодушно ожидают, что ЦБ в пятницу, 23 октября, сохранит ключевую ставку без изменений, на уровне 14%.
По мнению экспертов, пространство для снижения ставки ограничивают повышенная устойчивая инфляция, вторичные эффекты подорожания топлива и повышения тарифов, а также ожидаемый бюджетный импульс в конце года.
#мнение #ключеваяставка
@rusipoteka
📲 Ипотечный чат в MAX
По мнению экспертов, пространство для снижения ставки ограничивают повышенная устойчивая инфляция, вторичные эффекты подорожания топлива и повышения тарифов, а также ожидаемый бюджетный импульс в конце года.
#мнение #ключеваяставка
@rusipoteka
📲 Ипотечный чат в MAX
👍
2
Пост от 21.10.2026 17:22
255
0
3
1️⃣ В условиях роста процентных ставок расходы на льготную ипотеку выросли в бюджете, заявил глава Минфина Антон Силуанов.
«Вот они по этому году составят где-то около 1,6-1,7 трлн рублей, в прошлом году – 2 трлн. Но когда ставки были низкие, размеры субсидирования процентных ставок по ипотеке колебались около 200-300 млрд рублей», – сказал министр.
#госпрограммы #ипотека
@rusipoteka
📲 Русипотека в MAX
«Вот они по этому году составят где-то около 1,6-1,7 трлн рублей, в прошлом году – 2 трлн. Но когда ставки были низкие, размеры субсидирования процентных ставок по ипотеке колебались около 200-300 млрд рублей», – сказал министр.
#госпрограммы #ипотека
@rusipoteka
📲 Русипотека в MAX
Изображение
👍
2
❤
1
🔥
1
Пост от 21.10.2026 17:02
352
0
7
Закону о риэлторской деятельности быть?
Ну, что ж. Росреестр предоставил свою версию закона о риэлторской деятельности.
И по этой версии 99,9% риэлторов, работающих сейчас в России, работать риэлторами не смогут. И я в том числе)
Об этом чуть ниже.
Их вариант в целом про тот же Реестровый подход, который предлагали мы.
Но есть и отличия, причём принципиальные.
Первое - это сама суть реестра. Мы предлагали в последней версии, что риэлтор не вносится в реестр. А в реестре только юр.лица и ИП. А если риэлтор с ними работает по трудовому договору или гражданско-правовому, то юр.лицо или ИП должны сами проконтролировать, что специалист подходит под требования законодательства.
Росреестр предлагает сделать реестр риэлтора, а не юр.лица или ИП.
В целом такая модель тоже норм, но наша, лично мне, кажется лучше.
Далее, квалификация. В нашей модели была оценка квалификации раз в пять лет. Росреестр предлагает вместо оценки квалификации сделать прохождение обучения по профессиональной переподготовке.
И мне это предложение, кстати, больше нравится. Только проф.переподготовку всё же нужно заменить на повышение квалификации, так правильнее будет, как мне кажется.
Что не нравится точно.
Избыточность требований по внесению информации в реестр. РР хочет, чтобы по каждой сделке отчет был от фио клиента до цены в ДКП. Я считаю, что это слишком круто и не нужно оно.
Ну, и главное, в перечне требований к риэлтору - наличие высшего юр.образования и стаж 2 года минимум...
В общем, риэлтор - это типа не просто риэлтор, а риэлтор - юрист.
Я согласен, что юрист нужен в нашей деятельности. Но подменять суть тоже не нужно. Поэтому очевидно, что это странная норма. И на мой взгляд, правильнее использовать ту норму, что предложил я и, что в итоге было внесено в нашу версию закона: что если в договоре указано, что проводится юр.проверка, то она должны выполняться юристом.
Т.е. разделен блок юридический и риэлторский. Росреестр попытался его объединить..
Будем обсуждать и доказывать, что это не нужно.
Главное! Росреестр поменял свою позицию за последний год от "закон не нужен" до "вот вам закон". И это очень хорошо. И считаю, что наша рабочая группа приложила к этому много усилий.
В общем. продолжаем работать. Надеюсь, что в итоге закон будет.
Сегодня я в Думе принимаю участие в рабочей встрече, будем планировать дальнейшую работу по совершенствованию законодательства в жилищной сфере. И обязательно обсудим возможную доработку предложенной версии закона.
@expertned
👉 мой канал в МАХ
👍
3
❤
1
Пост от 21.10.2026 16:18
200
0
0
Ждать снижения ставок по ипотеке до конца года не стоит, считают эксперты
🖍Алексей Гусев,
эксперт Института экономики роста имени П. А. Столыпина:
До конца 2026 года мы не ожидаем резкого снижения ставок по рыночной ипотеке. В начале 2027 года возможности для их постепенного снижения могут расшириться, если инфляция продолжит замедляться, а денежно-кредитная политика будет последовательно смягчаться. Отдельные банки после пересмотра условий семейной ипотеки даже повысили ставки по рыночной на 0,2-0,5 п.п.
🖍Андрей Эрлих,
финансовый директор Nedvex:
Раньше рыночная ипотека сама по себе банкам почти ничего не приносила, но они терпели ее ради большого потока льготных кредитов и комиссий от застройщиков. С октября этот поток уменьшился, а деньги для банков дешевле не стали: ключевая ставка 14%, облигации федерального займам дают около 15%, по депозитам приходится платить больше 13%. При таких вводных выдавать ипотеку дешевле 18% банку невыгодно. Заемщику же с учетом страховок и надбавок ЦБ кредит обходится в 19,5-21,5%, и на таком уровне разница в полпроцента уже ни на что не влияет, люди ипотеку просто не берут.
Дорогая рыночная и потери объемов продаж вынуждают девелоперов переходить на рассрочки, что достаточно тревожная ситуация для рынка. Застройщики, фактически кредитуя своих покупателей, не умеют делать то, что обязан делать банк: проверять платежеспособность, считать долговую нагрузку, откладывать резервы на случай неплатежей. Схема обычно такая: покупатель вносит 15-20%, а 60-70% должен заплатить при сдаче дома через полтора-два года в расчете на то, что к тому времени возьмет ипотеку. Если ставки к 2027-2028 году не снизятся, многие из этих покупателей ипотеку не получат, и застройщики останутся с долгами, которые не смогут ни оценить, ни вернуть. Банки, которые финансируют стройки, увидят это первыми.
🖍Екатерина Щурихина,
директор по рейтингам кредитных институтов агентства «Эксперт РА»:
Даже если регулятор возобновит снижение ключевой ставки на ближайших заседаниях, жесткие подходы банков к оценке заемщиков и действующие макропруденциальные лимиты будут сдерживать снижение стоимости кредитов.
🖍Ирина Носова,
старший директор группы рейтингов финансовых институтов АКРА:
Ставки к концу 2026 года, по нашим ожиданиям, будут находиться примерно на текущем уровне. Существенных изменений ожидать не стоит, в том числе ввиду отсутствия предпосылок к ощутимому снижению ключевой ставки в краткосрочной перспективе и сохранения достаточно высокой стоимости ресурсной базы.
#мнение #ипотека
@rusipoteka
📲 Ипотечный чат в MAX
👍
1
Пост от 21.10.2026 15:22
306
0
8
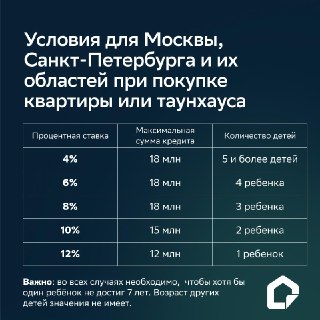
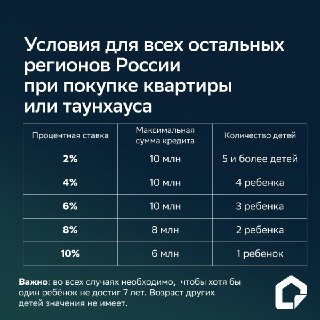
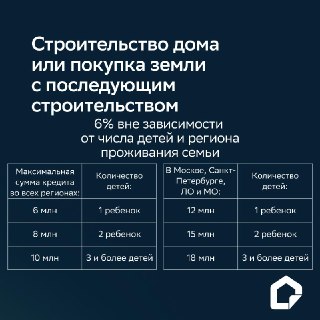
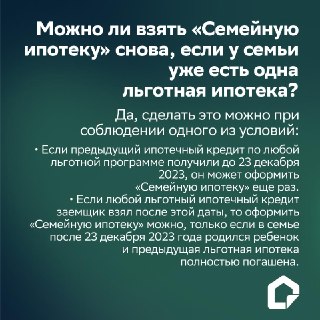
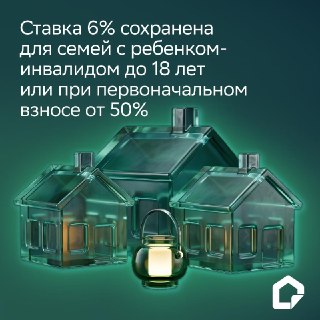
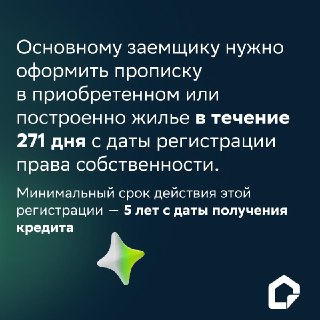
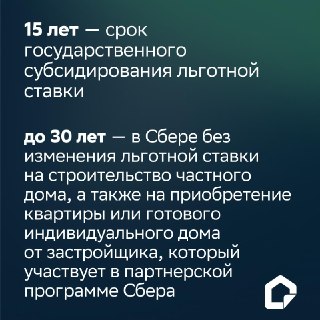
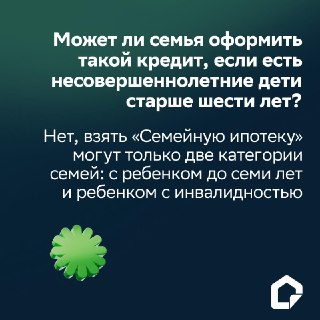
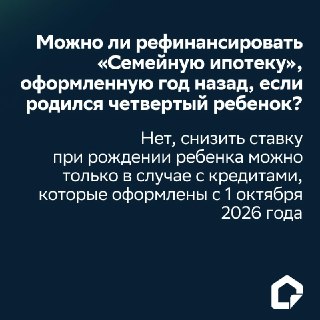
👨👩👧👦 Домклик разобрал в карточках основные изменения условий программы «Семейная ипотека».
Обновленная программа начала действовать с 1 октября. Ключевые изменения – дифференциация ставки и максимальной суммы кредита для приобретения жилья.
#семейнаяипотека
@rusipoteka
📲 Русипотека в MAX
Обновленная программа начала действовать с 1 октября. Ключевые изменения – дифференциация ставки и максимальной суммы кредита для приобретения жилья.
#семейнаяипотека
@rusipoteka
📲 Русипотека в MAX
👍
2
❤
1
Пост от 21.10.2026 15:11
1
0
0
🧔 Комитет ГД по вопросам защиты семьи одобрил к принятию в первом чтении законопроект, упрощающий процедуру оформления сделок с имуществом для военнослужащих и их супругов, проживающих в удаленных районах.
Документ подготовлен во исполнение постановления Конституционного суда РФ от 30.10.2025 №36-П.
Согласно законопроекту, в местностях, где нет нотариусов, право заверять согласие супругов на сделки с недвижимостью и иным имуществом перейдет к командирам воинских частей и руководителям военных учебных заведений.
#законодательство #недвижимость
@rusipoteka
📲 Ипотечный чат в MAX