Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «ПСБ Благосостояние»
ПСБ Благосостояние
4.8K
247
835
502
62.3K
УК ПСБ — актуальные новости фондового рынка и экономики, аналитика и прогнозы от одной из ведущих управляющих компаний России.
Сайт: https://clck.ru/3NxGAr
Дисклеймер: https://clck.ru/3M7Jjd
РКН:https://www.gosuslugi.ru/snet/67aca0f96857085566ac1bba
Сайт: https://clck.ru/3NxGAr
Дисклеймер: https://clck.ru/3M7Jjd
РКН:https://www.gosuslugi.ru/snet/67aca0f96857085566ac1bba
Подписчики
Всего
15 996
Сегодня
0
Просмотров на пост
Всего
538
ER
Общий
3.36%
Суточный
2.13%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 4 803 постов
Смотреть все посты
Пост от 23.10.2026 14:21
50
0
2
⚡️ Центральный банк сохранил ключевую ставку на уровне 14% годовых. И поднял прогноз средней КС на 2027 год с 10,5-12,5% годовых до 12,5-13,5%
📈 Почему ЦБ сохранил ставку и поднял её прогнозный уровень?
Инфляция сильно превышает целевой уровень и не показывает признаков снижения: к середине октября 12-месячный прирост индекса потребительских цен превысил 7%. Влияние повышения тарифов оказалось более выраженным, чем ждал ЦБ, и его вторичные эффекты ещё будут проявляться в следующие месяцы.
Оживление кредитования и рост денежной массы на 13% год к году создают риск дальнейшего ускорения роста ИПЦ. Как следствие, регулятор повысил прогноз инфляции на 2026 год с 6-7% до 7,1-7,6%. Долгосрочным структурным фактором поддержки инфляции остаётся дефицит трудовых ресурсов.
❓ Что это значит для рынка?
Сохранение ставки с нейтральным сигналом не стало серьёзным сюрпризом для инвесторов. В то же время, повышение среднесрочного прогноза ключевой ставки и жёсткая риторика о проинфляционных рисках в пресс-релизе уменьшает вероятность смягчения ДКП в будущем. И тем самым сдерживает восстановление рынка акций и долгосрочных облигаций с фиксированным купоном.
Новый среднесрочный прогноз ЦБ допускает очень медленное и умеренное снижение ставки в следующем году. А при ещё одном пересмотре прогноза на следующем опорном заседании – даже длительное сохранение ставки на текущем уровне. Большинство участников рынка всё же ещё надеется на существенное смягчение ДКП. Поэтому краткосрочная реакция рынков акций и облигаций умеренно негативна. Но вряд ли она перейдёт в устойчивое снижение.
В текущем уровне индекса МосБиржи уже заложены достаточно пессимистичные ожидания по денежно-кредитной политике. Сейчас наш фондовый индикатор ниже, чем он был год назад при ключевой ставке 17%. Хотя нефть Urals в рублях за это время подорожала почти вдвое.
▶️ Рынок облигаций
Рынок облигаций сейчас больше зависит от объёма первичного предложения, чем от ключевой ставки. В 4-м квартале Минфин планирует разместить ОФЗ на 2,45 трлн. руб., корпорациям надо рефинансировать 1,5 трлн. долгов по ранее выпущенным облигациям и желательно ещё заместить облигациями значительный объём банковских кредитов. Поэтому, безотносительно сегодняшнего решения ЦБ, предпочтение по-прежнему лучше отдавать бумагам с плавающим купоном, менее подверженным ценовому давлению.
🔸 Курс рубля
Курс рубля также в большей степени зависит от продаж экспортной выручки, которые в ближайшее время могут вырасти вместе с нефтью и налоговыми выплатами экспортёров. Сравнительно высокий уровень нашей ставки по мировым меркам препятствует ослаблению рубля, но его влияние уже учтено в текущем курсе.
✅ Как реагировать инвесторам?
Оптимальным решением для инвестора будет формирование сбалансированного портфеля, устойчивого к рыночной волатильности, включающего акции, рублёвые и валютные облигации, а также золото. Текущая динамика ДКП и цен на нефть дают основания сделать в таком портфеле чуть больший акцент на рублёвые облигации с плавающим купоном и российские акции.
ПСБ Благосостояние | Мы в MAX
#ключеваяставка
#мнениеэксперта_УК_ПСБ
❤
2
🔥
2
💯
1
Пост от 23.10.2026 13:30
187
0
9
⚡️ Центральный Банк сохранил ключевую ставку 14% ⚡️
ПСБ Благосостояние | Мы в MAX
ПСБ Благосостояние | Мы в MAX
👍
5
❤
3
🔥
3
Пост от 22.10.2026 18:30
82
0
2
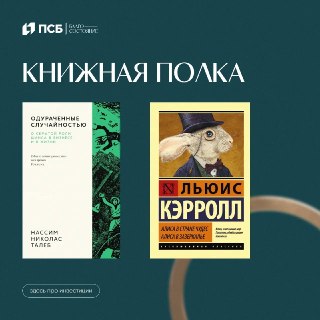
👀 Продолжаем заглядывать на книжные полки наших экспертов. Сегодня своими рекомендациями делится Александр Головцов, начальник аналитического отдела департамента управления активами УК ПСБ.
📚 Книжная полка Александра Головцова
🔴Нассим Николас Талеб — «Одураченные случайностью»
Первая книга бывшего трейдера и автора «Чёрного лебедя». Талеб показывает, как часто мы принимаем удачу за мастерство: успешная сделка ещё не доказывает правильность решения, а громкие истории победителей заслоняют тех, кто действовал так же и проиграл.
🔴Льюис Кэрролл — «Алиса в Стране чудес» и «Алиса в Зазеркалье»
Кэрролл был математиком, и его сказки полны логических парадоксов. По сути, это книги о том, как легко рассуждение уходит от реальности, а уверенность подменяет логику. Взрослый читатель узнаёт в них знакомые ловушки мышления, которые в детстве проходят незамеченными.
Какую книгу из подборки прочитали бы первой?
❤️ — «Одураченные случайностью»
🔥 — «Алиса в Стране чудес» и «Алиса в Зазеркалье»
ПСБ Благосостояние | Мы в MAX
#инвестиции
🔥
5
❤
3
💯
1
Пост от 22.10.2026 12:30
34
0
3
❓ «А вдруг с моими деньгами что-то случится?» — распространённое опасение среди тех, кто только начинает инвестировать. Прежде чем инвестировать, важно разобраться, как устроен выбранный инструмент и какие механизмы обеспечивают обособление активов.
Напомним, как с этим обстоят дела в паевых инвестиционных фондах (ПИФах).
🔸 Деньги фонда — это не деньги управляющей компании
Главный принцип: имущество ПИФа юридически отделено от имущества управляющей компании и от имущества, переданного в доверительное управление по другим договорам, в том числе от имущества других ПИФов.
УК управляет фондом, но не владеет им. Все активы — акции, облигации, денежные средства — принадлежат пайщикам на праве общей долевой собственности. Это означает, что даже если у управляющей компании возникнут финансовые проблемы, активы фонда не попадут в её конкурсную массу, а останутся нетронутыми.
🔸 Что делает специализированный депозитарий
Специализированный депозитарий — это отдельная организация, которая учитывает активы фонда и контролирует операции управляющей компании. УК не может просто взять и распорядиться имуществом фонда по своему усмотрению. По сути, это независимый наблюдатель, который следит за тем, чтобы действия управляющей компании соответствовали закону и правилам фонда.
🔸 Почему ПИФ не может обанкротиться
Паевой инвестиционный фонд — это не юридическое лицо. Он не ведёт коммерческую деятельность от своего имени и не может стать банкротом.
Обанкротиться может управляющая компания, но не фонд. Если УК лишится лицензии, Банк России передаст фонд под управление другой управляющей компании, а паи останутся у владельцев. В крайнем случае фонд может закрыться, но пайщики получат свою долю активов — пропорциональную часть портфеля.
Что мешает вам начать инвестировать?
❤️ — сложно выбрать инструмент
👍 — не понимаю, как это работает
🔥 — уже инвестирую
ПСБ Благосостояние | Мы в MAX
#инвестиции
👍
4
🔥
3
❤
2
Пост от 21.10.2026 17:30
47
0
2
📈 Денежная масса выросла до 137,6 трлн ₽
Денежная масса (все рубли в экономике: наличные и деньги на счетах людей и компаний) в сентябре выросла на 0,1% за месяц, до 137,6 трлн ₽, а годовой темп ускорился до 13,3% с 12,8%, сообщает «Интерфакс» со ссылкой на данные ЦБ. Наличных в обращении стало 21 трлн ₽ — на 21,6% больше, чем год назад.
❓ Что показывают цифры
🔴Денежная масса растёт вдвое быстрее цен: 13,3% против годовой инфляции 6,4%.
🔴Месячный прирост резко замедлился: 0,1% в сентябре после 1,0% в августе.
🔴Широкая денежная масса без валютной переоценки замедлилась за год до 11,3% с 11,8%.
🔴Наличные растут в 1,6 раза быстрее денежной массы.
❓ Почему это важно инвестору
🔴 Когда денег в экономике становится больше, чем товаров и услуг, это давит на цены. Поэтому рост денежной массы — один из факторов будущей инфляции.
🔴Доходность вложений стоит оценивать за вычетом инфляции: 10% годовых при инфляции 6,4% дают реальный прирост около 3,4%.
🔴Деньги без дела, в том числе наличные, при такой инфляции теряют около 6% покупательной способности за год.
Следите ли вы за инфляцией?
❤️ — да, сверяю с ней доходность своих вложений
👍 — замечаю по ценам в магазине и на счетах за ЖКХ
🔥 — нет, для меня это просто цифра из новостей
ПСБ Благосостояние | Мы в MAX
#инвестиции
❤
3
👍
2
🔥
1
Пост от 21.10.2026 12:00
90
0
4
🕐 ЦБ сохранит ставку до конца года?
23 октября Банк России примет решение по ключевой ставке. Александр Головцов, начальник аналитического отдела УК ПСБ, полагает, что регулятор практически наверняка сохранит её на уровне 14%.
С большой вероятностью ставка останется на этом уровне и до конца года. Снижение может возобновиться при появлении чёткого тренда на снижение устойчивых компонентов инфляции. Признаков такого тренда в ближайшие месяцы пока не видно — возможно, он появится в начале следующего года.
❓ Почему ЦБ может не спешить со снижением?
Фактическая инфляция за 2026 год, вероятно, превысит верхнюю границу прогноза ЦБ — 7%.
Денежная масса стабильно растёт на 13% год к году.
А индексация тарифов влияет на инфляцию сильнее, чем ожидал регулятор.
«Руководство ЦБ наверняка учитывает опыт прошлых лет, когда фактический дефицит стабильно и существенно превышал первоначальный план, поэтому этот фактор не будет влиять на октябрьское решение по ставке», — отметил Александр Головцов в комментарии для РБК.
📈 Что может измениться в прогнозе ЦБ?
Вместе с решением регулятор представит новый среднесрочный прогноз. Траекторию ключевой ставки, вероятно, повысят на 1–2 п. п. из-за явного увеличения проинфляционных рисков. Верхнюю границу прогноза инфляции на 2026 год возможно скорректируют в пределах 0,5 п. п.
Участники рынка ожидают, что прогноз средней ставки на 2027 год пересмотрят до 12–14%. Если пересмотр окажется более выраженным, под давлением окажутся облигации с длинной дюрацией и акции компаний с большой долговой нагрузкой.
Как вы думаете, какое решение ЦБ примет 23 октября?
❤️ — сохранит ставку на уровне 14%
👍 — снизит на 0,5 п. п.
🔥 — снизит на 1 п. п. и больше
ПСБ Благосостояние | Мы в MAX
#мнениеэксперта_УК_ПСБ
#инвестиции
❤
5
👍
3
🔥
1
Пост от 20.10.2026 17:00
74
0
2
❗️ Отпуск, ремонт, образование детей, капитал на будущее: у большинства инвесторов не одна цель, и средств на все сразу обычно не хватает. Приоритет определяет, сколько вы инвестируете в каждую цель и какой риск принимаете.
❓ Как определить приоритет цели
🔴Жёсткость срока. Первый платёж по ипотеке или оплата обучения привязаны к дате и не переносятся без потерь. Такие цели идут первыми и получают консервативную стратегию.
🔴Цена отсрочки. Чем раньше вы начинаете инвестировать регулярно, тем меньше нагрузка на ежемесячный бюджет и тем больше времени работает капитал. Длинный срок сглаживает временные просадки рынка.
🔴Значимость цели лично для вас. Цель, которая мотивирует, помогает инвестировать регулярно. Небольшая цель с коротким сроком хорошо закрепляет привычку.
🔸 Как распределить регулярные инвестиции
Решите, какую сумму вы готовы инвестировать каждый месяц, и распределите её по приоритету. Например, при 30 000 ₽ в месяц: 15 000 ₽ — цель с жёсткой датой, 10 000 ₽ — долгосрочная цель, 5000 ₽ — быстрая цель для мотивации. Пропорции у каждого свои.
🔸 Когда пересматривать приоритеты
Распределение стоит пересматривать при изменении финансового положения — как при росте дохода, так и при его снижении, — а также при изменении самих целей или горизонта инвестирования.
Сколько финансовых целей у вас сейчас?
❤️ — одна
👍 — две–три
🔥 — больше трёх
ПСБ Благосостояние | Мы в MAX
#инвестиции
❤
3
👍
1
🔥
1