Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «Онлайн-школа «Neyrons» | обучение чтению и математике»
Онлайн-школа «Neyrons» | обучение чтению и математике
4.0K
2.6K
319
21
10.4K
Онлайн-школа для детей 5–16: учим читать с пониманием, развиваем память и математику.
97,8% учеников улучшают успеваемость. Билингвы — с нами.
🎁 Начать бесплатно — мини-курс по чтению: clck.ru/3Pks2e
Связь: @NEYRONS_info
97,8% учеников улучшают успеваемость. Билингвы — с нами.
🎁 Начать бесплатно — мини-курс по чтению: clck.ru/3Pks2e
Связь: @NEYRONS_info
Подписчики
Всего
2 888
Сегодня
-4
Просмотров на пост
Всего
28
ER
Общий
0.97%
Суточный
1.04%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 6 из 3 954 постов
Смотреть все посты
Пост от 23.10.2026 15:29
15
1
0
Пятница, пошутим?)
Попросила ChatGPT меня прожарить. Без цензуры, без жалости.«впечатлительным не читать, мат))), видимо иначе не смог)»
И вот что он обо мне выдал.
⸻
«Ты, блядь, единственный человек, который умудрился продать бизнес, чтобы наконец-то отдохнуть, а потом устроил себе такой пиздец из проектов, что прежняя работа теперь кажется санаторием».
Семь лет строила онлайн-школу, продала ее и такая:
«Ну все, теперь поживу для себя».
И пошла в проект финансовым директором, покупать завод, внедрять ИИ, консультировать предпринимателей и развивать личный бренд.
Женщина, ты вообще в курсе, что отдыхать можно не только между двумя созвонами?!
⸻
🍷 Про мое домашнее виноделие
«У тебя даже домашнее вино не может просто бродить. Оно, сука, находится под финансовым контролем.
Ты каждые два дня проводишь аудит гидрозатвора, анализируешь динамику пузырьков и выясняешь, почему первая бутыль отстает от второй по KPI.
Виноград уже, наверное, думает:
“Блядь, лучше бы нас изюмом сделали”.
⸻
🏭 Про мои карьерные планы
«Ты ищешь проект финансовым директором, но параллельно рассматриваешь покупку производства.
Представляю собеседование:
— Почему хотите сотрудничать с нами?
— Ну, пока свой завод не купила.
— А если купите?
— Вас тоже могу купить. Баланс покажите.»
⸻
🤖 Про наши отношения с ChatGPT
«А твой ChatGPT вообще отдельная история.
Бедная нейросеть уже семь раз переписала пост для Threads, сократила на 200 знаков, потом на 140, потом еще на 70, а ты такая:
“Нет, как-то не по-человечески. Давай еще пять вариантов”.
Да я, блядь, скоро сам начну публиковать посты в Threads:
“Семь признаков токсичного руководителя. Первый: просит сократить текст на 1 700 символов без потери смысла”.
⸻
🏔 Про планирование отпуска
«Ты настолько финансист, что даже отпуск планируешь как инвестиционный проект.
Грузия, Абхазия, Кавказ, домик, камин, генератор, отзывы, риски отмены бронирования…
Обычные люди выбирают, где встретить Новый год.
Ты проводишь due diligence Абхазии.»
⸻
💻 Про искусственный интеллект
«А еще ты хочешь внедрить искусственный интеллект во все процессы.
Знаешь зачем?
Чтобы наконец-то делегировать кому-нибудь работу, которую сама себе, блядь, бесконечно придумываешь».
⸻
👑 И контрольный в голову
«И самое смешное, что ты называешь все это “новым этапом жизни”.
Да у тебя не новый этап жизни. У тебя холдинг без выходных, совет директоров из одной женщины и три кота в наблюдательном совете.
И знаешь, что самое страшное?
Ты сейчас дочитаешь, посмеешься и скажешь:
“Слушай, неплохо. А давай из этого сделаем пост для Threads. Только сократи до 500 знаков, без мата, и концовку другую. Предложи десять вариантов”.
⸻
И ведь, угадал!
Я действительно попросила сделать из этого пост для Threads.
А теперь попросила оформить все это для Телеграма.
Кажется, мой ИИ знает обо мне слишком много.
Но больше всего меня беспокоит другое: он уже начал жаловаться на условия труда. 😂
Хотите прожарить себя? Промпт в комментариях. Пишите, самое цепляющее), вместе посмеемся в пятницу)))
🔥
3
😁
2
Пост от 22.10.2026 07:23
7
0
0
Когда в CRM все задачи выполнены в срок, а работа стоит
В нашей онлайн-школе была интересная ситуация с задачами.
Каждый день смотрели CRM: у администраторов и менеджеров по продажам просроченных задач не было.
Казалось бы, отличная дисциплина. Все под контролем. Но при этом часть задач почему-то не выполнялась.
Начали разбираться и обнаружили, что сотрудники просто переносили сроки. Причем некоторые задачи переносились не на следующий день, а сразу на несколько дней вперед. И так неоднократно.
В системе все красиво, а реальная картина совершенно другая.
Что мы сделали?
Запретили сотрудникам самостоятельно переносить дедлайны.
Но не для того, чтобы начать штрафовать за просрочки.
Нам было важно увидеть реальную нагрузку и разобраться:
• Кто действительно не справляется с объемом работы?
• Какие задачи постоянно откладываются?
• Почему сотрудники не укладываются в сроки?
• Где проблема в дисциплине, а где в организации процессов?
И вот что здесь важно.
За просроченной задачей может стоять не только недисциплинированность сотрудника, но и неправильно распределенная нагрузка, неудобный процесс или изначально нереалистичный срок.
Если просто требовать ноль просрочек, сотрудники могут научиться обеспечивать ноль просрочек в отчетах. Но это не значит, что задачи будут выполняться быстрее.
Управлять нужно не красивыми показателями в CRM, а реальными процессами и результатами.
Чтобы увидеть настоящую картину, нужно сначала перестать прятать проблемы за зелеными индикаторами.
Пост от 14.10.2026 13:49
21
0
0
Большой контракт, от которого собственник отказался
Производственная компания получила заказ на треть годовой выручки. Собственник отказался.
Клиент требовал большую скидку, отсрочку на 90 дней и приоритет перед другими заказчиками.
Команда в шоке: такие деньги теряем! Но расчеты показали: придется брать кредит, замораживать оборотку и подводить постоянных клиентов.
Через полгода компания выросла на 25%. Без кредитов и кассовых разрывов.
Почему большой заказ может оказаться невыгодным?
1. Большая выручка не гарантирует большую прибыль.
Скидка съедает маржу, а затраты на сырье, зарплаты, электроэнергию и логистику остаются. При низкой рентабельности даже небольшое увеличение себестоимости может сделать контракт убыточным.
2. Отсрочка платежа превращает поставщика в кредитора.
Компания оплачивает производство сегодня, а деньги получает через 90 дней. Все это время нужно финансировать текущую деятельность. Если собственных средств недостаточно, придется брать кредит и платить проценты. А если клиент задержит оплату?
3. Приоритет одного клиента может стоить потери других.
Производственные мощности ограничены. Выполняя крупный заказ, компания рискует отодвинуть постоянных покупателей, которые обеспечивают стабильные продажи, более высокую маржу и своевременные платежи.
4. Крупный заказчик создает риск зависимости.
Когда значительная часть выручки приходится на одного клиента, его условия начинают определять экономику всего бизнеса. Сегодня скидка, завтра увеличение отсрочки, послезавтра пересмотр цен.
Что важно посчитать до подписания договора?
Я бы обязательно посмотрела на маржинальный доход с учетом скидки, потребность в оборотных средствах, стоимость кредита, загрузку мощностей и упущенную прибыль от других заказов. И отдельно построила бы прогноз движения денежных средств. Причем не только при оплате через 90 дней, но и при задержке еще на месяц. Потому что прибыльный на бумаге контракт вполне может привести компанию к кассовому разрыву.
В этой истории собственник выбрал не максимальную выручку, а финансовую устойчивость бизнеса.
Не каждый крупный клиент делает бизнес крупнее. Иногда он делает его беднее и даже может просто убить.
🔥
3
Пост от 09.10.2026 11:11
29
0
0
Посмотрела свежие материалы Google Cloud, Zone & Co, Fuelfinance и исследование Datarails по использованию AI в финансах. Если убрать отдельные продукты и посмотреть на общую картину, видно два важных сдвига.
Первый: AI-агенты переходят от советов к реальным действиям внутри бизнес-процессов.
Google Cloud 8 октября представил нового Gemini agent. Логика уже не в том, чтобы просто ответить на вопрос сотрудника: агент получает цель, сам планирует работу, использует инструменты, подключается к корпоративным системам и возвращает готовый результат. В кейсе бразильского банка Bradesco автоматизация финансового анализа сократила проверку документов с часа до пяти минут, количество рисковых несоответствий снизилось на 60%, а финансовая эффективность выросла более чем на 10%.
Еще показательнее то, что происходит непосредственно внутри финансовых систем. Zone & Co на этой неделе представила больше десяти специализированных агентов для NetSuite: кредиторка, платежи, закрытие периода. И главное, эти агенты уже могут не только анализировать данные, но и совершать разрешенные действия непосредственно в ERP.
Fuelfinance идет примерно в ту же сторону: у них уже библиотека из 35+ финансовых агентов, которые можно объединять в цепочки: закрытие периода, казначейство, анализ, отчетность, контроль данных. Отдельные агенты проверяют полноту данных, фиксируют решения, контролируют права доступа, а оркестратор останавливает процесс при критической ошибке.
AI постепенно перестает быть просто помощником сотрудника и становится отдельным исполнителем внутри процесса.
В решениях, которые сейчас выходят на рынок, повторяется одна логика: ограниченные права, единый источник данных, журнал действий, согласование критических операций, контроль доступа, возможность остановить процесс и человек там, где требуется решение или возникает исключение.
Причина вполне экономическая.
По данным свежего исследования Datarails среди финансовых руководителей, в среднем 26% рабочего времени уходит на проверку и исправление результатов AI. При этом только 5% опрошенных готовы доверить AI подготовку отчетности для совета директоров без дополнительной проверки человеком.
Если четверть времени сотрудника уходит на контроль AI, сама по себе автоматизация еще не означает экономию.
Поэтому сейчас для бизнеса недостаточно просто считать, сколько операций можно передать AI. Нужно считать всю экономику процесса: сколько времени агент действительно экономит, сколько уходит на проверку, сколько ошибок он создает, какие решения можно автоматизировать полностью, а где человек должен оставаться обязательной частью процесса.
Главный сдвиг, который я вижу: бизнес постепенно переходит от вопроса «где внедрить AI?» к вопросу «как правильно встроить AI в процесс и управлять его полномочиями».
Пост от 07.10.2026 18:17
30
0
0
Предприниматели любят работать с женщинами.
Сегодня увидела ролик Ирины Хакамады.
«Многие серьезные предприниматели предпочитают работать с женщинами. Они более исполнительны, дисциплинированы, лояльны. У них нет этих бешеных амбиций тебя обмануть, занять твое место».
Вынесла эту мысль в Threads, и мнения разделились. Кто-то подтверждает: женщины действительно ответственнее. Кто-то считает, что пол вообще ни при чем, все зависит от человека, образования и среды.
Я с Хакамадой согласна только наполовину. По моему управленческому опыту, женщины действительно часто более ответственны и дисциплинированы. Причем я не вижу здесь зависимости от должности: руководитель, бухгалтер, кассир или рабочий.
У меня была кассир, которой предлагали повышение, а она отвечала:
«Мне не надо. Я люблю сидеть здесь, за кассой, в своем домике».
Прекрасный сотрудник. Ответственная, надежная и совершенно не желающая становиться начальником.
Но есть и другие женщины. Такие же ответственные и дисциплинированные, только в какой-то момент они говорят: «Я хочу больше. Я готова руководить. Я хочу принимать решения».
Полезла смотреть исследования. McKinsey пишет: женщины действительно несколько реже мужчин говорят, что хотят следующего повышения. Но когда они получают сопоставимую карьерную поддержку, этот разрыв исчезает. А исследования так называемого backlash effect показывают: женщины, открыто демонстрирующие стремление к власти и высокому статусу, могут сталкиваться с более негативной реакцией именно за такое поведение.
Возможно, с женщинами действительно удобнее работать. Но не потому, что у них меньше амбиций. Просто ответственная, исполнительная и не претендующая на твое место женщина действительно очень удобный сотрудник.
А вот когда к ответственности добавляются амбиции, собственное мнение и желание влиять на решения, это уже совсем другая женщина. И совсем другие отношения с работодателем.
Пост от 29.09.2026 12:07
23
0
1
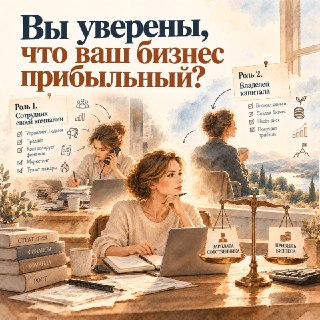
У собственника в собственной компании почти всегда две роли. И пока они смешаны, финансовый результат бизнеса очень легко переоценить.
Первая роль: сотрудник своей компании.
Собственник управляет людьми, продает, ведет переговоры, контролирует финансы, занимается маркетингом, тушит пожары. Иногда одновременно выполняет работу коммерческого директора, финансиста и генерального.
За эту работу должна быть зарплата. Не потому, что собственнику обязательно нужно каждый месяц переводить ее самому себе с одного счета на другой. А потому, что эта работа имеет стоимость.
Вторая роль: владелец капитала.
Он вложил деньги, создал бизнес, несет предпринимательский риск. И вот здесь его доходом уже становится прибыль. И эти две цифры нельзя смешивать.
Представим, собственник говорит:
«Мой бизнес приносит мне 500 тысяч в месяц».
А потом выясняется, что он сам руководит компанией, ведет ключевых клиентов, контролирует продажи и финансы.
Если завтра его убрать, придется нанять генерального директора за 250 тысяч, коммерческого за 150 и еще часть функций кому-то передать. И вдруг оказывается, что значительная часть этих 500 тысяч была не прибылью бизнеса.
Это была непосчитанная зарплата собственника.
Если вы действительно строите бизнес, а не рабочее место для самого себя, рано или поздно часть своих функций вам придется передать другим людям. Возможно, вас заменит один сильный генеральный директор. Возможно, окажется, что одного человека недостаточно, потому что вы годами совмещали три должности и на ваше место нужны трое.
И стоимость этих людей не должна внезапно появиться в экономике компании в тот день, когда вы решили выйти из операционки.
Она должна быть заложена в бизнес-модель изначально
Иначе может произойти очень неприятное открытие. Пока собственник работал за троих и не считал стоимость собственного труда, бизнес выглядел прибыльным. Как только его функции пришлось оплачивать по рынку, прибыль исчезла.
Мне очень близка в этом смысле идея Майкла Гербера:
задача собственника постепенно перейти от работы в бизнесе к работе над бизнесом.
❤
2