Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «Налоги и недвижимость от Ослоновской»
Налоги и недвижимость от Ослоновской
3.2K
5.6K
413
9
11.5K
Оргазмически про налоги и финансовые риски в недвижимости.
Блог основателя Naloglife. Переводим бизнес на новый уровень, экономим на налогах, аутсорс.
Сайт: http://naloglife.ru
Вопросы: @Evgeniya_Oslonovskaya
Сотрудничество: @BolshakovaAnastasiia
Блог основателя Naloglife. Переводим бизнес на новый уровень, экономим на налогах, аутсорс.
Сайт: http://naloglife.ru
Вопросы: @Evgeniya_Oslonovskaya
Сотрудничество: @BolshakovaAnastasiia
Подписчики
Всего
4 551
Сегодня
0
Просмотров на пост
Всего
416
ER
Общий
9.49%
Суточный
6.57%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 3 187 постов
Смотреть все посты
Пост от 19.10.2026 16:59
111
1
1
Плати налог при продаже помещения
ИП на УСН «Доходы» в 2023 году реализовал 4 нежилых помещения. С полученного дохода не уплатил налог.
Налоговая посчитала, что это неправомерно и доначислила УСН.
ИП аргументировал свою точку зрения тем, что владел помещениями как физлицо и в бизнесе их не использовал. Договоры были заключены без указания статуса ИП, вид деятельности «покупка-продажа недвижимости» в ЕГРИП отсутствовал.
Суды трёх инстанций поддержали налоговый орган.
Аргументы суда:
— Операции являются предпринимательскими, а деятельность по продаже – систематической (в 2019 г. ИП продал 3 помещения, в 2020 г. – еще 2, в 2021 г. – еще 1, в 2022 г. – 2, в 2023 г. – 4, в 2024 г. – 3);
— Нежилые помещения не предназначены для использования в личных целях.
📎 Документ: Постановление АС ПО от 30.09.2026 по делу №А12-34308/2025
#Ослоновская_новости
💬 Мой канал в MAX
👍
5
❤
1
Пост от 19.10.2026 13:34
55
0
0
Как формировать чеки при сбоях в работе «Яндекс»
ФНС России сообщила, что пользователи сервисов «Яндекс» могут временно не получать кассовые чеки по совершенным операциям.
После восстановления штатной работы сервисов будут сформированы чеки-коррекции.
Чеки плательщиков НПД будут сформированы автоматически после восстановления штатной работы сервисов компании.
Для избежания дублирования, самим самозанятым не рекомендуется самостоятельно выдавать чеки в приложении «Мой налог» до 1 ноября 2026 года.
Срок для самостоятельного отражения чеков, если «Яндекс» в автоматическом режиме не передаст данные – до 9 ноября 2026 года.
📎 Источник: Официальный сайт ФНС России
#Ослоновская_новости
💬 Мой канал в MAX
🤔
1
Пост от 16.10.2026 17:24
54
0
0
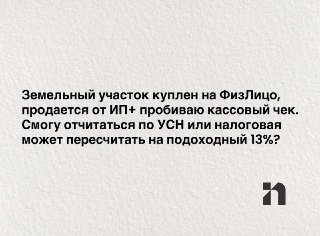
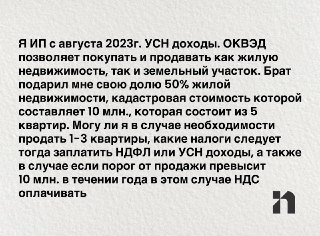
Сможете отчитаться по УСН.
Но придется, скорее всего, отписаться налоговой, что отразили доход по УСН.
#Ослоновская_вопросответ
💬 Мой канал в MAX
Но придется, скорее всего, отписаться налоговой, что отразили доход по УСН.
#Ослоновская_вопросответ
💬 Мой канал в MAX
👍
1
Пост от 16.10.2026 14:11
61
0
0
Тут нужно дополнительно оценить ситуацию:
— Как вами использовались квартиры?
— Кто владел другой долей? Вы?
— Если да, то как использовали? Как долго владели?
— Как часто продаете квартиры?
#Ослоновская_вопросответ
💬 Мой канал в MAX
— Как вами использовались квартиры?
— Кто владел другой долей? Вы?
— Если да, то как использовали? Как долго владели?
— Как часто продаете квартиры?
#Ослоновская_вопросответ
💬 Мой канал в MAX
🔥
2
Пост от 13.10.2026 08:44
347
4
1
Не работает…
Вчерашнее утро началось с переписки в нашем внутреннем рабочем чате о том, что:
— Не получается через CRM написать клиентам;
— Не получается зайти на Диск;
— Часть данных пропала;
— Не отправляются отчеты через 1С-отчетность;
— Не работает СЭДО;
— Не подписываются документы;
— Не открываются документы на Яндекс почте;
— Нет синхронизации с почтой…
И такая дребедень целый день… 😵💫
Причина ясна…
Разгар отчетности – и тут…
Хорошо, что дополнительно копируем информацию и базы, но все же неприятно.
А вы столкнулись с проблемами?
💬 Мой канал в MAX
🤪
8
❤
2
Пост от 12.10.2026 16:59
458
1
14
Полученная от матери коммерческая недвижимость не облагается УСН
Судебная практика набирает обороты 🔥 Не так давно разбирали прецедент, сейчас спешу поделиться еще одним делом, в котором АС Поволжского округа встал на сторону налогоплательщика.
ИП применял УСН «Доходы». Основной вид деятельности - аренда и управление недвижимым имуществом.
В 2022 году ИП принял в дар от матери земельный участок, 9 квартир и 8 нежилых помещений. Имущество до и после дарения использовалось в предпринимательстве и, по мнению налоговой, образовало внереализационный доход у одаряемого.
Кассация с этим не согласилась: дарение не повлекло возникновения имущественного прироста ввиду нахождения объектов под контролем членов семьи.
Если нет прироста, значит и нет облагаемого дохода по УСН.
📎 Документ: Постановление АС ПО от 24.09.2026 по делу № А12-13971/2024
Ждали хороших новостей? Вот хотя бы одна нашлась! 😅
#Ослоновская_новости
💬 Мой канал в MAX
👍
20
❤
4
Пост от 12.10.2026 14:19
1
0
0
Расширение перечня индикаторов риска для проверок ККТ
Завершилось общественное обсуждение проекта приказа Минфина, который предлагает рисковые критерии для контроля ККТ увеличить до 10.
Сейчас у налоговиков 3 критерия.
В случае принятия нового приказа, о наличии нарушений будут свидетельствовать:
— Отсутствие фискальных данных в течение 60 дней;
— Большое количество и суммы возвратов;
— Частые и большие корректировки;
— Все расчеты наличными;
— Все расчеты безналичными;
— Большие расходы;
— Задержка с кассой;
— ККТ не зарегистрирована после регистрации в ЕГРИП или ЕГРЮЛ;
— ККТ не зарегистрирована после получения патента.
📎 Документ: проект приказа Минфина (ID 169175).
В первую очередь под пристальным вниманием окажутся сферы общепита и розничной торговли. Но и нас данные критерии касаются.
#Ослоновская_новости
💬 Мой канал в MAX