Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «Dauphinois»
Dauphinois
1.8K
0
1.3K
851
0
Канал об экономике, французской экономической школе, обратная связь: alallakt@gmail.com
Подписчики
Всего
6 749
Сегодня
-2
Просмотров на пост
Всего
1 355
ER
Общий
20.08%
Суточный
15.14%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 1 820 постов
Смотреть все посты
Пост от 13.10.2026 11:11
223
0
8
Посторонитесь, Греция и Италия. "Больной человек Европы" теперь —Франция: заоблачные социальные расходы, растущие дефициты, надвигающаяся долговая бомба. Финансовые беды грозят расплескать экономическую турбулентность по всей зоне евро.
Тревога инвесторов растет: недавняя распродажа облигаций взметнула стоимость заимствований. Хедж-фонды, иностранные правительства и пенсионные фонды сбрасывают долгосрочные французские бумаги — доходность десятилетних бумаг за пределы выше 5%.
Распродажа облигаций — симптом проблемы крупнее. Инвесторы нервничают из-за того, что финансовая картина Франции мрачнеет, а несговорчивая политическая система будто не способна остановить дрейф в сторону дефолта. Основные кандидаты на апрельских выборах доверия не внушают.
Дефицит бюджета превышает 5% ВВП и куда выше потолка ЕС в 3%. По этому показателю Франция вторая среди развитых стран, сразу за США. Госдолг — почти 3,6 триллиона долларов, 119% ВВП. В 2030 году к погашению подходит 1 триллион долларов. Рефинансирование может поднять расходы на обслуживание долга на 59%. А план правительства? Продать в следующем году еще 386 миллиардов долларов долга.
Проблема Франции проста. Страна тратит на соцзащиту и бюрократию больше, чем собирает налогов. Госсектор — более 57% ВВП, больше, чем у европейских соседей, не скупых на соцрасходы. Но сто́ит лидерам хоть немного урезать это раздутие — как Макрон в первый срок, — главные бенефициары этих подачек выходят на улицы, верные французской революционной традиции.
Марин Ле Пен из "Национального объединения", лидер гонки за президентское кресло, обещала обуздать дефицит до 3% ВВП, но также вернуть пенсионный возраст к 60 для части работников, а это раздует бюджетную дыру.
Кандидат от ультралевых Меланшон заставит центробанк списать вложения в госдолг, или "кинуть его в топку". Это бессмысленный рецепт экономического краха: откажись правительство Меланшона платить по уже накопленному долгу Франции — кто станет одалживать ей вновь?
Сбалансированный бюджет у Франции был в 1974 году. Рано или поздно счет предъявили бы. Инвесторы сигналят, что расплата, возможно, уже на подходе.
Пост от 12.10.2026 17:42
218
0
2
Микрошоки и макропоследствия
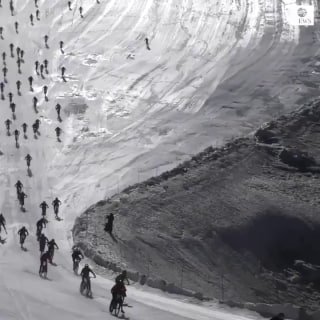
⬆️Вот это видео иллюстрирует важность проблемы, которую решали нобелиаты- 2026 Майкл Вудфорд (был в нашем списке) и Роберт Холл получившие премию с формулировкой - «за микроэкономические основы макроэкономической стабилизации».
Как это работает - один велосипедист падает (это микрошок) - сам встаёт, с ним всё в порядке. Но остальные начинают тормозить, объезжать, влетать друг в друга, и через минуту лежат все. Макроэффект - массовый завал - возник не из «закона падения пелотона», а из решений и реакций отдельных людей.
Именно в этом была проблема старой макроэкономики, которая описывала экономику через устойчивые связи между агрегатами - инфляцией, безработицей, выпуском - и считала, что эти связи можно использовать для политики. Но в 1970-е что то пошло не так - высокая инфляция и высокая безработица пришли одновременно, хотя раньше считалось, что так быть не должно.
Роберт Лукас, великий, объяснил, в чем тут штука – мол, связи между агрегатами - это просто корреляции, а не глубокие структурные зависимости, потому что у людей есть свои представления о прекрасном - они думают, ожидают, планируют, учитывают политику правительства, кстати. Когда правительство пытается систематически использовать эти корреляции для проведения политики, люди меняют поведение, и корреляции ломаются. Значит, нужна другая теория - такая, которая описывает решения отдельных людей и фирм, а не абстрактные агрегаты.
Задача, которую решали Холл и Вудфорд, — построить макроэкономику на микрооснованиях, т.е. объяснить, как из индивидуальных решений и их взаимодействия возникают макроэкономические последствия. Холл показал, как отдельный гонщик (потребитель) смотрит далеко вперед по трассе, а не только под свое колесо. А Вудфорд связал эти маневры, реакции фирм и сигналы арбитров (ЦБ) в единую систему.
Видео показывает, почему это необходимо: чтобы понять, почему упал весь пелотон и как это предотвратить, смотреть нужно не на весь массив гонщиков, а на нужно смотреть на отдельных велосипедистов - и на то, как они реагируют друг на друга, на решения и ожидания каждого из них
Пост от 11.10.2026 10:18
95
0
2
Уже обыденностью становятся подобные вещи
https://x.com/PrimeIntellect/status/2108672479007047952
https://x.com/PrimeIntellect/status/2108672479007047952
Пост от 10.10.2026 22:30
374
0
7
В Штатах по мере приближения к выборам всё больше говорят о грядущем влиянии на них искусственного интеллекта.
Выяснилось, что огромное количество американцев решают, за кого голосовать, предварительно посоветовавшись с ИИ. В основном для этого используют ChatGPT, но иногда в ход идёт и Claude. Большинство просят ИИ создавать электронные таблицы по различным кампаниям или проверять или опровергать вирусные утверждения о кандидатах.
"Я не должен пытаться манипулировать вашими политическими взглядами или указывать вам, как голосовать, но я могу помочь вам изучить кандидатов в соответствии с выбранными вами критериями, сравнить доказательства, обсудить политическую философию и рассуждать о приоритетах", объясняет ChatGPT пользователям. .Но эксперты в ужасе: с их точки зрения модели ИИ, как правило, совсем не так беспристрастны, как кажутся.
Было опубликовано множество исследований о том, как чат-боты с ИИ способствуют так называемой "когнитивной разгрузке", когда люди в той или иной степени перекладывают на ИИ свои мыслительные процессы. Нетрудно представить, что нечто подобное может происходить и с гражданской активностью. Тогда пользователи незаметно для себя могут превратиться в марионеток, которые голосуют так, как им подсказывает ИИ.
Особенно весело такая перспектива выглядит на фоне всё большего сближения занимающихся ИИ компаний с властью. Та же OpenAI связана с политическими комитетами, которые пожертвовали десятки миллионов долларов как республиканским, так и демократическим кандидатам. Но её президент Грег Брокман в 2025 году пожертвовал 25 миллионов долларов суперкомитету Дональда Трампа и остается тесно связанным с администрацией. А все главы компаний пляшут вокруг Белого дома, пытаясь отодвинуть регулирование ИИ.
Пост от 07.10.2026 13:50
803
0
19
Черный сентябрь для французского долга: доходность десятилетних государственных облигаций вплотную приблизилась к отметке 5% (в пятницу — 4,99%). Месяц назад она составляла 4,2%, а в марте — 3,3%. Ускорение поразительное. Оно происходит на фоне сильнейшего напряжения на мировых долговых рынках, прежде всего в США. Однако даже в этом водовороте Франция выделяется. Разрыв между стоимостью заимствований для Франции и для Германии — эталонного заемщика еврозоны — увеличивается с каждым днем. Этот спред вырос с 65 базисных пунктов в июне до 80 в начале сентября и превысил 150 пунктов в эту пятницу. Цифры головокружительные.
Не скатываемся ли мы в финансовый кризис? Ровно пятьдесят лет назад в такой ситуации оказалась Великобритания, вынужденная обратиться за помощью к Международному валютному фонду, а в 2010 году — Греция, доведенная до грани банкротства. Финансовые кризисы принимают разные формы. Но у них всегда есть общие черты: инвесторы теряют доверие, доступ к долговому рынку закрывается или становится непомерно дорогим, события развиваются по резко восходящей спирали, и проблемы резко возрастают.
Когда начинается такой кризис? "Когда о вас пишут на первых полосах международной финансовой прессы", — отвечает крупный англосаксонский инвестор. Если он прав, то этот момент настал. "Франция — эпицентр мирового долгового кризиса", — гласил в четверг заголовок The Wall Street Journal. "Множатся слухи о втором кризисе еврозоны, эпицентром которого на этот раз станет Париж", — писал в тот же день обозреватель Bloomberg Джон Отерс.
Инвесторы теряют доверие. После роспуска парламента в июне 2024 года и выборов, по итогам которых правительство лишилось опоры в виде парламентского большинства, самые надежные покупатели постепенно уходят с рынка французского долга. Первыми покинули корабль японские фонды. Теперь это движение ширится. "Люди забывают, насколько быстро участники аукционов (…) могут исчезнуть в период кризиса", — отметил в интервью Financial Times Алеш Коутны, руководитель направления международных процентных ставок Vanguard. "Сегодня не осталось ни одного международного долгосрочного инвестора, который хотел бы покупать французский долг", — утверждает глава одной из французских финансовых компаний.
Восприятие риска действительно усиливается. Об этом свидетельствует стоимость кредитного дефолтного свопа (CDS) — инструмента, о котором в спокойные времена никто не вспоминает. Он позволяет застраховаться от неплатежа со стороны государства. Инвесторы приобретают его, чтобы защититься от этого риска, но прежде всего — чтобы застраховать свой портфель от падения стоимости. Пятилетний CDS на Францию котируется на уровне 80 пунктов: за месяц он вырос более чем вдвое. Исторический рекорд (110 пунктов) был установлен в 2012 году, в разгар кризиса еврозоны.
Теперь возникает риск, что кризис ускорится. "Когда становится ясно, что долг может стать неподъемным, процентная ставка сначала растет медленно, а затем — внезапно", — пишет в соцсети X бывший главный экономист МВФ Оливье Бланшар. Он сопроводил публикацию графиком с почти вертикальными кривыми, который, по его словам, "к сожалению, весьма актуален для сегодняшней Франции".
Пост от 05.10.2026 11:07
802
0
10
Создатели искусственного интеллекта считают, что он способен ускорить экономический рост до невиданных прежде темпов. Экономисты настроены скептически. И вопрос о том, кто окажется прав, решится вовсе не в Кремниевой долине.
Искусственный интеллект добрался даже до компаний, занимающихся борьбой с вредителями. "Для нас это полностью изменило правила игры", — признается Зина Шапер, управляющий директор ганноверской компании Schaper, специализирующейся на борьбе с вредителями.
По образованию Шапер экономист. Ей неожиданно пришлось возглавить семейный бизнес после того, как ее отец тяжело заболел. Шапер внедрила ИИ в рабочие процессы компании и с его помощью систематизировала накопленные сотрудниками знания о том, как устроена работа предприятия.
Теперь новых работников обучают с помощью чат-бота, а сотрудники службы поддержки клиентов могут задавать системе вопросы с планшета. Особый стандарт обслуживания в компании называют "шаперовской школой": сотрудники должны обеспечивать такой уровень сервиса, который позволит компании выделяться среди конкурентов. "В профессиональном училище этому не научат", — говорит руководить компании. Теперь ИИ помогает быстро передавать накопленные знания новым сотрудникам, которые почти всегда приходят в компанию из других профессий. Благодаря этому компании удается сохранять преимущество в производительности труда.
Как и в компании Schaper, искусственный интеллект постепенно проникает во все сферы немецкой экономики. Вместе с этим растут надежды на то, что он сможет обеспечить устойчивый экономический рост. Для Германии такая перспектива была бы особенно желанной.
В сценарии существенных экономических изменений ИИ должен применяться при выполнении 20% всех задач в производстве. При этом три четверти этих задач должны быть автоматизированы, а производительность при их выполнении благодаря ИИ должна вырасти более чем на 50%.
В экстремальном сценарии искусственный интеллект должен применяться уже при выполнении 30% всех задач. Из них 90% должны быть автоматизированы, а производительность благодаря ИИ — увеличиться более чем вдвое.
"Создать модель, которая выдаст подобный прогноз, очень легко", — уверяет Бен Молл, профессор макроэкономики Лондонской школы экономики. По его словам, главный вопрос заключается в том, насколько реалистичны заложенные в такую модель предположения.
Если принимать эти факторы в расчет, становится ясно и другое: одной Кремниевой долине не решить проблему слабого экономического роста Германии.
Экономист Мэтт Клэнси недавно попытался объяснить в своем блоге, почему технологическая отрасль и экономическая наука настолько по-разному смотрят на перспективы роста.
Его ответ таков: экономисты знают, насколько трудно добиться роста. Они понимают, насколько велика разница между тем, что возможно в теории, и тем, что удается реализовать на практике. И они привыкли мыслить категориями постепенных изменений.
В технологической среде, напротив, хорошо знают, насколько нестабильным бывает рост: успешная сегодня компания уже послезавтра может обанкротиться. Представители отрасли мыслят не постепенными изменениями, а радикальными сценариями. И они знают, что мало что обладает такой преобразующей силой, как более совершенные технологии и более высокий уровень интеллекта. В искусственном интеллекте сочетается и то и другое.
Пост от 03.10.2026 14:18
722
0
2
Выходят ли из моды прогнозы траектории ключевой ставки?
Выше я писал, что новый председатель ФРС Кевин Уорш скептически относится к публикации центральными банками прогнозов.
А теперь ещё и глава Европейского центрального банка (ЕЦБ) Кристин Лагард высказалась в том же духе, заявив: «In times of uncertainty, forward guidance loses its value». Автоматический переводчик предлагает такой вариант этой фразы на русском: «В периоды неопределённости прогнозы центрального банка теряют свою ценность», но я сознательно привожу здесь оригинальную цитату, потому что специальный термин forward guidance подразумевает не любой прогноз. Обычно под ним понимают обещания или сигналы центрального банка относительно будущей траектории ключевой ставки.
Основная причина для опасений по поводу подобных сигналов такова: если центральный банк заранее обещает определенную траекторию ставки, а затем экономическая ситуация резко меняется, ему приходится либо нарушать собственные обещания, либо принимать неоптимальные решения. Причем даже если центральный банк заранее оговаривал, что подобные ориентиры не являются обязательством, изменение курса может нанести ущерб его репутации.
Полную речь Председателя ЕЦБ можно найти здесь:
https://www.youtube.com/watch?v=eRAECsQNRHU
Значит ли это, что центральные банки склонны вовсе отказываться от управления ожиданиями с помощью коммуникации? На самом деле нет.
Сама же Лагард уточняет: «Здесь важно различать forward guidance, который мы отложили в сторону, и framework guidance». Она подчеркивает, что под framework guidance понимается описание нескольких возможных сценариев развития экономики. Одновременно центральный банк объясняет, как именно он будет реагировать в каждом из этих сценариев. Именно так Лагард предлагает строить коммуникацию ЕЦБ.
Иными словами, в условиях высокой неопределенности не следует обещать рынкам единственную траекторию ставки. Вместо этого следует описать, как центральный банк будет её выбирать в зависимости от того, какой из сценариев будущего реализуется.
В этом смысле можно провести параллель между подходами ЕЦБ и Банка России. Банк России в своих Основных направлениях рассматривает широкий спектр сценариев и указывает диапазоны ключевой ставки, соответствующие каждому из них.