Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «Ипотека и недвижимость»
Ипотека и недвижимость
26.8K
68.4K
13.7K
7.1K
217.7K
Информационный блог "Ипотека и недвижимость". Тематические новости, условия банков по ипотеке, советы и памятки. С 2017 года пишем и собираем для вас новое, нужное, интересное.
🔹Сотрудничество @wiki_ip 🅿️
РКН: https://clck.ru/3EdgvJ
🔹Сотрудничество @wiki_ip 🅿️
РКН: https://clck.ru/3EdgvJ
Подписчики
Всего
72 167
Сегодня
+6
Просмотров на пост
Всего
3 859
ER
Общий
5.35%
Суточный
4.36%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 26 796 постов
Смотреть все посты
Пост от 07.10.2026 17:03
1 082
3
16
💬 Михаил Задорнов, экс-министр финансов и экс-глава банка ВТБ-24 и банка «Открытие» про новую семейную ипотеку:
"Иллюзий быть не должно: мы наблюдаем жесткий, неизбежный и абсолютно необходимый демонтаж перегретой системы".
"...сворачивание новых выдач — это экстренное торможение, которое позволит переломить тенденцию и снизить траты бюджета на обслуживание льготных программ до 1,3–1,4 трлн рублей уже в следующем году".
Что это значит для экономики
"Строительная отрасль бьет тревогу. Уже сейчас заметно снижение запуска новых проектов — на 15% за восемь месяцев 2026-го. Это неизбежно приведет к замедлению ввода жилья и ударит по смежным секторам: металлургии, деревообработке, производству цемента.
Вполне возможно банкротство части застройщиков. В зоне риска те, кто на волне ажиотажа набрал дорогие бридж-кредиты под покупку новых участков с плохим финансовым планированием"
Что для простых покупателей
"для простых покупателей трагедии не будет. Благодаря системе эскроу-счетов деньги ипотечников защищены. Если кто-то из девелоперов не потянет проект, его просто подхватит и достроит другой игрок или банк-кредитор. Пострадать могут лишь инвесторы — держатели облигаций закредитованных застройщиков".
"спрос закономерно начнет перетекать на вторичный рынок, а ценовой разрыв между новостройками и готовым жильем сократится до адекватных 10–15%".
"На дальнейшую балансировку потребуется около двух лет" ("если не случится глобальных шоков").
#мнение #семейнаяипотека @ipotekahouse
👍
4
💯
3
😁
1
🤔
1
Пост от 07.10.2026 15:10
748
0
3
Цифровой профиль: что банки могут знать о вас помимо кредитной истории
Когда вы подаёте заявку на кредит, на первый план выходят привычные параметры: доход, просрочки, кредитный рейтинг. Но, если вы оформляете кредит через маркетплейс или финтех-платформу, могут подключаться и дополнительные поведенческие данные, рассказывает БКИ "Скоринг бюро".
Что это может быть:
*️⃣ Информация об устройствах и операционной системе
*️⃣ Активность: частота входов, геолокация, смена IP
*️⃣ История заявок в других банках через платформу
*️⃣ Сведения о приложениях (в отдельных случаях, если вы дали доступ). Насторожить могут несколько приложений микрозаймов; букмекерские, игровые приложения или криптокошельки.
Такие данные не попадают в кредитную историю и не влияют напрямую на ваш рейтинг, но могут использоваться как дополнительные маркеры риска при внутренней оценке заёмщика.
#кредиты #ипотека #кредитнаяистория @ipotekahouse
👌
1
Пост от 07.10.2026 14:15
1 058
0
5
📌 Цифровой профиль - это совокупность цифровых записей о физическом или юридическом лице, которая автоматически формируется на основе данных из различных государственных информационных систем (ГИС) и используется для быстрого предоставления государственных и коммерческих услуг в электронном виде.
В России эта инфраструктура работает на базе портала «Госуслуги» (ЕСИА).
Как устроен и из чего состоит цифровой профиль
Профиль работает по принципу распределенной системы: он не хранит все документы в одном месте, а по запросу собирает актуальные сведения из баз ведомств (МВД, ФНС, СФР, Росреестр и др.) через Систему межведомственного электронного взаимодействия (СМЭВ).
В цифровой профиль гражданина уже входит более 80 видов сведений.
Какие данные уже содержит Цифровой профиль гражданина:
Личные и базовые документы
◾️Удостоверения личности: ФИО, дата и место рождения, данные действующего паспорта РФ и история ранее выданных паспортов, загранпаспорт.
◾️Регистрационные номера: СНИЛС и ИНН.
◾️Контакты и адреса: подтвержденный номер телефона, адрес электронной почты, адрес постоянной регистрации и фактического проживания.
Транспорт и имущество
◾️Автомобиль: выписка из государственного реестра транспортных средств, сведения о зарегистрированных автомобилях , а также данные о водительском удостоверении.
◾️Недвижимость: данные из Росреестра о праве собственности на недвижимое имущество.
Финансы, работа
◾️Налоги и доходы: справки по форме 2-НДФЛ, сведения о доходах и страховых взносах, а также статус самозанятого.
◾️Трудовая деятельность: выписка из электронной трудовой книжки (стаж, места работы).
◾️Пенсии и льготы:
• выписка о состоянии индивидуального лицевого счета в СФР,
• сведения о назначенных пенсиях и предпенсионном статусе,
• сведения о мерах социальной поддержки,
• балансе материнского капитала.
Медицинская информация
• Данные полиса обязательного медицинского страхования (ОМС),
• сведения о прикреплении к медицинской организации.
#госуслуги #цифровойпрофиль #документы @ipotekahouse
🤔
1
👌
1
😡
1
Пост от 07.10.2026 13:34
745
1
7
Власти расширяют цифровой профиль гражданина.
Об этом рассказал зампред совета по развитию цифровой экономики при Совете Федерации сенатор Артем Шейкин.
Цифровой профиль – это совокупность сведений о человеке, которые содержатся у ведомств и которыми они обмениваются.
В него планируется еще включить данные о:
с октября т.г.
• автомобиле,
• электронных больничных,
• наличии маткапитала и его остатке,
• залоге движимого имущества,
• праве на наследство,
• банкротстве,
• образовании: о квалификации, зачислении в вузы, студенческом билете,
• волонтерской деятельности.
с декабря т.г.
• сведения о статусах электронных паспортов транспортных средств
с января 2027 года
• о наличии льготной ипотеки, субсидируемой из бюджета
с февраля 2027 года
• о наличии или отсутствии судимости,
• уголовном преследовании,
• нахождении в розыске.
Для гражданина, говорят, эффект будет выражаться в расширении возможностей электронных услуг – по мере готовности ведомств и организаций к обмену соответствующими данными.
#инициативы #цифровойпрофиль #госуслуги #документы @ipotekahouse
😡
4
👍
1
😁
1
🤔
1
Пост от 07.10.2026 12:40
672
0
7
На Госуслугах появятся две кнопки:
🔴 «красная кнопка» - для защиты от мошенников. При нажатии SOS значимые онлайн-операции будут замораживаться. Так злоумышленники, например, не смогут перевести деньги от имени пользователя или сменить пароли. Через «Госуслуги» можно будет заблокировать учетную запись или отдельные финансовые услуги.
🟢 «зеленая кнопка» – для отмены «красной кнопки» и снятия ограничений, наложенных участниками системы «Антифрод».
Говорят, заработает уже в 2026 году. К сервису подключаются банки и операторы связи.
#госуслуги #банки #риски #мошенничество @ipotekahouse
👍
7
😁
1
Пост от 07.10.2026 11:56
1 309
0
9
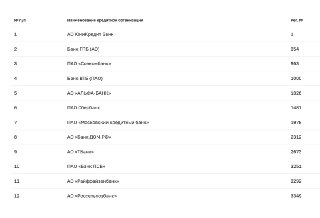
Банк России утвердил новый перечень системно значимых кредитных организаций.
На долю 12 банков приходится около 80% совокупных активов российского банковского сектора.
Системно значимые банки – крупнейшие кредитные организации страны, устойчивость финансового состояния которых оказывает влияние на банковскую систему в целом.
Список не изменился.
#цбрф #банки @ipotekahouse
На долю 12 банков приходится около 80% совокупных активов российского банковского сектора.
Системно значимые банки – крупнейшие кредитные организации страны, устойчивость финансового состояния которых оказывает влияние на банковскую систему в целом.
Список не изменился.
#цбрф #банки @ipotekahouse
👌
1
😡
1
Пост от 07.10.2026 10:34
1 374
1
43
📌Семейная ипотека с 1 октября. Старшие дети
Напомним, возраст старших детей не важен для расчета дифференцированной ставки и лимита кредита, если в семье есть ребенок до 7 лет. Старшие дети могут быть даже "глубоко" совершеннолетними. Их тоже учтут.
При этом,
✅ если такой совершеннолетний ребенок участвует просто для подсчета количества детей для своих родителей, то у него самого сохраняется право на собственную льготную ипотеку
☑️ если такой совершеннолетний ребенок, кроме того, что участвует в подсчете количества детей, еще и идет созаемщиком к родителям в сделку (ну, например, для повышения дохода), то право на будущую свою льготную ипотеку (причем любую, не только семейную) он теряет. Хотя да, право будет, если вот эта семейная ипотека родителей будет погашена и у него самого появится ребенок.
#ипотека #семейнаяипотека @ipotekahouse
👍
8
🔥
2
😡
1