Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «inVesti.kz»
inVesti.kz
3.1K
4.6K
19
3
26.0K
Инвестиции в Казахстане и за рубежом. Полезная информация для новичков. Лайфхаки и разборы отдельных кейсов. Аналитика от зарубежных экспертов.
Для связи, пожеланий и проклятий: @alexei_1973
Для связи, пожеланий и проклятий: @alexei_1973
Подписчики
Всего
3 407
Сегодня
0
Просмотров на пост
Всего
365
ER
Общий
10.71%
Суточный
8.25%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 3 105 постов
Смотреть все посты
Пост от 19.10.2026 06:05
96
0
1
Пост от 19.10.2026 06:00
58
0
0
Обратная сторона (вы можете жить слишком скромно): правило рассчитывалось под самые худшие исторические сценарии в США. Если вам повезет жить в более спокойное время, вы запросто могли бы тратить больше и кайфовать сильнее, но система этого не позволяет.
Подводные камни.
Я пока основываю свою систему снятий на этом правиле. Правда, должен признаться, что я каждый год (а я уже 5 лет на пенсии) забираю немного больше денег, чем должен. Это немного напрягает, но пока я не очень выбился из графика, благодаря хорошей доходности капитала.
Продолжение следует…
👍
2
Пост от 19.10.2026 06:00
65
0
0
#образование
У каждого языка в мире есть свое предназначение. И бытие определяет сознание. Так было до появления коучей по саморазвитию. Сейчас-то конечно все изменилось. Карта желаний на стене не только определит, где вы будете жить через год, но и на каких языках говорить научитесь во сне.
Особенно больно это слышать в тот момент, когда записался на курсы немецкого и начинается все очень тяжело. Оказывается, на курсах надо разговаривать с живыми людьми. А это само по себе для меня вызов.
Ну так вот, о языках. Говорят, что в каких-то языках северных народов есть 200 определений снега. Это кажется невероятным, однако в любом развитом языке таких определений не меньше, если подумать, то наст, поземка, вьюга, снежок и лед – это совершенно разные понятия, очевидные и ребенку.
Однако, предназначение языков тем не менее существует. Грузины разговаривают друг с другом с горы на гору не испытывая затруднений. Русские, не понимают собеседника, если фразы щедро не пересыпаны матом. Это стало знаками препинания, привлечением внимания и вообще, хорошим тоном. Без этого они не различают слов.
Также они не верят стиральной машине без окна. Только красивая карусель из трусов в прямом эфире приносит им спокойствие и доверие шайтан-машине. Стиральная машина с окном очень убедительна и многим заменяет камин. Потому они стиралки и пиздили в Украине. Очень хотелось домашнего тепла и уюта. Гедонисты блять недоделанные.
Итак, предназначение есть у всего. Наши с вами капиталы предназначены, в основном, для прекрасной и спокойной жизни после работы. И вот здесь, у меня, и со временем у вас, возникнет некое непонимание. Во-первых сложно заставить себя не экономить, а тратить сколько положено. Но это ладно.
Определить, сколько положено – это достаточно сложная задача. На этой неделе мы постараемся разобрать различные методы расходования денег из капитала, опишем их преимущества и недостатки и каждый из нас сможет сохранить этот пост и руководствоваться им, когда придет время разбрасывать камни.
Выбор правильной стратегии снятия денег со счета — это ключ к тому, чтобы на пенсии не только ни в чем себе не отказывать, но и не остаться с пустым карманом.
Эта тема сводится к вечной дилемме:
Слишком быстро все потратить и остаться без гроша до конца жизни.
Слишком сильно экономить и всю старость просидеть на гречке, хотя мог бы жить на широкую ногу.
Балансировать между этими двумя крайностями — задачка со звездочкой. Поэтому финансовые эксперты придумали несколько классных стратегий. Давайте разберем самые популярные из них.
Правило 4% (фиксированные реальные выплаты)
Это самый известный и классический метод. Он хорошо алгоритмизируется. Его можно предсказать, используя статистику прошлых результатов портфеля, поэтому, этот метод я, как правило, рекомендую в своих финансовых планах реальным клиентам. Это не значит, что он единственный возможный. Кто захочет, тот использует те 15-20 лет до понсии для изучения и составит свой уникальный метод изъятий. Итак, суть метода 4% проста:
В первый год на пенсии вы снимаете 4% от общей стоимости вашего портфеля.
Во второй год вы берете ту же сумму, но корректируете её с учетом инфляции.
В третий — снова корректируете с учетом инфляции. И так далее.
В итоге каждый год вы получаете одинаковую сумму по покупательной способности (потому стратегию и называют стратегией фиксированных реальных выплат).
Пример в цифрах:
Ваш стартовый капитал: 600 000 фунтов.
Год 1: снимаем 4% = 24 000 фунтов (2 000 в месяц).
Год 2 (инфляция 2%): 24 000 × 1,02 = 24 480 фунтов (2 040 в месяц).
Год 3 (инфляция 3,5%): 24 480 × 1,035 = 25 337 фунтов (2 111 в месяц).
Плюсы:
Простота: легко запомнить и внедрить.
Предсказуемость: вы точно знаете, какой у вас будет реальный доход.
Надежность по истории: исторические тесты показывают, что в 95% случаев таких денег хватало на 30 лет, да еще и приличный остаток на счету оставался.
Минусы:
Риск плохих годов на старте: если фондовый рынок в первые годы вашей пенсии рухнет, а вы будете слепо забирать свои 4%, капитал может сгореть гораздо быстрее.
👍
1
Пост от 16.10.2026 06:05
41
0
1
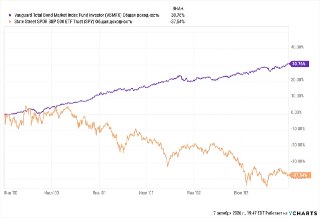
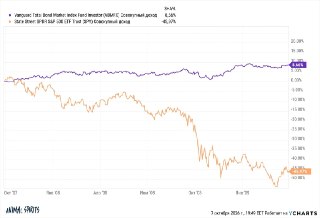
Кто не верит в возможности облигаций, посмотрите на графики двух кризисов 2000, и 2008
Пост от 16.10.2026 06:01
53
0
0
#тема
В какой-то момент после возвращения из длинной поездки (2-3 недели для меня это длинная. Женщины молчать) я осознал, что мне больше не надо планировать, смотреть в карту, проверять билеты, рулить по навигатору, внимательно смотреть на дорожные знаки. В общем, обескуражен фантастической возможностью думать о чем угодно или осознать, что уже 40 минут не думаешь ни о чем, а наблюдаешь за жуком, ползущим по окну. Не знаю, как вы с этим живете? Начну, пожалуй, планировать следующую поездку, сразу как допишу для вас этот пост.
Продолжая вчерашнюю #тема:
Облигации могут быть эффективным инструментом хеджирования во время финансового кризиса, когда инвесторы массово уходят в надежные активы. В следующий раз, когда это произойдет, многие инвесторы будут жалеть, что у них не было доли инструментов с фиксированной доходностью.
Обязательно ли владеть фиксированной доходностью, если ваш горизонт инвестирования составляет 10 лет и более? Нет, но некоторым инвесторам требуется эмоциональный хедж, клапан для сброса психологического напряжения, регулярный доход или источник свободных средств («сухой порох»), когда акции падают.
Несмотря на ужасные результаты в текущем десятилетии, облигации все еще способны это обеспечить, особенно при текущих уровнях доходности.
За эти годы я получал множество вопросов об инвестировании 100% портфеля в акции. Но это первый раз, когда мне задали вопрос о том, чтобы держать все свои деньги в облигациях.
В основном это связано с тем, что доходность облигаций была очень низкой на протяжении почти 20 лет. Сейчас же впервые за долгое время облигации предлагают действительно аппетитную доходность.
Я понимаю такую логику.
Зачем продолжать игру, когда вы уже выиграли? Зачем соглашаться на большую волатильность в портфеле, если она вам не нужна?
Даже если вы можете достичь своей целевой доходности в высококачественных облигациях, у вас, вероятно, все равно должна быть небольшая доля акций.
Облигации могут быть хорошим хеджем для акций, но и акции тоже могут быть хорошим хеджем для облигаций.
Доходность облигаций является номинальной. Инфляция — ваш главный риск в инструментах с фиксированной доходностью, поскольку выплаты вы получаете в номинальном выражении. Если инфляция сильно вырастет, ваш уровень жизни может упасть, если все ваши деньги вложены в облигации.
К тому же, инфляция и процентные ставки могут меняться и обязательно изменятся. Что вы будете делать, если процентные ставки существенно упадут, и вы больше не сможете достигать своей целевой доходности?
Конечно, можно зафиксировать доходность по облигациям, покупая отдельные бумаги, но у вас все равно остается риск реинвестирования и процентный риск, если вам потребуется продать их для крупной крупной покупки.
Доходы на рынке акций имеют тенденцию расти выше уровня инфляции. То же самое касается и прибыли компаний.
Я фанат диверсификации, даже когда кажется, что есть «волшебная кнопка» в виде более высокой доходности. Мне нравится гибкость, которую дает владение разными типами активов в портфеле.
Прелесть диверсификации заключается в том, что вы часто можете улучшить профиль доходности или волатильности, не жертвуя многим.
Можно утверждать, что держать все деньги в облигациях, пожалуй, рискованнее, чем иметь небольшой процент акций в качестве буфера.
Концентрация была явным победителем на протяжении последних 10–15 лет. Диверсификация помогала не слишком сильно, потому что доходность облигаций была экстремально низкой, а американские акции крупных компаний оставались чуть ли не единственным рабочим вариантом на рынке.
Учитывая текущий уровень доходности облигаций, есть все основания полагать, что диверсификация триумфально вернется именно тогда, когда она вам будет нужнее всего.
Я не знаю, когда это произойдет, но у инвесторов наконец-то появились дополнительные возможности для диверсификации портфеля.
Пост от 15.10.2026 06:06
151
0
2
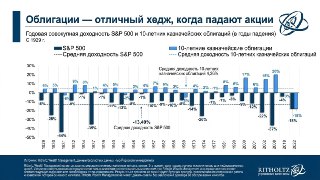
В 26 убыточных годах для рынка акций среднее падение составляло -13,5%. В эти же самые годы облигации в среднем приносили +4,3% дохода, то есть обгоняли акции почти на 18%.
Конечно, был ужасный 2022 год, когда и акции, и облигации одновременно провалились на дно, но это всё-таки редкое исключение из правил. В подавляющем большинстве случаев бонды — это просто шикарная страховка от обвала акций.
И нагляднее всего это проявляется именно во время настоящих рыночных крахов.
Пост от 15.10.2026 06:04
130
0
2
Читатель:
Каким бы ни был процент доходности, долгосрочному инвестору ведь всё равно выгоднее сидеть в акциях? Понятно, что сейчас ставки высокие и доходность облигаций на пике. Но разве альтернативные издержки облигаций не бьют по карману сильнее? Или гарантированные 5% (в облигациях) — это круто вообще при любом раскладе и таймлайне?
Вопрос от другого читателя:
Я тут прикидываю, при какой доходности мне вообще перевести весь пенсионный капитал в облигации. У меня вся стратегия построена на расчете средней доходности в 6.5%. Что делать, если я могу просто взять и получить ровно эти же 6.5% из бондов?
Один чувак хочет держать в акциях вообще весь портфель. Второй — полностью уйти в облигации.
Именно из таких противоречий рынок и состоит. Горизонт инвестирования тут, конечно, решает многое, но в обеих этих крайностях есть и другие подводные камни, над которыми стоит подумать.
Конечно, в долгую акции всегда уделывают всё остальное. Выше – данные по акциям и облигациям примерно за 100 лет.