Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «Invest Assistance»
Invest Assistance
5.9K
69.0K
13.3K
380
813.2K
Активное управление капиталом на фондовом рынке
Youtube канал - https://www.youtube.com/c/InvestAssistance
Пригласить друга в канал - telemetr.me/+UlV4Vat6k301MmUy
Облигации - telemetr.me/+LngMtOYsNV43YTVi
@investLord - Дмитрий, автор
№ -629301317
Youtube канал - https://www.youtube.com/c/InvestAssistance
Пригласить друга в канал - telemetr.me/+UlV4Vat6k301MmUy
Облигации - telemetr.me/+LngMtOYsNV43YTVi
@investLord - Дмитрий, автор
№ -629301317
Подписчики
Всего
183 467
Сегодня
-40
Просмотров на пост
Всего
7 542
ER
Общий
4.11%
Суточный
3.05%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 5 872 постов
Смотреть все посты
Пост от 19.10.2026 07:15
1 338
5
3
🍏 ИКС 5 – интересная динамика!
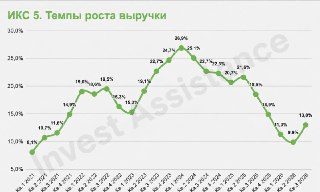
В прошлых кварталах мы наблюдали с вами замедление темпов роста выручки и LFL-продаж на фоне замедления продовольственной инфляции, охлаждения экономики и снижения потребительской активности. На днях компания опубликовала предварительные операционные результаты за III квартал 2026 года. Давайте посмотрим, что изменилось.
📊Результаты за III кв. 2026 года:
✅Выручка выросла на 13% до 1 311 млрд руб.
• Пятёрочка +10,7%
• Перекрёсток +9%
• Чижик +34,5%
• Цифровые бизнесы +34%
✅+ 377 новых магазинов
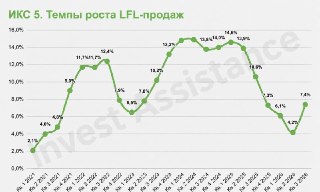
✅LFL-продажи увеличились на 7,4%, при этом:
• LFL-средний чек увеличился на 4,9%
• LFL-трафик увеличился на 2,3%
LFL-трафик показывает посещаемость сопоставимых магазинов без учёта новых, открытых в отчётном периоде.
👀 См. графики:
→ Темпы роста выручки замедлялись начиная со II квартала 2024 года.
→ Темпы роста LFL-продаж, по сути, начали замедляться со II квартала 2025 года.
→ Но в III квартале 2026 года мы увидели ускорение темпов роста и выручки, и LFL-продаж.
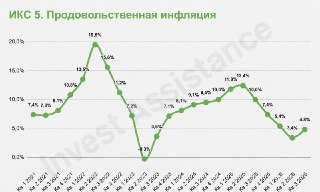
💡Пока сложно сказать, устойчивый ли это тренд или разовый эффект, в том числе на фоне ускорения продовольственной инфляции в III квартале. Но за динамикой стоит внимательно наблюдать.
Продовольственная инфляция в III квартале 2026 года составила 4,8% г/г по сравнению с 3,4% г/г во II квартале 2026 года.
☝️Мы знаем, что ритейл – это низкомаржинальный бизнес, и даже небольшое увеличение темпов роста выручки при сохранении рентабельности может существенно повлиять на финансовые показатели компании (EBITDA, прибыль).
Также компания продолжает свою инвестиционную программу: открыла 377 новых магазинов, при этом темпы прироста новых открытий замедляются. А в июле X5 приобрела дистрибьюторский бизнес группы компаний «Город 77». Приобретение направлено на развитие логистической инфраструктуры и расширение клиентской базы франшизы «ОКОЛО». X5
А вы сейчас сильно ощущаете рост цен на продукты? По вашему мнению, реальный рост действительно находится в пределах 5% или значительно выше того, что показывает Росстат?
👍
36
❤
11
🔥
7
🙏
3
🤝
3
🤗
3
👎
1
Пост от 18.10.2026 21:17
1 457
0
6
❗️Эти облигации я бы...
Коллеги, видео загружено, приятного просмотра!
📺Youtube - СМОТРЕТЬ(нажать сюда)
🟦Vk Video - СМОТРЕТЬ(нажать сюда)
Изучайте инвестиции, применяйте, набирайтесь опыта и приумножайте свои капиталы ❤️
Коллеги, видео загружено, приятного просмотра!
📺Youtube - СМОТРЕТЬ(нажать сюда)
🟦Vk Video - СМОТРЕТЬ(нажать сюда)
Изучайте инвестиции, применяйте, набирайтесь опыта и приумножайте свои капиталы ❤️
👍
20
❤
7
🤗
6
🔥
5
🙏
5
🤝
5
❤🔥
1
👎
1
Пост от 17.10.2026 11:00
429
2
1
Пишите ваши вопросы, дорогие коллеги
Мы ежедневно в наших подкастах освещаем для вас актуальное и отвечаем на ваши вопросы.
Под этим постом в комментариях можно написать интересующие вас вопросы по фондовому рынку и мы в течение недели постараемся ответить в наших подкастах на те из них, на которые знаем ответ.
Ждем ваши вопросы👇
Мы ежедневно в наших подкастах освещаем для вас актуальное и отвечаем на ваши вопросы.
Под этим постом в комментариях можно написать интересующие вас вопросы по фондовому рынку и мы в течение недели постараемся ответить в наших подкастах на те из них, на которые знаем ответ.
Ждем ваши вопросы👇
❤
9
👍
9
🔥
2
🙏
2
🤝
2
👎
1
🐳
1
Пост от 17.10.2026 09:01
483
0
2
🏛 Обзор рынка акций
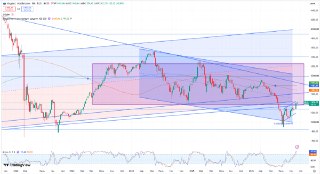
Российский рынок акций завершил неделю умеренным ростом. Индекс Мосбиржи поднялся до 2 433,55 пункта против 2 402,22 пункта неделей ранее, прибавив 31,33 пункта (+1,30%).
После сильного рывка предыдущей недели рынок перешел к более спокойной динамике. Если ранее главным драйвером выступили новости о возможном возобновлении поставок российского дизельного топлива в США, то теперь внимание инвесторов сместилось на макроэкономическую статистику, корпоративную отчетность и перспективы отдельных эмитентов.
🏛 Макроэкономика
Банк России опубликовал сразу несколько материалов, позволяющих оценить состояние российской экономики. Индикатор бизнес-климата в октябре поднялся до 1,2 пункта после -2,4 пункта в сентябре. Улучшились оценки текущей ситуации с производством и спросом, а также ожидания компаний на ближайшие три месяца.
С инфляцией ситуация неоднозначная. По оценке Банка России, показатели устойчивой инфляции в сентябре практически не изменились и преимущественно находились в диапазоне 5–6%. Рост цен на широкий круг непродовольственных товаров замедлился, однако продовольственные товары и услуги по-прежнему дорожали достаточно быстро. По данным Росстата, с 6 по 12 октября потребительские цены выросли на 0,11%, а с начала года — на 6,1%.
💸 Экономика и потребительский спрос
Общая картина остается неоднородной. По оценке Банка России, в июле–августе экономическая активность умеренно повышалась, несмотря на временные производственные ограничения. При этом ситуация существенно различалась между отраслями.
В августе–сентябре потребительская активность в ряде регионов замедлилась. На фоне более сдержанного роста зарплат население стало осторожнее расходовать деньги, уменьшились обороты интернет-торговли и снизилась активность на внутренних туристических направлениях.
🔋🛴🍏 Корпоративный сектор
На этой неделе вышло несколько важных корпоративных новостей и отчетов.
🔋 «Новатэк» увеличил добычу углеводородов за девять месяцев на 3,3%, до 514,4 млн баррелей нефтяного эквивалента. В перспективе важным фактором останется перенаправление объемов СПГ с европейского рынка на альтернативные направления, так как с 2027 года поставки СПГ в ЕС будут ограничены.
🛴 Whoosh представил слабые операционные результаты за девять месяцев. Количество поездок снизилось на 5% год к году, до 113 млн, а парк самокатов в России и СНГ сократился на 12%. Рост в Латинской Америке пока не компенсирует слабость основного рынка. Компания также снизила ориентиры на 2026 год по выручке кикшеринга и EBITDA.
🍏 X5 представила умеренно позитивные операционные результаты. За девять месяцев консолидированная выручка выросла на 11,4%, до 3 791,5 млрд рублей. В третьем квартале ускорились темпы роста выручки и сопоставимых продаж, включая восстановление трафика.
На выходящих отчетностях обновили более десяти таргетов и дали краткое резюме для членов нашего клуба.
📈 Нефть и рубль
Нефть продолжила дорожать. Brent торгуется около 105,76 доллара за баррель против 104,62 доллара неделей ранее (+1,09%). Поддержку котировкам по-прежнему оказывают геополитическая напряженность и риски перебоев с поставками.
Рубль несколько укрепился.
💵 доллар — 84,39 рублей (-2,18%).
🇨🇳 юань — 12,47 рублей (-1,78%).
📊 Вывод
Внешняя конъюнктура остается благоприятной для нефтегазового сектора: Brent удерживается выше 100 долларов за баррель. Дополнительный позитив — улучшение деловых ожиданий и отдельные признаки замедления роста цен. При этом устойчивую инфляцию пока нельзя считать побежденной, а потребительский спрос восстанавливается неравномерно.
В ближайшие недели ключевыми факторами останутся:
▪️ параметры федерального бюджета и налоговые изменения;
▪️ динамика инфляции и ожидания по ключевой ставке;
▪️ цены на нефть;
▪️ курс рубля;
▪️ корпоративная отчетность и дивидендные решения;
▪️ геополитика.
При этом вероятность волатильности на следующей неделе выглядит повышенной на фоне предстоящего решения ЦБ РФ по ключевой ставке.
С уважением, команда Invest Assistance ❤️
👍
14
❤
7
🔥
4
👎
1
🤝
1
🤗
1
Пост от 16.10.2026 18:33
1 113
0
8
Уральская сталь и Полипласт: риски дефолта по облигациям, Х5 — рост выручки и цель 3600 рублей, НЛМК — перспективы дивидендов, Сбер закрыл дивидендный гэп
Коллеги, сегодняшний подкаст загружен:
📺Youtube(нажать сюда)
🟦VK(нажать сюда)
——————
⚫️Узнать справедливую стоимость более чем сотни акций Вы можете на нашем сайте (ссылка).
——————
С уважением, Invest Assistance ❤️🤝
Коллеги, сегодняшний подкаст загружен:
📺Youtube(нажать сюда)
🟦VK(нажать сюда)
——————
⚫️Узнать справедливую стоимость более чем сотни акций Вы можете на нашем сайте (ссылка).
——————
С уважением, Invest Assistance ❤️🤝
👍
30
❤
9
🤝
5
🙏
4
🔥
3
🥰
2
🐳
2
🤗
2
👎
1
Пост от 16.10.2026 07:15
981
4
2
🛢️ НЕФТЯНИКИ И НАШЕ ДИЗЕЛЬНОЕ ТОПЛИВО ДЛЯ США
В закрытом клубе Invest Assistance участник задал следующий вопрос:
«Как я понимаю, США дизельное топливо не нужно, они производят его в избытке. Видимо, это сделано только для приближающихся выборов, чтобы попытаться словесно немного сбить мировые цены на топливо. Но 300 тыс. тонн, как я понял, ни о чём. То есть получается, что рост акций российских нефтяников связан с возможным отсутствием атак БПЛА на НПЗ?»
Нам показался этот вопрос интересным, и давайте сегодня попробуем публично на него ответить.
США действительно являются крупным производителем и экспортёром дизельного топлива. По данным EIA, в 2025 году производство дистиллятов, куда в основном входит дизель, составляло около 5 млн баррелей в день, а внутреннее потребление около 3,9 млн баррелей в день. То есть США производят больше, чем потребляют, а избыток идёт на экспорт.
Но при этом цены на топливо в США сильно зависят от мирового рынка, так как американские НПЗ работают в рыночных условиях и внутренних механизмов сдерживания цен, аналогичных российскому топливному демпферу, там нет.
☝️ То есть для снижения цен на дизель в США нужно увеличение предложения топлива в мире, которое сейчас находится под давлением из-за двух факторов:
→ Конфликт на Ближнем Востоке и ограничения судоходства через Ормузский пролив.
→ Ограничения на экспорт дизеля из России на фоне атак БПЛА на НПЗ. На минуточку, в 2025 году Россия была вторым крупнейшим экспортёром дизельного топлива в мире после США.
300 тыс. тонн дизеля – это немного, но в сделку заложено поэтапное увеличение экспорта. Если Россия сможет вернуться к 3-3,5 млн тонн в месяц (обычный экспортный объём до сильного падения поставок), это увеличит предложение дизеля на мировом рынке и может охладить цены.
При этом наши нефтяники смогут подзаработать на росте экспортных поставок, поскольку топливный демпфер компенсирует им только часть разницы между экспортной и внутренней ценой.
💡 А сам рост нефтяников мы, конечно, связываем не с одним фактором, а сразу с несколькими:
1. Цены на нефть марки Urals и крек-спреды остаются высокими.
2. Плавная девальвация рубля начиная с конца мая 2026 года.
3. Сама частичная отмена или смягчение санкций – уже позитив, потому что рынок видит определённые подвижки в санкционном вопросе.
4. Возможный рост экспорта дизеля из России и увеличение маржинальности нефтяников.
5. Увеличение вероятности какого-либо соглашения с Украиной, при котором атаки на НПЗ ещё снизятся или вообще прекратятся.
📊 В совокупности эти факторы могут привести к росту финансовых показателей и дивидендов.
❗️ Но, как вы видите, атаки на НПЗ продолжаются. Вчера был атакован Рязанский НПЗ, на котором начался пожар. Поэтому в акциях нефтяников волатильность, скорее всего, сохранится.
А вы держите акции нефтяников или риски для вас сейчас неприемлемы?
👍
23
❤
6
🤝
6
🔥
4
🙏
4
👎
1
🤗
1
Пост от 15.10.2026 18:55
740
0
5
Самолёт: снижение рейтинга и погашение облигаций, риски Freedom Holding, перспективы Магнита, дивиденды МТС и надёжность облигаций Яндекса
Коллеги, сегодняшний подкаст загружен:
📺Youtube(нажать сюда)
🟦VK(нажать сюда)
——————
⚫️Узнать справедливую стоимость более чем сотни акций Вы можете на нашем сайте (ссылка).
——————
С уважением, Invest Assistance ❤️🤝
Коллеги, сегодняшний подкаст загружен:
📺Youtube(нажать сюда)
🟦VK(нажать сюда)
——————
⚫️Узнать справедливую стоимость более чем сотни акций Вы можете на нашем сайте (ссылка).
——————
С уважением, Invest Assistance ❤️🤝
👍
8
❤
3
🔥
3
🥰
2
🤗
2
❤🔥
1
👎
1
🙏
1
🤝
1