Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «Биржевой Маклер»
Биржевой Маклер
3.3K
18.3K
221
5
88.6K
Рыночная философия. Блог о фондовых биржах и экономике. Наблюдаем, подмечаем, делимся опытом
@nikka_v_masle по всем вопросам
Мысли автора Канала являются размышлениями о рынке и не являются инвестиционной рекомендацией
@nikka_v_masle по всем вопросам
Мысли автора Канала являются размышлениями о рынке и не являются инвестиционной рекомендацией
Подписчики
Всего
5 668
Сегодня
0
Просмотров на пост
Всего
195
ER
Общий
3.44%
Суточный
2.84%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 2 из 3 338 постов
Смотреть все посты
Пост от 20.10.2026 18:01
19
0
2
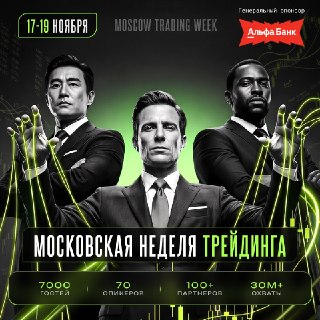
Московская Неделя Трейдинга — международная конференция для трейдеров, инвесторов и профессионалов финансовых рынков.
🗓 17–19 ноября | ВДНХ, павильон 55
Что в программе:
🤩Тренды и технологии: ИИ в финансах, крипта против классических бирж, трансформация рынков в режим 24/7/366 и новая инфраструктура.
🤩Практика и аналитика: разбор реальных портфелей и сделок, высоколиквидные активы, стратегии 2026–2030, опционы и фьючерсы.
🤩Право и налоги: актуальное регулирование для инвесторов и финтех-сектора.
🤩Масштабный нетворкинг.
Генеральный спонсор: Альфа-Банк
————————————
🤩Для кого: квалифицированные инвесторы, профи-трейдеры, топ-менеджмент банков, брокеров, бирж, эмитентов и институциональных участников финансовых рынков.
————————————
🤩 Сэкономьте на покупке билета прямо сейчас!
ЗАРЕГИСТРИРОВАТЬСЯ СО СКИДКОЙ 15% по промокоду BROKER
Пост от 20.10.2026 09:04
62
0
0
Иллюзия умения играть на фондовом рынке
В 1984 году мы с Амосом и нашим общим другом Ричардом Талером посетили некую фирму на Уолл-стрит. Нас пригласил главный инвестиционный менеджер с тем, чтобы поговорить о роли ошибок суждения в инвестировании. Я так мало знал о финансовых операциях, что даже растерялся – с чего начать, но один вопрос помню до сих пор.
«Когда вы продаете ценные бумаги, – спросил я, – кто их покупает?» Он ответил неопределенным взмахом в сторону окна, подразумевая, что покупатель, скорее всего, из той же среды, что и он сам. Это меня удивило: что заставляет одного человека продавать, а другого – покупать? Почему продавцы считают себя более осведомленными в сравнении с покупателями и какой информацией они располагают?
С тех пор мои вопросы о работе фондовой биржи слились в одну большую загадку: похоже, крупная отрасль экономики существует только за счет иллюзии умения. Каждый день совершаются миллиарды сделок – одни люди покупают акции, другие их продают. Бывает, за день из рук в руки переходят свыше ста миллионов акций одной компании. Большинство продавцов и покупателей знают, что обладают одними и теми же сведениями; ценные бумаги продают и покупают в основном из-за разницы во взглядах. Продавцы считают, что цена слишком высока и вскоре упадет, а покупатели думают, что она чересчур низка и должна подняться. Загадка в том, почему и те и другие уверены, что цена обязательно изменится. Почему они твердо убеждены в том, что лучше знают, какой должна быть цена? В действительности уверенность большинства трейдеров – всего лишь иллюзия(...)
(...)Паевые инвестиционные фонды возглавляются опытными и трудолюбивыми профессионалами, которые покупают и продают акции в целях достижения наилучшего для клиента результата. Однако данные пятидесяти лет исследований подтверждают, что для большинства управляющих фондами выбор актива – скорее игра в кости, чем в покер. Как правило, два из трех паевых фондов в отдельно взятый год демонстрируют инвестиционный рейтинг ниже уровня рынка(...)
(...)мне выпала необычная возможность непосредственно изучить иллюзию финансового умения: меня пригласили выступить перед группой инвестиционных консультантов фирмы, предоставляющей финансовые рекомендации и прочие услуги весьма состоятельным клиентам. Я попросил снабдить меня данными для подготовки презентации и получил настоящее сокровище: финансовую отчетность за восемь последовательных лет, где подытоживались результаты инвестиционной деятельности двадцати пяти консультантов. Годовые показатели каждого консультанта фактически определяли размеры их годовых премий. Далее было нетрудно составить рейтинг консультантов в соответствии с успехом их деятельности, определить, наблюдались ли у них устойчивые различия в умениях и с каким постоянством эти консультанты год за годом добивались больших прибылей для своих клиентов.
Чтобы ответить на этот вопрос, я вычислил коэффициенты корреляции рейтинга консультантов за первый и второй год, затем за первый и третий, первый и четвертый и так далее. Таким образом, у меня получилось 28 значений коэффициента, по одному на каждую пару лет. Я знал теорию и был готов к тому, что найду лишь слабое доказательство существования устойчивого умения. Однако результат меня поразил: среднее значение коэффициента было равно 0,1. Иными словами, нулю. Устойчивой корреляции, указывающей на существование различий в умениях, не обнаружилось. Результаты походили на исход игры в кости; никаких признаков умений не существовало.
Никто из сотрудников фирмы не подозревал о природе игры, которую вели финансовые аналитики. Сами аналитики при этом ощущали себя профессионалами своего дела, занятыми серьезной работой, и их начальство придерживалось того же мнения.
/Д.Канеман "Думай медленно... Решай быстро"/
👍
5