Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «invest_privet»
invest_privet
4.5K
27.6K
357
42
225.2K
Номер регистрации в РКН № 4891583444
Инвестиционный аналитик, квал инвестор. Помогаю удвоить капитал в акциях.
Сайт: https://investprivet.online/
Клуб: https://investprivet.online/club
По вопросам: @zabota_invest_privet
Инвестиционный аналитик, квал инвестор. Помогаю удвоить капитал в акциях.
Сайт: https://investprivet.online/
Клуб: https://investprivet.online/club
По вопросам: @zabota_invest_privet
Подписчики
Всего
16 526
Сегодня
-1
Просмотров на пост
Всего
1 768
ER
Общий
10.7%
Суточный
7.62%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 4 471 поста
Смотреть все посты
Пост от 18.10.2026 16:41
229
0
0
Тайм коды 🔵🔵🔵🔵🔵🔵
Я уже не раз говорила, что дно, на мой взгляд, мы достигли в июле. Именно тогда произошла трансформация мнений: инвесторы, которые почти два года ждали роста, развернулись от позитива к негативу. Совпадение или нет, но именно после этого рынок начал расти, а индекс Мосбиржи с пятой попытки пробил 2320 пунктов.
Многие не верили, что санкции могут быть ослаблены, но мы видим: при желании сторон возможно всё. Дизельная сделка с США, послабления для теневого флота, а сегодня Новатэк и Газпром на планке, возможно, на фоне разговоров о поставках в Европу.
Поэтому я и возобновила Инвест часы в прямом эфире: чтобы поддержать вас и помочь удержаться, не продать в минус в самый сложный момент.
Обсудили, что дальше: где риски краткосрочной коррекции, что с валютой, золотом и ставкой Центрального банка, и ответила на ваши вопросы.
📹https://youtube.com/live/z7npx1IcVUw?feature=share
Тайм-коды ниже 👇
00:00 Приветствие и проверка связи
00:50 План: ЦБ, ставка, мировые новости
01:40 Прогноз сбылся: 2320 пробит
04:10 Психологическая ловушка: фиксировать или держать
05:20 Позитив: дизельная сделка с США
06:45 Послабления теневому флоту и Совкомфлот
07:55 Старлинк и выборы в США
09:45 Перемирие может дать +20–30%
10:35 Растёт только нефтянка, остальные стоят
12:20 Открытый интерес начал сбоить
14:55 Рост без объёмов: возможен сдув
17:00 Прогноз: 2500 и откат к 2320
21:15 Валюта: хочу нарастить долю
22:30 Валютные облигации: Полюс и Сибур
28:45 Золото: жду 4000 для покупки
33:00 Новатек: фиксировать ли прибыль?
34:30 Инфляция и решение ЦБ по ставке
38:45 Яндекс: докупать ли после атак?
48:00 Налог 22% на дивиденды: кого касается
49:45 Русагро и ДВМП: мой взгляд
54:20 Короткие облигации вместо фонда ликвидности
57:25 Полипласт: риск реструктуризации
1:02:00 Заблокированные бумаги под позитивный сценарий
1:07:20 Стоит ли докупать Сбер
📱СМОТРЕТЬ ВК
📹СМОТРЕТЬ РУТУБ
👍
5
❤
3
Пост от 17.10.2026 15:41
38
2
2
Фонд ликвидности или облигации?
Если говорить действительно о замене фонда ликвидности облигациями, то выбор небольшой. При этом при снижении ставки в ближайшие полгода и снижение доходности по фонду ликвидности, такие облигации могут быть альтернативой.
В карточках объяснение и текущая ситуация и список 4х облигаций, которые могут стать альтернативой фонда ликвидности.
Изображение
👍
4
Пост от 16.10.2026 18:03
110
0
0
начали эфир, ссылка выше
Пост от 16.10.2026 12:31
186
0
1
НЕДЕЛЯ ДО ЗАСЕДАНИЯ ЦБ: ЧТО БУДЕТ СО СТАВКОЙ И РЫНКОМ
Инвест час сегодня в 18:00 мск
📹 https://youtube.com/live/z7npx1IcVUw?feature=share
23 октября Банк России снова решает, что делать с ключевой ставкой. Ещё летом все ждали, что снижение продолжится. А сейчас, смотрите, инфляция ускорилась до 7,2%, и некоторые аналитики уже допускают, что ставку могут даже повысить. Представляете, как быстро меняется настроение?
Что обсудим:
🔹 Ставка 23 октября. Сохранят 14%? Разберём сценарии и посмотрим, что каждый из них значит для акций, облигаций и вкладов.
🔹 Инфляция. Почему она снова растёт.
🔹 Индекс Мосбиржи и отметка 2400. Что будет, если она устоит, и что, если нет. Посмотрим уровни, сентимент.
🔹 «Дизельная сделка» с США и санкции против «теневого флота». Кто от этого реально выигрывает и почему вырос «Совкомфлот».
🔹 Нефть выше $100, рубль, золото. Как Ближний Восток влияет на наш рынок.
И, конечно, отвечу на ваши вопросы в прямом эфире.
До встречи! 🙌
👍
6
Пост от 14.10.2026 13:38
200
1
4
Банки - сработала ли ставка
Давно о них не писала, хотя их акции занимают большую долю в портфеле. Давайте с вами посмотрим и сравним, что произошло с идеями и размышлениями кто лучше-кто хуже.
Нашла последний пост от 15 января 25 года, а первый был в декабре 24 года. Топ 3 идей выглядело так:
🔵БСП (тогда был период роста ставок и у банка было много ликвидности, кредиты выдавались под плавающую ставку)
🔵Сбер
🔵Т-инвестиции
Аутсайдеры
🔵ВТБ
🔵МТС-банк
Совкомбанк нейтралитет.
Прошло почти 2 года. Когда был пост цена акций была (надо отметить пост был, когда рынок падал) :
🔵БСП 320 руб , дивиденды 91,73 руб. ,сейчас цена 258 руб , инвестор заработал +9%
🔵Сбер 235 руб , дивиденды 71 руб. ,сейчас цена 285 руб , инвестор заработал +51%
🔵Т-инвестиции 234 руб , дивиденды 27,3 руб. ,сейчас цена 270 руб , инвестор заработал +27%
🔵Совкомбанк 12,6 руб , дивиденды 0,7 руб. ,сейчас цена 10,2 руб , инвестор заработал -13%
🔵ВТБ 69 руб сейчас 56 руб , но плюс дивиденды 35 руб , значит инвестор заработал +31% за счет покупки практически на дне рынка
🔵МТС банк 1228 руб , дивиденды 185 руб. , сейчас цена 967 руб , инвестор пока в минусе - 7%
Лучшими оказались Сбер, ВТБ, Т-инвестиции. Но здесь ОЧЕНЬ важен тайминг (я взяла дату публикации, но это совпало с дном рынка 2024 года). Но скорее Сбер и Т-инвестиции действительно были лучшими из банков за эти 2 НЕПРОСТЫХ года для инвестора. Сбербанк обогнал все депозиты и накопительные счета.
Индекс Мосбиржи полной доходности за это время +9,5%.
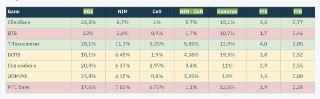
Кто сейчас интереснее всего? Вчера в Клубе провели отличный вебинар "Как оценивать банки" и на арене все те же (см таблицу).
Сбербанк - самый понятный.
Высокий ROE (24,2%) при минимальной стоимости риска (1%).
Самый большой запас капитала среди крупных банков. Это гарантирует дивиденды 50% прибыли и рост без допэмиссий.
При этом P/B 0,77 - дешевле капитала как в конце 2024 года.
Главный риск - рост надбавок ЦБ и стоимости риска в целом по сектору.
Т-Технологии - хорошо держатся
Самый высокий ROE (28,1%) и лучшая маржа после потерь (5,85%). Банк зарабатывает больше всех даже с учётом рискованных клиентов. Но стоимость риска 5,25%: при ухудшении экономики потери вырастут первыми именно здесь. P/B 1,05 - единственный дороже капитала, но с учётом ROE всё равно ниже справедливого.
Аутсайдера все те же, но и цена их сильно снижена. Интересно как будет в этот раз.
🤩 Сайт / 💬 МАХ / 💙 VK / 📱 Bazar / 💳 Пульс
👍
8
Пост от 12.10.2026 11:53
1 066
3
9
Сегодня пост со вкусом !
Мы с экспертом ВТБ Мои Инвестиции Рустемом Миннигалиевым не просто сравнили портфель с эчпочмаком, а прям приготовили его! В чудесном ресторане «Кунел» в Национальной библиотеке Татарстана шеф Алексей Чернов устроил для нас мастер-класс: лепили национальное блюдо и обсуждали инвестиции.
Тем более уже скоро 14 октября в Казани пройдёт инвестиционный форум ВТБ «Россия зовёт!». Там будут эксперты ВТБ Мои Инвестиции, и им можно задать свои вопросы.
А пока смотрите - как мы готовили вкуснейшее национальное блюдо.
Вывод с кухни простой: важно не угадать один идеальный ингредиент, а соблюсти пропорции и набраться терпения. Рецепт идеального портфеля прост - сочетание разных активов.
Начинка. Набейте эчпочмак одним мясом - получится жирный ком, который развалится. Все деньги в одну акцию - та же история. Безопасных активов нет, нас спасает диверсификация.
Тесто. Скучно, но держит всё блюдо. В портфеле это надежные облигации (в том числе ОФЗ). Они про то, чтобы начинка не вытекла в кризис. Это не потерянная доходность, а настоящая страховка.
Бульон. Его заливают в конце. Кэш нужен не когда всё хорошо, а когда всё плохо. Это возможность действовать, пока другие паникуют. Кто подготовил бульон заранее, ест сочный эчпочмак. Кто нет - грызёт сухую корку.
Инвесторы, не гонитесь за чужим рецептом. Определите свой аппетит и замесите тесто под него.
❤
47
🔥
39
👍
15
Пост от 12.10.2026 10:13
1 214
0
11
Диверсификация фин помощников
Мы только с вами размышляли на Инвест часе о том, что сейчас крайне важно не концентрировать свои финансы у одного банка и эта логика относится и к брокеру.
Здесь речь не про страх, это просто диверсификация и эта тема всегда актуальна, особенно для людей с крупным капиталом. Это кстати к вопросу, что многие у меня спрашивают «а зачем нужно три ИИС». вот, например, чтобы диверсифицировать свои финансы от риска.
Хотя я абсолютно понимаю, что всегда один банк и один брокер более удобны и рабочие.
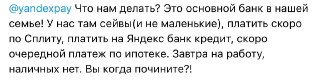
Ситуация с Яндексом (конкретно с Яндекс банком) - это не риск который реализовался из-за искусственного интеллекта. А на инвест часе мы рассматривали что главы крупнейших корпораций AI считают, что может произойти какой-то коллапс в течение 12 месяцев, связанный с банковской безопасностью и интернетом. В эпоху ИИ, уязвимости дата центров, программного обеспечения - есть риск временной остановки работы приложений. Особенно это важно для тех у кого есть кредиты и как бы не смеялись над подушкой безопасностью, которые там покрывают хотя бы не несколько месяцев платежей, это нужно.
Я надеюсь ситуация с Яндексом разовая , надеюсь она не повторится и что главы и OpenAI и Anthropic окажутся не правы своих догадках.
❤
34
👍
14