Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «Записки инвестора»
Записки инвестора
6.4K
7.4K
336
11
64.2K
Рассказываю простым языком про инвестиции.
- Авторские статьи
- Полезная информация для новичков
- Аналитика
По остальным вопросам - @Clark_kent_smm
Ссылка для приглашения - telemetr.me/+s-e6FFXxoY8yMDli
4963051605
- Авторские статьи
- Полезная информация для новичков
- Аналитика
По остальным вопросам - @Clark_kent_smm
Ссылка для приглашения - telemetr.me/+s-e6FFXxoY8yMDli
4963051605
Подписчики
Всего
9 566
Сегодня
0
Просмотров на пост
Всего
2 275
ER
Общий
23.78%
Суточный
24.4%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 6 448 постов
Смотреть все посты
Пост от 21.10.2026 08:05
5
0
0
👕 Henderson увеличивает продажи, но прибыль падает. Что происходит с бизнесом?
Российский ретейлер мужской одежды Henderson представил операционные результаты за третий квартал 2026 года и рекомендовал очередные дивиденды. На первый взгляд новости выглядят неплохо, но если заглянуть в финансовые показатели компании, ситуация становится гораздо интереснее.
⠀
Выручка Henderson за третий квартал выросла на 5%, до 7,2 млрд рублей. При этом посещаемость магазинов увеличилась на 7,3%, а количество проданных товаров — на 10,4%.
⠀
Интересно, что продажи через собственные каналы выросли на 7,6%, тогда как выручка от маркетплейсов сократилась на 13,6%. Причём компания сознательно делает ставку на собственные магазины и онлайн-площадки, где может лучше контролировать цены, взаимодействовать с покупателями и сохранять более высокую маржинальность.
⠀
Но есть одна проблема. Несмотря на рост продаж, финансовые результаты Henderson пока выглядят слабо.
⠀
За первое полугодие 2026 года компания заработала 453 млн рублей чистой прибыли — это более чем вдвое меньше прошлогоднего результата. При этом выручка увеличилась на 3,6%, до 11,2 млрд рублей.
⠀
Причина во многом заключается в росте расходов. Коммерческие и административные затраты увеличились почти на 20%, а расходы на обслуживание долга продолжают оказывать давление на прибыль.
⠀
Получается довольно типичная для нынешнего российского рынка ситуация: бизнес растёт, но зарабатывать больше денег акционерам от этого пока не становится проще.
⠀
Теперь о дивидендах. Совет директоров Henderson рекомендовал выплатить 8 рублей на акцию по итогам девяти месяцев 2026 года. При котировках около 290–300 рублей это соответствует доходности примерно 2,7–2,8%.
⠀
Ранее компания уже выплатила 17 рублей на акцию за первый квартал. Таким образом, с учётом новой рекомендации совокупные дивиденды за 2026 год могут составить 25 рублей на бумагу.
⠀
Окончательное решение акционеры примут 20 ноября, а предложенная дата закрытия реестра — 7 декабря.
⠀
Мой взгляд: Henderson остаётся интересной компанией с узнаваемым брендом и потенциалом дальнейшего развития. Однако сейчас главным вопросом становится не рост выручки, а восстановление рентабельности.
⠀
Если компания сможет сдержать расходы и одновременно сохранить положительную динамику продаж, прибыль начнёт восстанавливаться. А вместе с ней появятся возможности для увеличения дивидендов.
⠀
Но пока покупать акции только ради выплат я бы не спешил. Доходность не настолько высокая, чтобы игнорировать снижение прибыли и риски потребительского сектора.
Пост от 20.10.2026 19:14
1
0
0
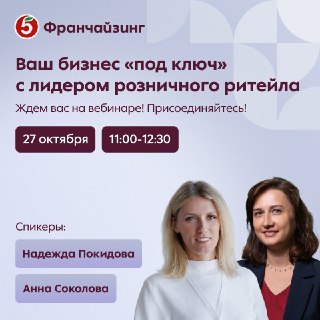
Ваш бизнес «под ключ» с «Пятёрочкой»
Хотите открыть свой магазин, но не знаете, с чего начать? Расскажем, как работает франшиза «Пятёрочки» «под ключ» и какую часть работы берёт на себя сеть.
✨ На вебинаре обсудим:
— Модель «под ключ»: что делает сеть, а что — партнёр
— Требования к помещению и выбор локации
— Инвестиции, экономику магазина и сроки окупаемости
— Ответы на ваши вопросы о франшизе
⚡ 27 октября, 11:00–12:30 (мск)
⚡Спикеры: Надежда Покидова и Анна Соколова
✅ Регистрируйтесь на вебинар и узнайте, как открыть свой магазин «Пятёрочка»!
Зарегистрироваться
#реклама 16+
5kafranch-meet.ru
О рекламодателе
Пост от 20.10.2026 16:01
1
0
0
🚗 Европлан нарастил бизнес почти на 30%. Лизинговый рынок начинает восстанавливаться?
Сегодня Европлан представил операционные результаты за девять месяцев 2026 года. И цифры оказались весьма интересными: объём нового бизнеса увеличился на 28%, до 90,8 млрд рублей. При этом количество переданной в лизинг техники выросло на 18%, превысив 24 тысячи единиц.
Особенно заметным оказалось ускорение в третьем квартале. Объём нового бизнеса вырос сразу на 53% год к году. Для компании, работающей в отрасли, которая сильно зависит от стоимости заёмных денег, это довольно позитивный сигнал.
Напомню, что лизинг — один из наиболее чувствительных к ключевой ставке сегментов экономики. Когда кредиты дорогие, предприятия откладывают обновление автопарков и приобретение техники. Ведь бизнесу важно не просто купить грузовик или экскаватор, а обеспечить такую загрузку, чтобы доходы покрывали лизинговые платежи.
Что интересно в структуре продаж Европлана?
За девять месяцев легковой сегмент вырос на 38%, до 38 млрд рублей. Коммерческий транспорт прибавил 22%, до 39,1 млрд рублей, а самоходная техника — 24%, до 13,7 млрд рублей.
Получается, что восстановление затрагивает сразу несколько направлений, а не ограничивается исключительно легковыми автомобилями. Это может свидетельствовать о постепенном возвращении инвестиционной активности среди клиентов компании.
Однако здесь есть важный нюанс. Рост нового бизнеса ещё не означает сопоставимого роста прибыли.
Для лизинговых компаний огромное значение имеют стоимость привлечённого финансирования, просроченная задолженность и качество портфеля. Даже при увеличении количества заключённых договоров прибыль может оставаться под давлением из-за дорогих денег и расходов на резервы.
Кроме того, нынешнее восстановление происходит относительно слабой базы прошлого года. Поэтому впечатляющие проценты роста не стоит автоматически воспринимать как возвращение отрасли к прежним темпам развития.
Мой взгляд: результаты Европлана выглядят позитивно и показывают, что компания постепенно восстанавливает объёмы нового бизнеса. При дальнейшем снижении ключевой ставки условия для лизинговой отрасли могут становиться ещё благоприятнее.
Но для оценки акций я бы в первую очередь смотрел на качество лизингового портфеля, стоимость фондирования и динамику чистой прибыли.
Ведь для акционеров главное не то, сколько автомобилей компания передала клиентам, а сколько денег она в конечном итоге на этом заработала.
Пост от 20.10.2026 11:30
1
0
0
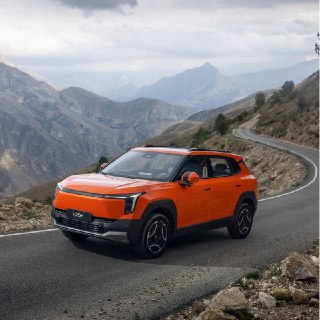
Новый электро кроссовер EVOLUTE i-JOY от 2 540 000₽*
Компактный инновационный городской электро кроссовер EVOLUTE i-JOY оснащен медиасистемой нового поколения с интеграцией со смартфоном и набором интеллектуальных ассистентов водителя.
В EVOLUTE i-JOY доступна быстрая зарядка с 30% до 80% за 18 минут. Это идеальный автомобиль для ежедневных поездок по городу и за его пределы, он помогает не только быстро добраться до места назначения, но и экономит ваш бюджет - бесплатные парковки и проезд по платным трассам, экономия на топливе, ТО и транспортном налоге до 500 000₽ в год***.
Цена – от 2 540 000₽*, выгода по программе «ЭКОСУБСИДИЯ EVOLUTE»**, выгода по трейд-ин.
Получить предложение!
Получить предложение
#реклама
evolute.ru
О рекламодателе
Пост от 20.10.2026 07:25
1 588
0
0
💿 Северсталь: возвращение к прибыли или очередной сложный квартал?
Сегодня Северсталь должна представить финансовые результаты за третий квартал и девять месяцев 2026 года. Для инвесторов это один из наиболее интересных отчётов недели, поскольку металлургическая отрасль уже довольно долго находится под давлением слабого спроса и высоких процентных ставок.
Напомню, что второй квартал для компании оказался непростым. EBITDA сократилась на 38% год к году, до 24,4 млрд рублей, а свободный денежный поток ушёл в отрицательную зону и составил минус 29,8 млрд рублей.
Причина достаточно понятная: российская экономика потребляет меньше стали. Высокие ставки сдерживают строительство, промышленность осторожнее подходит к инвестициям, а производителям приходится работать в условиях ограниченного спроса.
⠀
По оценке самой Северстали, за первое полугодие потребление металла в России сократилось на 7,5%. Для компании, ориентированной преимущественно на внутренний рынок, это серьёзный вызов.
⠀
Но теперь появляются первые признаки улучшения ситуации.
Аналитики ожидают, что третий квартал окажется заметно лучше второго. В частности, прогнозируется восстановление рентабельности EBITDA примерно до 19–20% против 14% кварталом ранее. А свободный денежный поток, по некоторым оценкам, может вернуться в положительную зону и превысить 20 млрд рублей.
И вот здесь начинается самое интересное для акционеров.
Северсталь исторически была одной из наиболее привлекательных дивидендных компаний российского рынка. Однако в первом полугодии 2026 года менеджмент отказался от выплат из-за отрицательного денежного потока и необходимости финансировать инвестиционную программу.
Если компания снова начнёт стабильно генерировать свободные денежные средства, вопрос возобновления дивидендов постепенно вернётся в повестку. Правда, положительный результат одного квартала ещё не гарантирует выплат: важны долговая нагрузка
, капитальные затраты и устойчивость восстановления спроса.
Мой взгляд: Северсталь интересна прежде всего как ставка на восстановление российской экономики и постепенное снижение процентных ставок.
Если строительство и промышленность начнут активнее инвестировать, спрос на металл может восстановиться, а вместе с ним — прибыль и дивидендный потенциал компании.
Но пока я бы не спешил объявлять окончание кризиса в металлургии. Главное в сегодняшнем отчёте — не столько сама выручка, сколько рентабельность бизнеса и свободный денежный поток. Именно они покажут, действительно ли ситуация начинает меняться к лучшему.
Пост от 19.10.2026 14:49
1
0
0
Долгожданный старт продаж нового корпуса Левел Волга
"Парус" — камерный корпус, с верхних этажей которого открываются панорамные виды на Волгу.
🏠 В квартирах предусмотрены окна в пол — больше света, воздуха и впечатляющих видов на реку, набережную и городские панорамы.
Для жителей создана закрытая приватная территория без машин — безопасное и спокойное пространство для отдыха рядом с домом.
✨ В проекте предусмотрено стильное гранд-лобби: место, которое формирует первое впечатление о доме и задаёт высокий уровень комфорта каждый день.
🚗 Для жителей корпуса «Парус» предусмотрен подземный паркинг, в том числе места с зарядками для электромобилей.
🏃♂️ Вдоль берега появится набережный променад с вело- и беговыми дорожками.
Переходите на сайт, чтобы выбрать и забронировать понравившуюся квартиру
Получить консультацию
Проектная декларация на сайте https://наш.дом.рф/.
#реклама
level.ru
О рекламодателе
Пост от 19.10.2026 13:11
1 416
0
0
🏦 Ренессанс Страхование: выручка растёт, а прибыль падает. Что пошло не так?
Ренессанс Страхование представило результаты за девять месяцев 2026 года. И отчёт получился довольно противоречивым.
Выручка сегмента страхования, не связанного со страхованием жизни, выросла на 6%, до 57,3 млрд рублей. Казалось бы, бизнес развивается, клиентов становится больше, компания должна зарабатывать больше денег.
Но чистая прибыль этого сегмента сократилась сразу на 36%, до 5,5 млрд рублей. А результат непосредственно от оказания страховых услуг упал ещё сильнее — на 57%, до 1,9 млрд рублей.
Получается, что компания увеличила объёмы бизнеса, но зарабатывать на страховании стала заметно меньше.
Почему такое вообще возможно?
У страховых компаний довольно специфическая бизнес-модель. Они получают страховые премии, часть средств направляют на формирование резервов, а оставшиеся деньги инвестируют в различные финансовые инструменты, включая облигации.
Поэтому прибыль страховщика формируется фактически из двух основных источников: непосредственно страховой деятельности и управления инвестиционным портфелем.
И в случае Ренессанса оба направления показали ухудшение. Результат от инвестиционной деятельности снизился на 31%, до 7,6 млрд рублей. При этом административные расходы компания смогла сократить на 27%.
Есть и ещё один нюанс, о котором важно помнить инвесторам. Опубликованная отчётность по российским стандартам охватывает только сегмент Non-Life, а не всю страховую группу. Поэтому делать окончательные выводы о финансовом положении Ренессанса пока рано.
Полноценную консолидированную отчётность по МСФО за девять месяцев компания планирует представить 12 ноября.
Что я буду смотреть в первую очередь?
Не столько на выручку, сколько на восстановление рентабельности страховых операций и динамику инвестиционного дохода. Если прибыль компании продолжит снижаться при росте страховых премий, это может стать проблемой для будущих дивидендов.
Мой взгляд: Ренессанс остаётся интересным представителем финансового сектора, но текущие результаты пока не дают оснований говорить об уверенном восстановлении прибыльности.
И здесь есть важный урок для любого инвестора: растущая выручка не делает компанию автоматически более привлекательной. Иногда бизнес становится больше, но при этом менее прибыльным. Именно поэтому в отчётности нужно смотреть не только на верхнюю строчку, но и на то, сколько денег в конечном итоге остаётся акционерам.