Инструменты
Каталог TGAds
Мониторинг
Детальная статистика
Анализ аудитории
Бот аналитики
Полезная информация
Инструкция Telemetr
Документация к API
MCP для ИИ-ассистента
Чат Telemetr
Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «IF Bonds — Облигации РФ»
IF Bonds — Облигации РФ
4.0K
32.0K
1.9K
262
283.8K
Все, что вы хотели знать про облигации, но стеснялись спросить
Реклама: @IF_adv
https://edu.investfuture.club/kontacts
Канал Киры Юхтенко: @kira_pronira
Комьюнити и разбан: @community_if
Регистрация в РКН: https://clck.ru/3TFdtz
Реклама: @IF_adv
https://edu.investfuture.club/kontacts
Канал Киры Юхтенко: @kira_pronira
Комьюнити и разбан: @community_if
Регистрация в РКН: https://clck.ru/3TFdtz
Подписчики
Всего
94 937
Сегодня
0
Просмотров на пост
Всего
23 491
ER
Общий
25.12%
Суточный
12.8%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 4 036 постов
Смотреть все посты
Пост от 21.09.2026 19:05
963
0
6
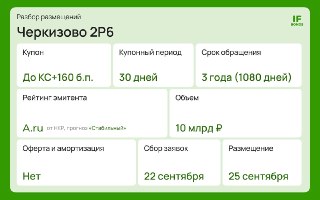
🥩 На нервной первичке — спокойное Черкизово. Берём КС + 1,6%?
На первичке сейчас как-то неспокойно. Сегодня Полипласт перенес вторичное размещение долларового выпуска на неопределённый срок. НоваБев тоже сдвинула свою книгу с 24 на 29 сентября.
Так что на этом фоне Черкизово, с его бодрыми финансовыми результатами и спокойными параметрами выглядит как тихая гавань.
Уже завтра компания собирает заявки на новый трёхлетний флоатер. Ориентир — КС + до 160 б.п. Смотрим, насколько это интересно.
✍️ Параметры Черкиз-002Р-06
➖ объём — 10 млрд ₽
➖ срок — 3 года
➖ купон — КС + до 160 б.п., ежемесячно
➖ номинал — 1000 ₽
➖ амортизации и оферты — нет
➖ выпуск доступен всем
➖ сбор заявок — 22 сентября, размещение — 25 сентября.
👀 Кто занимает?
Давно мы не говорили про Черкизово, так что осветим в памяти. Компания — крупнейший в России вертикально интегрированный производитель мясной продукции.
Группа сама выращивает зерно и производит корма, выращивает птицу и свиней, перерабатывает мясо и продаёт готовую продукцию.
В портфеле знакомые почти каждому бренды: «Черкизово», «Петелинка», «Куриное царство», «Пава-Пава», «Самсон» и другие.
Компания занимает первое место в России по производству курицы, второе — по индейке, шестое — по свинине и третье — по мясопереработке. Производственная база включает 15 птицеводческих комплексов, 20 свинокомплексов, 13 мясоперерабатывающих предприятий и собственные сельхозземли.
📊 Что с финансами?
Отчёт за 1П26 получился прям неплохим:
➖ выручка — 141,6 млрд ₽, +3,5% г/г
➖ EBITDA — 27,2 млрд ₽, +37,7%
➖ чистая прибыль — 14,1 млрд ₽, рост более чем вдвое
➖ свободный денежный поток — +11,3 млрд ₽ против −2,8 млрд ₽ годом ранее
➖ чистый долг/EBITDA снизился до 2,2x против 3,4x год назад
➖ покрытие процентов выросло до 3,4x.
Черкизово сократило капекс почти на 19%, до 8,6 млрд ₽, снизило процентные расходы на 20% и лучше управляло оборотным капиталом.
Но совсем без проблем тоже не обошлось. Продажи в натуральном выражении снизились на 1%, экспорт — на 10%. Давили крепкий рубль, ограничения на экспорт некоторых площадок в Китай и дешёвый импорт куриного филе.
💡 Что с рейтингом?
У компании:
➖ AA(RU), стабильный — АКРА
➖ ruAA, стабильный — Эксперт РА.
Эксперт РА отмечает сильные рыночные позиции, низкую долговую нагрузку, высокую ликвидность и рентабельность бизнеса.
💰Что в итоге?
Черкизово выглядит крепко: прибыль и EBITDA растут, денежный поток вернулся в плюс, долговая нагрузка снизилась, рейтинг AA стабильный.
Спред КС + 160 б.п. — не аттракцион щедрости, но вполне нормальная цена за такой кредитный риск. При нынешней ключевой 14% верхний ориентир соответствует купону около 15,6%.
Кроме того предыдущий трёхлетний флоатер Черкизово в августе разместили по КС + 140 б.п., и примерно с таким спредом он торгуется сейчас. Начинали тоже с КС + 160 б.п., но на хорошем спросе финальный спред ужали до КС + 140 б.п., а объём увеличили с 10 до 25 млрд ₽. То есть на верхнем ориентире новая первичка даёт ещё около 20 б.п. премии — неплохо.
Из минусов — срок не маленький — три года: купон постепенно будет снижаться вслед за ставкой. Но для консервативной части портфеля, особенно если смягчение ЦБ будет идти медленно, при КС + 160 б.п. выпуск выглядит вполне рабочим. Если спред ужмут к +140 б.п., преимущество перед вторичкой практически исчезнет.
Не является инвестиционной рекомендацией.
@IF_Bonds
На первичке сейчас как-то неспокойно. Сегодня Полипласт перенес вторичное размещение долларового выпуска на неопределённый срок. НоваБев тоже сдвинула свою книгу с 24 на 29 сентября.
Так что на этом фоне Черкизово, с его бодрыми финансовыми результатами и спокойными параметрами выглядит как тихая гавань.
Уже завтра компания собирает заявки на новый трёхлетний флоатер. Ориентир — КС + до 160 б.п. Смотрим, насколько это интересно.
✍️ Параметры Черкиз-002Р-06
➖ объём — 10 млрд ₽
➖ срок — 3 года
➖ купон — КС + до 160 б.п., ежемесячно
➖ номинал — 1000 ₽
➖ амортизации и оферты — нет
➖ выпуск доступен всем
➖ сбор заявок — 22 сентября, размещение — 25 сентября.
👀 Кто занимает?
Давно мы не говорили про Черкизово, так что осветим в памяти. Компания — крупнейший в России вертикально интегрированный производитель мясной продукции.
Группа сама выращивает зерно и производит корма, выращивает птицу и свиней, перерабатывает мясо и продаёт готовую продукцию.
В портфеле знакомые почти каждому бренды: «Черкизово», «Петелинка», «Куриное царство», «Пава-Пава», «Самсон» и другие.
Компания занимает первое место в России по производству курицы, второе — по индейке, шестое — по свинине и третье — по мясопереработке. Производственная база включает 15 птицеводческих комплексов, 20 свинокомплексов, 13 мясоперерабатывающих предприятий и собственные сельхозземли.
📊 Что с финансами?
Отчёт за 1П26 получился прям неплохим:
➖ выручка — 141,6 млрд ₽, +3,5% г/г
➖ EBITDA — 27,2 млрд ₽, +37,7%
➖ чистая прибыль — 14,1 млрд ₽, рост более чем вдвое
➖ свободный денежный поток — +11,3 млрд ₽ против −2,8 млрд ₽ годом ранее
➖ чистый долг/EBITDA снизился до 2,2x против 3,4x год назад
➖ покрытие процентов выросло до 3,4x.
Черкизово сократило капекс почти на 19%, до 8,6 млрд ₽, снизило процентные расходы на 20% и лучше управляло оборотным капиталом.
Но совсем без проблем тоже не обошлось. Продажи в натуральном выражении снизились на 1%, экспорт — на 10%. Давили крепкий рубль, ограничения на экспорт некоторых площадок в Китай и дешёвый импорт куриного филе.
💡 Что с рейтингом?
У компании:
➖ AA(RU), стабильный — АКРА
➖ ruAA, стабильный — Эксперт РА.
Эксперт РА отмечает сильные рыночные позиции, низкую долговую нагрузку, высокую ликвидность и рентабельность бизнеса.
💰Что в итоге?
Черкизово выглядит крепко: прибыль и EBITDA растут, денежный поток вернулся в плюс, долговая нагрузка снизилась, рейтинг AA стабильный.
Спред КС + 160 б.п. — не аттракцион щедрости, но вполне нормальная цена за такой кредитный риск. При нынешней ключевой 14% верхний ориентир соответствует купону около 15,6%.
Кроме того предыдущий трёхлетний флоатер Черкизово в августе разместили по КС + 140 б.п., и примерно с таким спредом он торгуется сейчас. Начинали тоже с КС + 160 б.п., но на хорошем спросе финальный спред ужали до КС + 140 б.п., а объём увеличили с 10 до 25 млрд ₽. То есть на верхнем ориентире новая первичка даёт ещё около 20 б.п. премии — неплохо.
Из минусов — срок не маленький — три года: купон постепенно будет снижаться вслед за ставкой. Но для консервативной части портфеля, особенно если смягчение ЦБ будет идти медленно, при КС + 160 б.п. выпуск выглядит вполне рабочим. Если спред ужмут к +140 б.п., преимущество перед вторичкой практически исчезнет.
Не является инвестиционной рекомендацией.
@IF_Bonds
❤
1
Пост от 21.09.2026 18:01
1 429
0
1
❓ Вы знаете, когда оферта по вашим облигациям?
Если нет — есть риск потерять доходность и даже этого не заметить.
ℹ️ Что такое оферта
Оферта по облигации — это дата, на которую держатель в соответствии с условиями выпуска может предъявить бумагу к досрочному выкупу, например по номиналу. В некоторых выпусках после оферты эмитент устанавливает новый купон.
❗️ Где инвесторы теряют деньги
Допустим, вы купили бумагу с купоном 16% и погашением через три года. А через год наступает оферта — и эмитент объявляет купон в разы ниже. Иногда почти символический.
Подали заявку на выкуп вовремя — получили номинал и вложились в другую бумагу.
Пропустили — остались с облигацией, которая почти ничего не платит, а продать ее получится только дешевле номинала.
Заявку подают через брокера в короткое окно перед офертой.
Если не успели — придётся ждать следующей оферты или погашения.
📌 Как себя обезопасить
🔹 Проверять условия выпуска перед покупкой
🔹 Считать доходность к ближайшей оферте, а не к погашению
🔹 Не пропускать окно для подачи заявки
С одной бумагой это несложно. Но в портфеле бумаг несколько - и у каждой свой график оферт, выплат и погашений. Вести учет по каждой бумаге — отдельная работа.
Эту работу берут на себя аналитики IF+
Оферты учитываются еще при отборе выпусков, а дальше отслеживаются весь срок владения — состав облигационных портфелей пересматривается ежемесячно.
А результат - показатели доходности портфелей.
Консервативный портфель облигаций принес участникам Подписки 12,65% доходности с начала года, а агрессивный портфель — 15,58% доходности за 8 месяцев.
➡️ ОТКРЫТЬ ПОРТФЕЛИ ПОДПИСКИ IF+
Если нет — есть риск потерять доходность и даже этого не заметить.
ℹ️ Что такое оферта
Оферта по облигации — это дата, на которую держатель в соответствии с условиями выпуска может предъявить бумагу к досрочному выкупу, например по номиналу. В некоторых выпусках после оферты эмитент устанавливает новый купон.
❗️ Где инвесторы теряют деньги
Допустим, вы купили бумагу с купоном 16% и погашением через три года. А через год наступает оферта — и эмитент объявляет купон в разы ниже. Иногда почти символический.
Подали заявку на выкуп вовремя — получили номинал и вложились в другую бумагу.
Пропустили — остались с облигацией, которая почти ничего не платит, а продать ее получится только дешевле номинала.
Заявку подают через брокера в короткое окно перед офертой.
Если не успели — придётся ждать следующей оферты или погашения.
📌 Как себя обезопасить
🔹 Проверять условия выпуска перед покупкой
🔹 Считать доходность к ближайшей оферте, а не к погашению
🔹 Не пропускать окно для подачи заявки
С одной бумагой это несложно. Но в портфеле бумаг несколько - и у каждой свой график оферт, выплат и погашений. Вести учет по каждой бумаге — отдельная работа.
Эту работу берут на себя аналитики IF+
Оферты учитываются еще при отборе выпусков, а дальше отслеживаются весь срок владения — состав облигационных портфелей пересматривается ежемесячно.
А результат - показатели доходности портфелей.
Консервативный портфель облигаций принес участникам Подписки 12,65% доходности с начала года, а агрессивный портфель — 15,58% доходности за 8 месяцев.
➡️ ОТКРЫТЬ ПОРТФЕЛИ ПОДПИСКИ IF+
❤
1
Пост от 21.09.2026 12:06
3 153
0
10
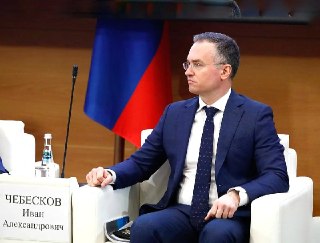
⛽️ Минфин допускает изменения в законодательстве из-за кейса «ЕвроТранса»
Об этом заявил замминистра финансов Иван Чебесков на Московском финансовом форуме.
«Сначала надо получить эту обратную связь, разобраться, а потом уже предлагать изменения в законодательство», — сказал Чебесков. Пока, по его словам, ведомство наблюдает за ситуацией.
Кейс Евротранса, конечно, взбодрил рынок. Ранее главы набсовета Мосбиржи Швецов говорил, что если ничего не поменять, то пример Евротранса может уничтожить рынок госдолга.
Наша команда уже на МФФ. Попытается достать для вас интересные подробности. В том числе касаемые изменения законодательства.
@IF_Bonds
Об этом заявил замминистра финансов Иван Чебесков на Московском финансовом форуме.
«Сначала надо получить эту обратную связь, разобраться, а потом уже предлагать изменения в законодательство», — сказал Чебесков. Пока, по его словам, ведомство наблюдает за ситуацией.
Кейс Евротранса, конечно, взбодрил рынок. Ранее главы набсовета Мосбиржи Швецов говорил, что если ничего не поменять, то пример Евротранса может уничтожить рынок госдолга.
Наша команда уже на МФФ. Попытается достать для вас интересные подробности. В том числе касаемые изменения законодательства.
@IF_Bonds
❤
25
🤔
7
🐳
3
🌭
1
Пост от 20.09.2026 21:21
1 658
0
5
😳 8 лет, тысячи постов — мы сами уже не помним, где что лежит
InvestFuture работает с 2017 года. За это время мы успели написать тысячи постов про деньги, инвестиции, недвижимость, налоги, карьеру и всё, что так или иначе влияет на личный бюджет.
Но чем больше полезного контента мы выпускаем, тем сложнее его потом найти. И это обидно.
Вы точно помните, что где-то у нас был пост про налоговый вычет. Или инструкция по облигациям. Или разбор вкладов. Или таблица, которая как раз сейчас пригодилась бы.
Где искать материал? Конечно, можно воспользоваться поиском.
Но мы решили заморочиться и сделать нечто максимально удобное — миниапку. Это приложение, где можно быстро найти уже опубликованную информацию:
➖ навигация по темам и тегам
➖ ответы на частые финансовые вопросы
➖ инструкции, разборы, таблицы и полезные материалы
И... не только!
В планах — загрузить туда графики с Мосбиржи, курсы валют, удобные калькуляторы и прочее, прочее.
➡️ Зайти в миниапку и начать пользоваться: telemetr.me/if_miniapp_bot/if_miniapp_bot
И да, лайк за наши старания тоже не помешает ❤️
Telegram | Max | VK
InvestFuture работает с 2017 года. За это время мы успели написать тысячи постов про деньги, инвестиции, недвижимость, налоги, карьеру и всё, что так или иначе влияет на личный бюджет.
Но чем больше полезного контента мы выпускаем, тем сложнее его потом найти. И это обидно.
Вы точно помните, что где-то у нас был пост про налоговый вычет. Или инструкция по облигациям. Или разбор вкладов. Или таблица, которая как раз сейчас пригодилась бы.
Где искать материал? Конечно, можно воспользоваться поиском.
Но мы решили заморочиться и сделать нечто максимально удобное — миниапку. Это приложение, где можно быстро найти уже опубликованную информацию:
➖ навигация по темам и тегам
➖ ответы на частые финансовые вопросы
➖ инструкции, разборы, таблицы и полезные материалы
И... не только!
В планах — загрузить туда графики с Мосбиржи, курсы валют, удобные калькуляторы и прочее, прочее.
➡️ Зайти в миниапку и начать пользоваться: telemetr.me/if_miniapp_bot/if_miniapp_bot
И да, лайк за наши старания тоже не помешает ❤️
Telegram | Max | VK
❤
17
👍
5
Пост от 18.09.2026 22:08
1 463
0
17
⬇️ Облигации Полипласта сыпятся. Что происходит?
На форумах в последние дни небольшая паника, всё чаще спрашивают: почему бумаги Полипласта падают, ведь причин особых нет. Например, рублёвый П02-БО-16 ещё недавно торговался около номинала, а сейчас стоит примерно 95%, с доходностью к погашению почти 22%. Валютные выпуски просели еще сильнее: П02-БО-09 упал примерно до 89% от номинала и дает доходность к погашению почти 23%! И это в долларах...
При этом какого-то одного плохого события нет. Рейтинг A(RU) со стабильным прогнозом АКРА подтвердило только в конце июля, купоны компания продолжает платить в срок. Но все таки есть несколько причин, которыми мы можем объяснить такую переоценку.
🍀 Причина №1. Долг и зависимость от рефинансирования
Свежую отчётность Полипласта мы подробно разбирали совсем недавно. Операционно она хорошая: растут выручка и прибыль. Но для облигационера сейчас важнее долговая часть.
За год чистый долг вырос почти на 60%, до 275 млрд ₽. Чистый долг/EBITDA — уже около 4x.
За 1П26 компания получила 18,5 млрд ₽ операционного денежного потока, но ещё 22 млрд ₽ ушло на инвестиции. То есть даже хороший денежный поток бизнеса пока не покрывает огромный капекс. Именно здесь главная уязвимость Полипласта.
Компания строит новые мощности и рассчитывает, что они начнут приносить больше EBITDA в будущем. Пока же этот инвестиционный цикл нужно чем-то финансировать — кредитами и облигациями. Поэтому Полипласт сейчас сильно зависит от возможности постоянно рефинансировать старый долг и привлекать новый.
АКРА ровно на это и указывает: сильный бизнес и ликвидность поддерживают рейтинг, а давят на него слабое покрытие долга и очень низкая оценка свободного денежного потока.
🪣 Причина №2. Полипласта на рынке просто очень много
Мы буквально две недели назад разбирали очередной дуплет компании. И уже 21 сентября — снова две новинки: допразмещение юаневого П02-БО-10 и сбор заявок на вторичное размещение долларового П02-БО-07 объёмом до $25 млн.
По данным Cbonds, публичный долг Полипласта, включая ЦФА, уже составляет около 22,3 млрд ₽, $164 млн и 1 млрд юаней.
Само по себе большое количество выпусков не означает проблем. Но когда один эмитент постоянно приносит на рынок новые бумаги, он начинает конкурировать за деньги инвесторов со своей же вторичкой.
Чтобы старые облигации оставались интересны на фоне нового предложения, их доходности тоже приходится подтягивать вверх, за счет снижения цены.
😬 Причина №3. Сам рынок стал более нервным
Ещё год назад на высокий долг многие смотрели спокойнее. Сейчас фон другой. За первое полугодие 2026 года АКРА насчитало 13 компаний с дефолтными событиями против восьми годом ранее. Агентство не считает ситуацию системным кризисом, но тенденция понятна: проблемных историй стало больше.
Поэтому рынок сейчас гораздо быстрее наказывает компании с высоким долгом и постоянной потребностью в рефинансировании.
📌 И что с этим делать?
Полипласт пока не выглядит дефолтной историей: бизнес растёт, рейтинг A стабильный, обязательства обслуживаются. Но высокий долг, большой капекс и постоянные новые заимствования заставляют рынок требовать всё большую премию.
Поэтому давление на бумаги может сохраниться, пока инвестиции не начнут заметно улучшать денежный поток и снижать Чистый долг/EBITDA.
Текущие доходности выглядят интересно. Подбор просевших выпусков можно рассмотреть, но не на значительную долю портфеля. При этом новые размещения имеют смысл лишь при заметной премии к уже подешевевшей вторичке.
Не является инвестиционной рекомендацией.
@IF_Bonds
На форумах в последние дни небольшая паника, всё чаще спрашивают: почему бумаги Полипласта падают, ведь причин особых нет. Например, рублёвый П02-БО-16 ещё недавно торговался около номинала, а сейчас стоит примерно 95%, с доходностью к погашению почти 22%. Валютные выпуски просели еще сильнее: П02-БО-09 упал примерно до 89% от номинала и дает доходность к погашению почти 23%! И это в долларах...
При этом какого-то одного плохого события нет. Рейтинг A(RU) со стабильным прогнозом АКРА подтвердило только в конце июля, купоны компания продолжает платить в срок. Но все таки есть несколько причин, которыми мы можем объяснить такую переоценку.
🍀 Причина №1. Долг и зависимость от рефинансирования
Свежую отчётность Полипласта мы подробно разбирали совсем недавно. Операционно она хорошая: растут выручка и прибыль. Но для облигационера сейчас важнее долговая часть.
За год чистый долг вырос почти на 60%, до 275 млрд ₽. Чистый долг/EBITDA — уже около 4x.
За 1П26 компания получила 18,5 млрд ₽ операционного денежного потока, но ещё 22 млрд ₽ ушло на инвестиции. То есть даже хороший денежный поток бизнеса пока не покрывает огромный капекс. Именно здесь главная уязвимость Полипласта.
Компания строит новые мощности и рассчитывает, что они начнут приносить больше EBITDA в будущем. Пока же этот инвестиционный цикл нужно чем-то финансировать — кредитами и облигациями. Поэтому Полипласт сейчас сильно зависит от возможности постоянно рефинансировать старый долг и привлекать новый.
АКРА ровно на это и указывает: сильный бизнес и ликвидность поддерживают рейтинг, а давят на него слабое покрытие долга и очень низкая оценка свободного денежного потока.
🪣 Причина №2. Полипласта на рынке просто очень много
Мы буквально две недели назад разбирали очередной дуплет компании. И уже 21 сентября — снова две новинки: допразмещение юаневого П02-БО-10 и сбор заявок на вторичное размещение долларового П02-БО-07 объёмом до $25 млн.
По данным Cbonds, публичный долг Полипласта, включая ЦФА, уже составляет около 22,3 млрд ₽, $164 млн и 1 млрд юаней.
Само по себе большое количество выпусков не означает проблем. Но когда один эмитент постоянно приносит на рынок новые бумаги, он начинает конкурировать за деньги инвесторов со своей же вторичкой.
Чтобы старые облигации оставались интересны на фоне нового предложения, их доходности тоже приходится подтягивать вверх, за счет снижения цены.
😬 Причина №3. Сам рынок стал более нервным
Ещё год назад на высокий долг многие смотрели спокойнее. Сейчас фон другой. За первое полугодие 2026 года АКРА насчитало 13 компаний с дефолтными событиями против восьми годом ранее. Агентство не считает ситуацию системным кризисом, но тенденция понятна: проблемных историй стало больше.
Поэтому рынок сейчас гораздо быстрее наказывает компании с высоким долгом и постоянной потребностью в рефинансировании.
📌 И что с этим делать?
Полипласт пока не выглядит дефолтной историей: бизнес растёт, рейтинг A стабильный, обязательства обслуживаются. Но высокий долг, большой капекс и постоянные новые заимствования заставляют рынок требовать всё большую премию.
Поэтому давление на бумаги может сохраниться, пока инвестиции не начнут заметно улучшать денежный поток и снижать Чистый долг/EBITDA.
Текущие доходности выглядят интересно. Подбор просевших выпусков можно рассмотреть, но не на значительную долю портфеля. При этом новые размещения имеют смысл лишь при заметной премии к уже подешевевшей вторичке.
Не является инвестиционной рекомендацией.
@IF_Bonds
❤
15
🤔
11
😱
1
🤬
1
Пост от 18.09.2026 18:01
3 017
0
7
📈 Сортировка по доходности — ошибка при выборе облигаций
Открыли скринер, поставили сортировку по убыванию, смотрим что наверху.
Логично же — больше процент, больше заработок.
А на деле такой список показывает не лучшие бумаги, а самые рискованные.
Давайте разбираться, как читать доходность правильно.
С чем на самом деле нужно сравнивать
У каждой облигации есть свой «эталон» — доходность бумаг такого же кредитного качества и такого же срока до погашения.
Вот с ним и надо сравнивать, а не со всеми бумаги на рынке.
Смотрим на два параметра сразу:
🔹 Кредитный рейтинг эмитента.
Бумага с рейтингом ААА и бумага с рейтингом ВВ не сравниваются в принципе. Разница в доходности между ними — это не выгода, а плата за вероятность дефолта.
🔹 Срок до погашения.
Длинная облигация обычно доходнее короткой: дольше живет процентный риск. Сравнивать двухлетний выпуск с семилетним некорректно.
Три возможных вывода:
Когда вы сопоставили бумагу с ее эталоном, получается один из трех результатов.
🟡 Доходность соответствует рынку. Бумага оценена справедливо, премии нет. Нормальная инвестиция, но не идея — вы получите ровно столько, сколько рынок платит за этот уровень риска.
🔴 Доходность ниже среднего уровня. Выпуск торгуется дорого. Так бывает с популярными эмитентами: спрос высокий, цена задрана, доходность просела. Входить невыгодно — тот же риск за меньшие деньги.
🟢 Доходность превышает рынок. Вот здесь и появляется идея. Но сначала нужно понять, почему премия вообще возникла: иногда это реальные проблемы у эмитента, а иногда рынок просто перестраховался. Разобраться можно только через анализ отчётности, долговой нагрузки и условий выпуска.
Как это выглядит на практике:
В сентябрьском обзоре IF+ аналитики прошли по всем облигационным идеям. Картина по рынку такая: относительная стабилизация, доходности разных бумаг ведут себя разнонаправленно, случаются локальные паники — но волны дефолтов не видно.
По большинству выпусков вывод оказался нейтральным: доходность соответствует рынку бумаг аналогичного качества и срочности.
По одному выпуску аналитики прямо отметили, что он торгуется дорого — доходность ниже среднего уровня, и это честный сигнал не входить сейчас.
А премия к рынку нашлась сразу в нескольких выпусках. Диапазон доходностей - от 17% до 18% годовых в рублевых выпусках с рейтингами уровня А и А–, и около 18% в валютном выпуске с защитой от девальвации.
Отдельно стоят высокорисковые идеи с доходностью 25–29% — но там премия абсолютно оправдана:
у эмитентов рейтинг уровня ВВ– и впереди волна рефинансирования. Это честная плата за реальный риск.
Доступ к разбору и другим возможностям Подписки IF+ вы можете открыть прямо сейчас:
➡️ Полный обзор облигационных идей: ISIN, цена входа, срок, разбор эмитента и риски
➡️ Ежемесячное обновление с выводом по каждой позиции
➡️ Разметку по уровню риска: ⚡️ консервативный, ⚡️⚡️ умеренный, ⚡️⚡️⚡️ агрессивный
➡️ Два готовых облигационных портфеля — с начала года доходность составила 12,65% и 15,58% соответственно
➡️ ОТКРЫТЬ РАЗБОР ОБЛИГАЦИЙ В ПОДПИСКЕ IF+
Открыли скринер, поставили сортировку по убыванию, смотрим что наверху.
Логично же — больше процент, больше заработок.
А на деле такой список показывает не лучшие бумаги, а самые рискованные.
Давайте разбираться, как читать доходность правильно.
С чем на самом деле нужно сравнивать
У каждой облигации есть свой «эталон» — доходность бумаг такого же кредитного качества и такого же срока до погашения.
Вот с ним и надо сравнивать, а не со всеми бумаги на рынке.
Смотрим на два параметра сразу:
🔹 Кредитный рейтинг эмитента.
Бумага с рейтингом ААА и бумага с рейтингом ВВ не сравниваются в принципе. Разница в доходности между ними — это не выгода, а плата за вероятность дефолта.
🔹 Срок до погашения.
Длинная облигация обычно доходнее короткой: дольше живет процентный риск. Сравнивать двухлетний выпуск с семилетним некорректно.
Три возможных вывода:
Когда вы сопоставили бумагу с ее эталоном, получается один из трех результатов.
🟡 Доходность соответствует рынку. Бумага оценена справедливо, премии нет. Нормальная инвестиция, но не идея — вы получите ровно столько, сколько рынок платит за этот уровень риска.
🔴 Доходность ниже среднего уровня. Выпуск торгуется дорого. Так бывает с популярными эмитентами: спрос высокий, цена задрана, доходность просела. Входить невыгодно — тот же риск за меньшие деньги.
🟢 Доходность превышает рынок. Вот здесь и появляется идея. Но сначала нужно понять, почему премия вообще возникла: иногда это реальные проблемы у эмитента, а иногда рынок просто перестраховался. Разобраться можно только через анализ отчётности, долговой нагрузки и условий выпуска.
Как это выглядит на практике:
В сентябрьском обзоре IF+ аналитики прошли по всем облигационным идеям. Картина по рынку такая: относительная стабилизация, доходности разных бумаг ведут себя разнонаправленно, случаются локальные паники — но волны дефолтов не видно.
По большинству выпусков вывод оказался нейтральным: доходность соответствует рынку бумаг аналогичного качества и срочности.
По одному выпуску аналитики прямо отметили, что он торгуется дорого — доходность ниже среднего уровня, и это честный сигнал не входить сейчас.
А премия к рынку нашлась сразу в нескольких выпусках. Диапазон доходностей - от 17% до 18% годовых в рублевых выпусках с рейтингами уровня А и А–, и около 18% в валютном выпуске с защитой от девальвации.
Отдельно стоят высокорисковые идеи с доходностью 25–29% — но там премия абсолютно оправдана:
у эмитентов рейтинг уровня ВВ– и впереди волна рефинансирования. Это честная плата за реальный риск.
Доступ к разбору и другим возможностям Подписки IF+ вы можете открыть прямо сейчас:
➡️ Полный обзор облигационных идей: ISIN, цена входа, срок, разбор эмитента и риски
➡️ Ежемесячное обновление с выводом по каждой позиции
➡️ Разметку по уровню риска: ⚡️ консервативный, ⚡️⚡️ умеренный, ⚡️⚡️⚡️ агрессивный
➡️ Два готовых облигационных портфеля — с начала года доходность составила 12,65% и 15,58% соответственно
➡️ ОТКРЫТЬ РАЗБОР ОБЛИГАЦИЙ В ПОДПИСКЕ IF+
👍
13
❤
3
🌭
1
Пост от 17.09.2026 21:01
7 770
0
21
🚩 Ошибка брокера стоит вам денег
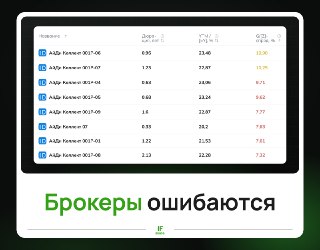
Смотрите на эти спреды. Видите выброс вверху? G-спред 11% при дюрации меньше года. Соседние выпуски того же эмитента дают 7,3–10,3%.
Это не аномалия рынка. Это ошибка в данных.
❓ Что происходит
Некоторые брокерские приложения и аналитические платформы неверно определяют тип купона: указывают переменный там, где по проспекту стоит фиксированный.
Одна и та же облигация у разных источников:
✅ МосБиржа: фиксированный купон
✅ Corpbonds: фиксированный купон
❌ Rusbonds, Т-Инвестиции, БКС: переменный
Два источника против трёх. При этом правы именно они: МосБиржа берёт данные напрямую из решения о выпуске, Corpbonds верифицирует вручную.
Почему это критично
Доходность флоатера и фикса считается принципиально по-разному. Если система думает, что перед ней флоатер, она пересчитывает YTM под переменный купон — и в скринере вылезает либо аномально высокий спред, либо неверная доходность.
🖥 Конкретный пример
На картинке выше — спреды выпусков АйДи Коллект, эмитент из сектора ВДО. Ошибка по типу купона стоит сразу у 5 выпусков в Т-Инвестициях и Rusbonds, а также в 2 выпусках БКС. В приложениях брокеров доходности по этим выпускам считаются неверно: инвестор, который смотрит через Т-Инвестиции, Rusbonds или в БКС, видит искажённую картину и просто не замечает премию. В случае оценки облигаций через источник с верными данными G-спред оказывается выше, а значит, бумаги просто остаются недооценёнными.
⚠️ Это не редкость
Ошибки в базах данных купонов — системная проблема. Они возникают при первичном размещении, когда информация ещё не финализирована, или при обновлениях решений о выпуске. Брокеры обновляют справочники с задержкой, а некоторые платформы не обновляют вовсе.
Приложение брокера — для сделок. Параметры бумаги — только в первоисточнике.
*Не является индивидуальной инвестиционной рекомендацией
@IF_Bonds
Смотрите на эти спреды. Видите выброс вверху? G-спред 11% при дюрации меньше года. Соседние выпуски того же эмитента дают 7,3–10,3%.
Это не аномалия рынка. Это ошибка в данных.
❓ Что происходит
Некоторые брокерские приложения и аналитические платформы неверно определяют тип купона: указывают переменный там, где по проспекту стоит фиксированный.
Одна и та же облигация у разных источников:
✅ МосБиржа: фиксированный купон
✅ Corpbonds: фиксированный купон
❌ Rusbonds, Т-Инвестиции, БКС: переменный
Два источника против трёх. При этом правы именно они: МосБиржа берёт данные напрямую из решения о выпуске, Corpbonds верифицирует вручную.
Почему это критично
Доходность флоатера и фикса считается принципиально по-разному. Если система думает, что перед ней флоатер, она пересчитывает YTM под переменный купон — и в скринере вылезает либо аномально высокий спред, либо неверная доходность.
🖥 Конкретный пример
На картинке выше — спреды выпусков АйДи Коллект, эмитент из сектора ВДО. Ошибка по типу купона стоит сразу у 5 выпусков в Т-Инвестициях и Rusbonds, а также в 2 выпусках БКС. В приложениях брокеров доходности по этим выпускам считаются неверно: инвестор, который смотрит через Т-Инвестиции, Rusbonds или в БКС, видит искажённую картину и просто не замечает премию. В случае оценки облигаций через источник с верными данными G-спред оказывается выше, а значит, бумаги просто остаются недооценёнными.
⚠️ Это не редкость
Ошибки в базах данных купонов — системная проблема. Они возникают при первичном размещении, когда информация ещё не финализирована, или при обновлениях решений о выпуске. Брокеры обновляют справочники с задержкой, а некоторые платформы не обновляют вовсе.
Приложение брокера — для сделок. Параметры бумаги — только в первоисточнике.
*Не является индивидуальной инвестиционной рекомендацией
@IF_Bonds
😱
36
👍
22
❤
11