Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «headlines»

headlines
84.2K
0
16.0K
9.9K
0
Сенсационные новости для трейдеров и инвесторов.
headlines.ru
Наш премиум:
@headlines_EXTRA_bot
реклама:
@hh_vvv_hh
@hh_vvv_hh_2
https://knd.gov.ru/license?id=673b83186afad41667ca2e04®istryType=bloggersPermission
headlines.ru
Наш премиум:
@headlines_EXTRA_bot
реклама:
@hh_vvv_hh
@hh_vvv_hh_2
https://knd.gov.ru/license?id=673b83186afad41667ca2e04®istryType=bloggersPermission
Подписчики
Всего
115 072
Сегодня
+17
Просмотров на пост
Всего
14 244
ER
Общий
12.38%
Суточный
12.19%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 84 209 постов
Смотреть все посты
Пост от 17.10.2026 20:01
2 914
0
30
Стэнли Дракенмиллер (про акции):
«Я усвоил этот урок ещё в 1970-х годах благодаря своему наставнику Сперосу Дреллесу. Тогда я работал аналитиком химической промышленности. Когда следует покупать акции химических компаний?
Традиционный подход Уолл-стрит — покупать, когда компании показывают отличную прибыль. Но на самом деле не стоит покупать их, когда прибыль находится на высоком уровне. Почему?
Потому что именно в такие моменты компании начинают расширять производственные мощности. Спустя 3-4 года возникает избыток мощностей, и компании начинают терять деньги. А что происходит, когда компании несут убытки?
Они прекращают строительство новых мощностей. Поэтому через 3-4 года производственные мощности сокращаются, а рентабельность резко возрастает. Таким образом, вы всегда должны пытаться представить, каким будет мир через 18–24 месяца, а не каким он является сейчас.
Если вы покупаете акции, ориентируясь исключительно на текущую ситуацию, то постоянно следуете за очередной рыночной модой. Но если вы представляете будущее, то пытаетесь понять, как оно может иначе отразиться на ценах ценных бумаг».
spectramarkets.com
Пост от 17.10.2026 19:05
1 105
0
4
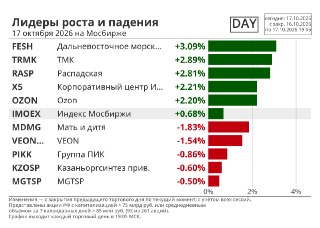
🔔 IMOEX +0.68%
Пост от 17.10.2026 19:05
1 103
0
5
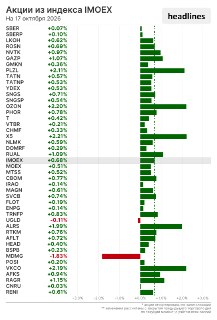
🔔 IMOEX +0.68%
Пост от 17.10.2026 19:02
1 362
0
5
Brent Donnelly (про ИИ):
16.10.2026
«Компании вроде OpenAI тратят невероятные суммы денег ради будущей выручки, размер которой пока никому не известен. Всё это работает до тех пор, пока инвесторы продолжают верить в окупаемость вложений.
Но как только доверие начинает исчезать, возникают проблемы с финансированием. Пятилетние CDS CoreWeave достигли 1087 б.п. — по моей оценке, это подразумевает вероятность дефолта более 50% до 2032 года.
Перенос крупного IPO австралийской Firmus — ещё один тревожный сигнал. Рынок начинает задаваться вопросом: сможет ли будущая выручка от AI оправдать уже сделанные инвестиции?»
spectramarkets.com
Пост от 17.10.2026 18:05
3 048
0
21
В отношениях Трампа и Зеленского наступил переломный момент — в этот раз разрыв отношений кажется реальным.
nytimes.com
nytimes.com
Пост от 17.10.2026 17:31
2 075
0
12
Новак* заявил, что дефицит бензина на российском рынке сейчас составляет около 5%.
interfax.ru
*вице-премьер РФ
interfax.ru
*вице-премьер РФ
Пост от 17.10.2026 17:03
291
0
2
📖 Джон Мэрфи:
(Межрыночный анализ)
«10 марта 2003 г. отметили третью годовщину схлопывания пузыря Nasdaq, которое ознаменовало начало худшего медвежьего рынка за последние десятилетия.
Падение индекса S&P 500 на 50% было самым сильным с 1974 г. Потеря индексом Nasdaq 78% была наибольшей со времён краха фондового рынка в 1929–1932 гг. — в разгар Великой депрессии.
Историкам рынка пришлось вернуться к изучению этих двух периодов, для того чтобы получить определённое представление о поведении рынка.
Сравнение, однако, осложнялось тем, что экономические причины были разными.
Падение фондового рынка в 1970-х гг. было связано с ростом цен на сырьевые товары и гиперинфляцией, в то время как падение цен на акции в 1930-е гг. происходило в условиях экономической дефляции.
Хотя обе ситуации плохо сказываются на акциях, дефляции сложнее противодействовать».
#книги