Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «LIBRA TRADE - ІНВЕСТИЦІЇ»

LIBRA TRADE - ІНВЕСТИЦІЇ
1.5K
32
42
3
376
Libra Trade розкаже про трейдинг та інвестиції простими словами💸
💬Наш чат telemetr.me/+q2_cBqxn4HlkMDk0
▶️YouTube https://youtube.com/@librastocktrade
Зв'язок - @LibraTradeSupport.
💬Наш чат telemetr.me/+q2_cBqxn4HlkMDk0
▶️YouTube https://youtube.com/@librastocktrade
Зв'язок - @LibraTradeSupport.
Подписчики
Всего
287
Сегодня
0
Просмотров на пост
Всего
58
ER
Общий
20.21%
Суточный
16.03%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 1 477 постов
Смотреть все посты
Пост от 21.09.2026 12:48
31
0
0
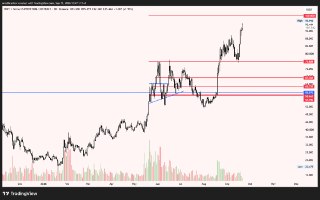
HYPE уже 95$
+26% з 75$
+26% з 75$
👍
1
Пост от 21.09.2026 12:47
31
0
0
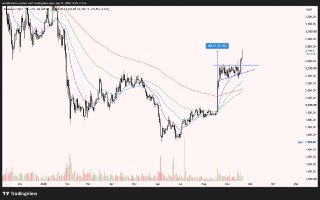
ЕТН продовжує йти вище - копіює похід вище з травня 2025 року.
👍
1
Пост от 16.09.2026 17:10
18
0
0
🇺🇸 Що зараз турбує американський ринок облігацій?
Одна з головних причин — державний борг США, який у серпні офіційно перевищив $40 трлн.
Але сама цифра $40 трлн — це ще не найцікавіше.
Важливіше подивитися, якими темпами росте борг відносно самої економіки.
З 2006 року:
▫️ державний борг США виріс майже у 5 разів
▫️ номінальний ВВП — менш ніж у 2,5 раза
Тобто борг накопичується приблизно вдвічі швидше, ніж росте економіка, яка цей борг має обслуговувати.
І саме тут починається проблема.
Чим більший борг, тим більше нових облігацій потрібно випускати для фінансування дефіциту та рефінансування старих зобов’язань. А при високих ставках паралельно ростуть і витрати бюджету на обслуговування цього боргу.
У результаті ринок отримує все більшу пропозицію US Treasuries саме в той момент, коли інвестори починають вимагати вищу дохідність за довгостроковий ризик.
Як добре сформулював головний економіст Apollo Торстен Слок:
борг капіталізується швидше, ніж економіка, яка повинна його обслуговувати.
І це, на мою думку, одна з ключових макроекономічних тем на найближчі роки.
Ріст ставок приведе до космічних витрат росту обслуговування боргу.
Одна з головних причин — державний борг США, який у серпні офіційно перевищив $40 трлн.
Але сама цифра $40 трлн — це ще не найцікавіше.
Важливіше подивитися, якими темпами росте борг відносно самої економіки.
З 2006 року:
▫️ державний борг США виріс майже у 5 разів
▫️ номінальний ВВП — менш ніж у 2,5 раза
Тобто борг накопичується приблизно вдвічі швидше, ніж росте економіка, яка цей борг має обслуговувати.
І саме тут починається проблема.
Чим більший борг, тим більше нових облігацій потрібно випускати для фінансування дефіциту та рефінансування старих зобов’язань. А при високих ставках паралельно ростуть і витрати бюджету на обслуговування цього боргу.
У результаті ринок отримує все більшу пропозицію US Treasuries саме в той момент, коли інвестори починають вимагати вищу дохідність за довгостроковий ризик.
Як добре сформулював головний економіст Apollo Торстен Слок:
борг капіталізується швидше, ніж економіка, яка повинна його обслуговувати.
І це, на мою думку, одна з ключових макроекономічних тем на найближчі роки.
Ріст ставок приведе до космічних витрат росту обслуговування боргу.
Пост от 16.09.2026 16:28
24
0
0
Сьогодні вперше ФРС піднімає ставку на 0.25%. Будемо дивитись на реакцію ринку.
Пост от 07.09.2026 10:30
14
0
0
В США сьогодні день праці - ринки закриті.
Пост от 03.09.2026 21:51
24
0
0
🇺🇸
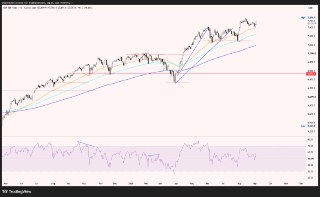
S&P500 на рівні 7750 пунктів та готовий продовжувати рух вище до 8000. І дальше в глобальній перспективі до 10,000 пунктів.
S&P500 на рівні 7750 пунктів та готовий продовжувати рух вище до 8000. І дальше в глобальній перспективі до 10,000 пунктів.
Пост от 27.08.2026 12:27
29
0
0
🇺🇸Nvidia відзвітувала. Що тут важливо
Nvidia знову перебила очікування ринку практично по всіх основних показниках:
▫️ Виручка — $96,2 млрд проти $91,9 млрд прогнозу
▫️ EPS — $2,22 проти $2,08
▫️ Гайденс на наступний квартал — $108 млрд, на 3,3% вище консенсусу
▫️ Валова маржа залишається біля 75%
На премаркеті акція додає близько 8%, до $227.
Але самі цифри кварталу тут для мене другорядні. Від Nvidia і так чекали сильного звіту. Набагато важливіше те, що компанія сказала про подальший попит на AI-інфраструктуру.
Головна цифра — $1,3 трлн. Саме до такого рівня можуть зрости капітальні витрати топ-5 гіперскейлерів наступного року проти приблизно $800 млрд зараз.
Останні місяці один із головних страхів ринку був у тому, що Big Tech вже витратив сотні мільярдів на дата-центри і скоро почне скорочувати AI CapEx.
Поки бачимо протилежне — витрати продовжують розганятися.
Додатково Nvidia оголосила про велику угоду з Amazon: AWS планує використовувати 2 млн GPU Nvidia, а також нові CPU Vera, частина яких працюватиме разом із Rubin. Тобто попит бачимо вже не тільки в прогнозах менеджменту, а й у конкретних замовленнях.
З ризиків я б виділив два моменти: тиск на маржу через зростання цін на пам’ять і пластини та фактично втрачений китайський ринок. Поставки старих чипів до Китаю становили менше 1% виручки дата-центрів.
Мій висновок: звіт Nvidia суттєво послаблює головний ведмежий сценарій щодо згортання AI CapEx. Big Tech поки нічого не скорочує — навпаки, інвестиційний цикл продовжує набирати обертів.
Після липневої корекції це саме той каталізатор, якого не вистачало напівпровідникам. Тому моя теза по Nasdaq, а особливо по semiconductor-сектору, поки не змінюється.
Nvidia знову перебила очікування ринку практично по всіх основних показниках:
▫️ Виручка — $96,2 млрд проти $91,9 млрд прогнозу
▫️ EPS — $2,22 проти $2,08
▫️ Гайденс на наступний квартал — $108 млрд, на 3,3% вище консенсусу
▫️ Валова маржа залишається біля 75%
На премаркеті акція додає близько 8%, до $227.
Але самі цифри кварталу тут для мене другорядні. Від Nvidia і так чекали сильного звіту. Набагато важливіше те, що компанія сказала про подальший попит на AI-інфраструктуру.
Головна цифра — $1,3 трлн. Саме до такого рівня можуть зрости капітальні витрати топ-5 гіперскейлерів наступного року проти приблизно $800 млрд зараз.
Останні місяці один із головних страхів ринку був у тому, що Big Tech вже витратив сотні мільярдів на дата-центри і скоро почне скорочувати AI CapEx.
Поки бачимо протилежне — витрати продовжують розганятися.
Додатково Nvidia оголосила про велику угоду з Amazon: AWS планує використовувати 2 млн GPU Nvidia, а також нові CPU Vera, частина яких працюватиме разом із Rubin. Тобто попит бачимо вже не тільки в прогнозах менеджменту, а й у конкретних замовленнях.
З ризиків я б виділив два моменти: тиск на маржу через зростання цін на пам’ять і пластини та фактично втрачений китайський ринок. Поставки старих чипів до Китаю становили менше 1% виручки дата-центрів.
Мій висновок: звіт Nvidia суттєво послаблює головний ведмежий сценарій щодо згортання AI CapEx. Big Tech поки нічого не скорочує — навпаки, інвестиційний цикл продовжує набирати обертів.
Після липневої корекції це саме той каталізатор, якого не вистачало напівпровідникам. Тому моя теза по Nasdaq, а особливо по semiconductor-сектору, поки не змінюється.