Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «[하나 Global ETF] 박승진»
[하나 Global ETF] 박승진
20.6K
0
8.0K
7.5K
0
[하나증권 리서치센터 해외주식분석실] 글로벌 ETF 애널리스트 박승진입니다. 국내외 금융시장과 관련된 다양한 이슈들을 전해 드리고자 합니다.
Подписчики
Всего
20 485
Сегодня
0
Просмотров на пост
Всего
2 401
ER
Общий
11.72%
Суточный
11.26%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 20 616 постов
Смотреть все посты
Пост от 19.10.2026 17:20
1
0
0
[Goldman Sachs] CoreWeave에 대한 투자의견을 중립(Neutral)에서 매수(Buy)로 상향, 목표주가는 기존 139달러에서 106달러로 하향
» Goldman Sachs는 지난주 CoreWeave(CRWV)의 주가 급락이 과도했다고 판단하며 저가 매수를 권고. 목표주가는 하향했으나, 직전 금요일 종가 대비 약 73%의 상승 여력이 있다고 평가
» 네오클라우드 기업들의 경쟁력을 동일하게 평가해서는 안 되며, CoreWeave는 업계 내 상위 수준의 사업 역량을 보유하고 있다는 설명. 고성능 GPU 클러스터를 신속하게 구축·확장하는 실행력과 단순 GPU 인프라 제공을 넘어 상위 서비스 영역으로 확장하며 지속적인 경쟁우위를 확보할 가능성에 주목
» AI 인프라 확장을 위한 주요 조달 수단은 지연인출형 기간대출(DDTL)로, 일반적인 기업 차입과는 다른 자산담보 기반의 프로젝트 금융이라고 설명. 이러한 조달 구조는 상대적으로 낮은 금리를 적용받을 수 있어, 신용시장 우려에도 자본비용이 크게 상승하지는 않을 것으로 판단
» 고객 계약이 종료될 때 관련 차입금이 상당 부분 또는 전액 상환되는 경우가 많다는 점도 긍정적으로 평가. 이후에는 지속적인 이자 부담 없이 GPU의 잔존가치나 재임대 기회를 통해 추가 수익을 확보할 수 있다는 분석
» 전체 차입금의 평균 조달금리는 100bp~200bp 상승할 가능성을 예상. 다만 자산담보 조달 구조가 가중평균자본비용(WACC)의 상승을 제한하면서, 주식 투자자의 기대수익률은 여전히 매력적인 수준을 유지할 것이라고 판단
Пост от 19.10.2026 17:15
1
0
0
[아마존, Trainium에 PyTorch 직접 지원…엔비디아 CUDA 생태계 공략]
*Trainium에서 PyTorch 코드 수정 없이 실행
-아마존은 자체 AI칩 Trainium에서 PyTorch 코드를 별도 재작성 없이 실행할 수 있도록 하는 신규 소프트웨어 TorchNeuron을 공개
-개발자는 설정 한 번만 변경하면 기존 PyTorch 코드를 Trainium에서 사용할 수 있어 아마존 자체 AI칩으로 이전하는 과정이 크게 단순화
*엔비디아 CUDA의 소프트웨어 경쟁력에 도전
-PyTorch는 Meta가 관리하는 오픈소스 AI 프레임워크로 대부분의 AI 개발자가 사용하는 핵심 개발환경
-엔비디아는 10년 이상 CUDA를 발전시키며 PyTorch가 자사 GPU에서 효율적으로 작동하도록 지원해왔고, 이는 AI칩 시장에서 엔비디아의 강력한 진입장벽으로 작용
-아마존은 TorchNeuron을 통해 하드웨어 성능뿐 아니라 개발자 소프트웨어 생태계에서도 엔비디아와 경쟁하려는 전략
*무료 오픈소스로 공개
-아마존은 TorchNeuron을 실리콘밸리 개발자 행사에서 공개하고 무료 오픈소스 소프트웨어로 제공할 계획
-Annapurna Labs의 Colin Brace 소프트웨어 부사장은 고객이 기존 개발환경을 유지하면서 아마존 칩을 쉽게 시험할 수 있도록 전환단계를 줄이는 것이 목표라고 설명
*30개 이상 초기 고객 사용
-로봇, 월드모델, 음성 AI 등 분야의 30개 이상 초기 고객이 이미 TorchNeuron을 사용 중
-아마존은 엔비디아 GPU에서 Trainium으로 전환할 경우 상당한 비용 절감이 가능하다고 설명
*구글도 PyTorch 지원 강화
-자체 AI칩을 보유한 구글 역시 개발자가 엔비디아에서 자사 칩으로 쉽게 이동할 수 있도록 PyTorch 지원을 강화
-AI 가속기 경쟁이 단순한 칩 성능에서 CUDA와 같은 소프트웨어·개발자 생태계를 누가 확보하느냐의 경쟁으로 확대
https://www.reuters.com/business/retail-consumer/amazon-says-its-ai-chips-will-work-with-popular-coding-language-challenging-2026-10-19/
Пост от 19.10.2026 15:50
517
0
6
[Global ETF] ETF 트렌드 & 포트폴리오: 증명해야 할 시기
▶️ 하나 Global ETF 박승진(T.3771-7761)
▶️ 자료: https://buly.kr/EdwCA1Q
▶️ 텔레그램: telemetr.me/globaletfi
- 이번 주는 Meta·Tesla·Netflix 실적과 NVIDIA GTC Berlin 통해 AI 투자 지속성과 수익화 가능성을 확인하는 구간. CoreWeave 회사채 급락 이후 현금창출력과 자금조달 능력의 중요성 더욱 확대. 안전자산 선호 기반의 국채금리 하락만으로는 성장주 반등이 제한 전망. 추세 회복에는 실적·가이던스와 크레딧 시장 안정 필요
- Meta 실적을 통해 AI의 광고 효율 개선과 매출 증가가 투자·비용 확대를 상쇄하는지 점검. 영업이익과 잉여현금흐름 전망이 견조하다면 AI 밸류체인 전반의 투자심리 회복 계기로 작용 가능. Tesla는 자동차 수익성과 자율주행·로봇 투자 부담, Netflix는 광고 매출과 가격 인상 이후 수요가 체크 포인트
- NVIDIA GTC Berlin과 젠슨 황 CEO의 기조연설은 수요 확대에 대한 자신감보다 고객의 투자 집행 능력과 매출 전환에 대한 설명이 중요. Lam Research·Texas Instruments, Western Digital을 통해 장비·아날로그·저장장치 수요 확인. 비AI 수요 개선까지 동반된다면 상승 종목 확산 기대 가능
- 유가와 기대인플레이션이 안정된다면 실적 호조의 주가 반영에 유리하겠으나, 반대의 경우 수익성·금리 부담 지속. FOMC 블랙아웃 기간인 만큼 지표 해석에 따른 변동성 확대 가능성도 고려
- ETF 포트폴리오는 VOO/QQQ를 Core로 유지하면서 실적과 조달 여건에 따라 위성 포지션 조절. 현금창출력과 이익 지속성을 고려해 QUAL/SPHQ/QGRO·JQUA 활용. 잉여현금흐름 수익률 기반의 COWZ는 가치주 성격의 보완적 선택지이며, 주식 비중을 유지하면서 변동성을 낮추려면 USMV도 관심 대상
- 기술주는 IYW/XLK/VGT, 반도체는 SMH/SOXX/SOXQ/CHPX와 펀더멘털 선별형 FTXL을 집중도와 투자 범위에 따라 구분. 실적·신용시장 안정 전까지는 트레이딩 관점에서 단계적 접근이 적절. 광고·플랫폼 수익화에는 XLC, 소프트웨어·보안 수요에는 IGV·CIBR/BUG, 유연한 종목·비중 조절에는 CHAT/BAI 활용 가능
- AI 이외 이익 모멘텀은 ITA/PPA를 통해 항공기 엔진·정비 수요와 방산 수주 전환에 주목. 전력 수요와 금리 안정에는 XLU/POWR, 수술·의료기기 수요에는 IHI도 검토 가능. KBWB는 자본시장 수익과 신용위험을 함께 점검하고, 유가 상승에는 XLE/VDE를 부분적 헤지 수단으로 고려. 변동성 방어와 현금흐름 확보에는 DIVO/QDVO도 선택지
(위 문자의 내용은 컴플라이언스의 승인을 득하였음)
Пост от 19.10.2026 15:49
5
0
2
"갈취 수준" 삼전닉스 겨냥한 머스크…전문가는 정면반박
- 머스크, 삼성·SK 겨냥해 반도체 고가 논란 제기
- 美 전문가 "공급 부족에 따른 가격 상승 불가피"
일론 머스크 테슬라 최고경영자(CEO)가 삼성전자와 SK하이닉스를 겨냥한 듯 메모리 반도체 가격이 지나치게 높다고 비판하자 미국 반도체 전문가가 반박에 나섰다.
인공지능(AI) 수요 급증으로 공급이 부족해진 만큼 가격 상승은 기업의 횡포가 아닌 시장 원리에 따른 결과라는 지적이다.
https://n.news.naver.com/article/015/0005344222?sid=101
- 머스크, 삼성·SK 겨냥해 반도체 고가 논란 제기
- 美 전문가 "공급 부족에 따른 가격 상승 불가피"
일론 머스크 테슬라 최고경영자(CEO)가 삼성전자와 SK하이닉스를 겨냥한 듯 메모리 반도체 가격이 지나치게 높다고 비판하자 미국 반도체 전문가가 반박에 나섰다.
인공지능(AI) 수요 급증으로 공급이 부족해진 만큼 가격 상승은 기업의 횡포가 아닌 시장 원리에 따른 결과라는 지적이다.
https://n.news.naver.com/article/015/0005344222?sid=101
Пост от 19.10.2026 15:06
1
0
0
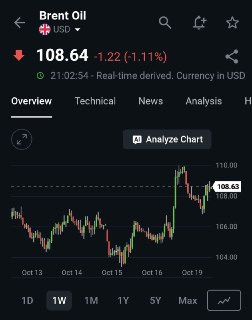
» Brent 유가, 러시아산 원유 제재 완화에 따른 공급 증가 기대 반영하며 -1.1% 가량 하락
Пост от 19.10.2026 14:52
1
0
0
[Morgan Stanley] Amazon에 대해 비중확대(Overweight) 의견 유지, 목표주가를 기존 335달러에서 350달러로 상향
» Morgan Stanley는 AWS 성장과 AI 쇼핑 확산, 물류 로봇 도입 등을 Amazon(AMZN)의 주요 주가 상승 동력으로 평가. 최선호주 중 하나로 선정했으며, 상향한 목표주가는 직전 금요일 종가 대비 약 40%의 상승 여력을 의미
» 시장이 AWS의 성장 잠재력과 이익 확대 여력을 충분히 반영하지 못하고 있다고 주장. AI 클라우드 서비스인 Bedrock의 사업 가시성이 높아지면서 AWS의 매출 기여가 확대될 것으로 예상하며, 2027년 AWS 매출 증가율을 전년 대비 47%로 전망
» AI 에이전트를 활용한 쇼핑 확산도 Amazon의 수익화 기회로 평가. Meta의 개인용 AI 에이전트 Muse 출시에도 Amazon이 핵심 인프라 제공자이자 수혜 기업이라는 판단을 유지하며, 선도적인 전자상거래 인프라와 충성도 높은 고객 기반을 활용해 수익화를 이어갈 것으로 예상
» 피지컬 AI 분야에서도 Amazon의 수혜 가능성에 주목. 2027년 중 물류센터 신설과 기존 시설 개조를 통한 로봇 도입 확대가 Amazon의 피지컬 AI 경쟁력과 수혜를 확인하는 계기가 될 것으로 전망
Пост от 19.10.2026 13:17
1
0
0
🔹Elon Musk, 미국 모든 어린이에게 내년 SpaceX 주식 1주씩 증여하겠다고 발표
» Elon Musk는 내년 자신이 보유한 SpaceX 주식을 미국 어린이들에게 1주씩 증여하고, 이후에도 추가 증여를 이어가겠다는 의사를 표명. 미국 어린이 약 7,200만 명과 주당 146달러를 적용하면 총 증여 규모는 105억달러 수준
» 지급 대상의 구체적인 기준과 방식, 세부 일정은 미공개. 관련 게시물을 자신의 X 계정 최상단에 고정했으나, 과거에도 발표한 계획이 실현되지 않거나 추후 농담이었다고 설명한 사례들이 있어 실제 이행 여부는 확인 필요
» 블룸버그 억만장자 지수를 기준으로 Elon Musk의 순자산은 9,000억달러 이상. SpaceX 보유 지분 가치가 약 7,000억달러로 대부분을 차지하며, 나머지는 Tesla·보링컴퍼니·뉴럴링크 등의 지분으로 구성
» 이번 발표는 Anthropic이 전체 지분의 5%를 공익 기금에 출연하겠다고 밝힌 직후 나온 구상. Musk는 Anthropic의 발표에 대해 주식을 기금에 맡기기보다 대중에게 직접 나눠주는 방식 권고
» Anthropic은 해당 기금을 AI가 노동시장에 미치는 영향에 대응하는 등 공익사업에 활용할 계획. 기업가치가 사전에 설정한 기준보다 50% 상승할 때마다 이사회 재량으로 지분 2%를 추가 출연할 수 있다는 방침도 제시
» 기업가치 1.5조~2조달러 수준의 IPO를 추진 중인 Anthropic의 공익 기금 조성과 Musk의 증여 구상이 맞물리며, 기술기업의 성장 성과를 사회와 공유하는 방식에 관심 확대
» 미국에서는 트럼프 행정부가 2025~2028년 출생 아동에게 1,000달러를 지원하는 ‘트럼프 계좌’ 제도를 도입. SpaceX의 Gwynne Shotwell 사장도 올해 남편과 함께 미국 어린이 200만 명 이상을 위한 트럼프 계좌에 SpaceX 주식을 기부했다고 발표
Musk Says He’ll Gift SpaceX Shares to ‘Every Kid in America’
https://www.bloomberg.com/news/articles/2026-10-19/musk-says-he-will-gift-spacex-shares-to-every-kid-in-america