Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «GB_BY Главный Бухгалтер»
GB_BY Главный Бухгалтер
12.6K
0
9
7
3.5K
Все о главных бухгалтерских новостях, важных изменениях законодательства, популярных статьях журнала «Главный Бухгалтер» и бухгалтерского портала GB.BY
Подписчики
Всего
8 697
Сегодня
0
Просмотров на пост
Всего
1 084
ER
Общий
12.46%
Суточный
9.95%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 12 614 постов
Смотреть все посты
Пост от 14.10.2026 09:34
144
0
3
📌Что учесть при расчете аванса на расходы по найму?
Основание - приказ руководителя о командировке (п. 4 Положения № 176). В нём указываются цель, место, срок и, если возможно, условия проживания.
В общем случае сумма аванса, которую надо выдать работнику при загранкомандировке, рассчитывается с учетом размеров возмещения расходов, приведенных в приложении 2 к Положению № 176, а также расходов, указанных в части первой п. 25 Положения № 176 (п. 6 Положения № 176 ).
📌Так какой аванс выдать работнику?
А теперь вернусь к Вашей ситуации👆🏼
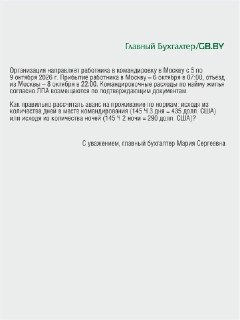
Итак, работник выбыл в командировку 5 октября, прибыл в Москву 6 октября в 07:00, выбыл из Москвы 8 октября в 22:00.
Определим ограничительную сумму, которая будет применяться для сравнения с фактическими расходами. Она составит 290 долл. США(145 долл. США × 2 ночи).
☝🏼Но, по всей вероятности, работник будет находиться в месте командировки 3 дня, и вполне возможно, что счет за проживание в гостинице превысит 290 долл. США. 👉🏻Например, если он составит 440 долл. США, то в таком случае Вы сможете возместить работнику расходы на проживание в сумме 435 долл. США (145 долл. США × 3 дня).
Важно❗
Организация вправе предусмотреть возмещение работникам командировочных расходов, в т.ч. по найму жилого помещения, сверх ограничений, установленных законодательством (ст. 95 ТК).
📌А если работник не представит подтверждающие документы?
📖Подробное разъяснение читайте в журнале «Главный Бухгалтер» №38 >>>
#командировочныерасходы #командировка #загранкомандировка #аванс
Пост от 13.10.2026 18:02
100
0
0
💡Правильный ответ - Нет.
📚Обоснование:
плательщиками налога на доходы признаются иностранные и международные организации, которые не осуществляют деятельность в Беларуси через постоянное представительство, но получают доходы из источников в Беларуси (ст. 188 НК). Доходы в виде роялти, к которым относятся в т.ч. доходы от аренды имущества, облагаются налогом на доходы при использовании имущества на территории Беларуси либо предоставлении права пользования таким имуществом (подп. 1.3 п. 1 ст. 189 НК). Поскольку арендуемый склад находится в Грузии, налог на доходы с арендной платы не исчисляется и не удерживается.
❤
1
Пост от 13.10.2026 16:18
97
0
0
Пост от 13.10.2026 16:18
358
0
0
📚 Ситуация:
Белорусская организация арендовала у организации – резидента Грузии склад в этой стране, чтобы хранить там приобретенные ею товары, которые в дальнейшем перевозятся в Беларусь.
Белорусская организация арендовала у организации – резидента Грузии склад в этой стране, чтобы хранить там приобретенные ею товары, которые в дальнейшем перевозятся в Беларусь.
❤
1
Пост от 13.10.2026 15:10
76
0
1
📂Для организаций, занимающихся производством, импортом и оптовой торговлей строительными материалами, проведена техническая реформа ценового законодательства и расширен список подконтрольной продукции.
✅Что изменилось в нормативной базеь
Минстройархитектуры приняло два постановления, которые перераспределили правила регулирования цен, установленные ведомственным постановлением от 19.12.2023 № 125:
▪️постановление от 24.09.2026 № 79 исключило из постановления № 125 все цифровые показатели (рентабельность, надбавки), а также перечень регулируемых стройматериалов;
▪️постановление от 07.10.2026 № 85 стало новой единой базой, которая отныне утверждает эти цифровые показатели и перечень товаров.
✅Как применять новые правила на практике
Начиная с 12 октября 2026 г. производители и субъекты торговли (импортеры и оптовики) при формировании регулируемых цен на строительные товары обязаны одновременно руководствоваться двумя документами:
▪️постановлением № 85 – для определения нормативов рентабельности, надбавок (цифровых показателей) и проверки товара по обновленному перечню;
▪️постановлением № 125 – в части выполнения конкретных требований к самому порядку установления и применения регулируемых цен.
✅Важно для расчетов: базовые надбавки и концепция прежние
Сами экономические параметры ценообразования не изменились. Постановления № 79 и № 85 не содержат норм, меняющих концептуальные положения постановления № 125. Размеры нормативов рентабельности, надбавок и сам порядок формирования регулируемых цен остались прежними. Постановлением № 85 утверждаются ровно те же цифровые показатели, которые применялись ранее:
✔️для производителей – предельные максимальные нормативы рентабельности, используемые для определения суммы прибыли, подлежащей включению в отпускные цены на товары;
✔️для импортеров – предельные максимальные надбавки, подлежащие включению в отпускные цены на товары;
✔️для субъектов, осуществляющих оптовую торговлю товарами, – предельные максимальные оптовые надбавки, подлежащие включению в отпускные цены на товары.
✅Перечень регулируемых товаров расширен
🔗Подробнее на GB.BY >>>
#цены #строительныематериалы
❤
1
Пост от 13.10.2026 14:26
324
0
2
💰Официальные курсы валют
Нацбанка РБ на 13.10.2026 г.
🇺🇸1 USD - 3,0107/⬇️0,0285
🇪🇺1 EUR - 3,3660/⬇️0,0437
🇷🇺100RUB - 3,5964/⬆️0,0065
🇨🇳10 CNY - 4,5116/⬇️0,0415
💰Официальные курсы валют
Нацбанка РБ на 14.10.2026 г.
🇺🇸1 USD - 3,0098/⬇️0,0009
🇪🇺1 EUR - 3,3652/⬇️0,0008
🇷🇺100RUB - 3,6006/⬆️0,0042
🇨🇳10 CNY - 4,5057/⬇️0,0059
Нацбанка РБ на 13.10.2026 г.
🇺🇸1 USD - 3,0107/⬇️0,0285
🇪🇺1 EUR - 3,3660/⬇️0,0437
🇷🇺100RUB - 3,5964/⬆️0,0065
🇨🇳10 CNY - 4,5116/⬇️0,0415
💰Официальные курсы валют
Нацбанка РБ на 14.10.2026 г.
🇺🇸1 USD - 3,0098/⬇️0,0009
🇪🇺1 EUR - 3,3652/⬇️0,0008
🇷🇺100RUB - 3,6006/⬆️0,0042
🇨🇳10 CNY - 4,5057/⬇️0,0059
❤
1
Пост от 13.10.2026 12:20
176
0
1
💁🏼♀️При приобретении услуг, поименованных в ст. 189 НК, у иностранной организации, не осуществляющей деятельность в Республике Беларусь через постоянное представительство, возникает объект обложения налогом на доходы.
☝🏼При получении (оплате) работ, услуг от иностранных организаций, не осуществляющих деятельность в Республике Беларусь через постоянное представительство, признаваемых объектом налогообложения на основании подп. 1.12 п. 1 ст. 189 НК, у заказчика может возникнуть обязательство по уплате налога на доходы.
📝 Рассмотрим порядок заполнения декларации на конкретной ситуации >>>
#налоговыедекларации #налогнадоходы #НК2026
❤
1