Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «Экономика всего»
Экономика всего
1.4K
180
146
19
8.6K
Информационно-образовательно-познавательный.
Τὰ εἰς ἑαυτόν
ekonomikavsego@yandex.ru
Τὰ εἰς ἑαυτόν
ekonomikavsego@yandex.ru
Подписчики
Всего
1 260
Сегодня
0
Просмотров на пост
Всего
145
ER
Общий
11.47%
Суточный
7.62%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 1 422 постов
Смотреть все посты
Пост от 16.10.2026 10:35
6
0
1
Инвестиции в жилую недвижимость. Новое!
Итак, при покупке квартиры нас интересует всего две вещи:
☑ Выгода
☑ Безопасность
‼️ Но как же много нюансов за этими вопросами. Сегодня не будем говорить о выгоде, а поговорим о рисках, которые куда важнее! Потому что в случае не выгодной сделки (дорого купили, дешево продали, невролог сдали) вы теряете только часть, а в случае юридического промаха или еще какой подобной коллизии - вы теряете все!
Сегодня пойдем так: самое новое, свежее и важное из мира сделок с жилой недвижимостью, чтобы не остаться с голой ... без денег короче!
1️⃣ Выяснить все про квартиру! Это перво-наперво: почему продают; как давно продают; когда покупали; как покупали (у застройщика, уступка, дарений, материнский капитал и т.д.); есть ли долги, обременения; сколько собственников и кто (дети, один из супругов, старая женщина в деменции и т.д.); технические характеристики квартиры; кто соседи; что за дом (качество постройки, может есть какая-то скандальная репутация и т.д.); какая коммуналка в месяц; долги по коммуналке. Запросить выписку из ЕГРН и еще раз проверить все что только можно из нее.
2️⃣ Выяснить все про собственника. Важно: справка от нарколога и психиатра (отказывается предоставлять - пусть идет лесом. Сейчас это обязательно). Так же: возраст, род занятий (очень важно для оценки вероятности банкротства). Проверить всех собственников на наличие банкротств, долгов, судов и т.д. (Гугл в помощь! Сейчас это все легко). Желательна личная встреча с собственником до сделки. Ваше личное общение даст гарантию, что он не под воздействием мошенников, не псих, ну и в принципе адекватный и понимает что происходит.
3️⃣ Выяснить все важные детали. Обязательно уточнить: собственник продает по своей ли воле; не находится ли под воздействием мошенников, чьего-то психологического давления; ни в измененном психологическом состоянии, например в депрессии (как бы вам сейчас не было смешно). Узнать есть ли кто еще зарегистрированный кроме собственников (никого не должно быть к сделке); есть ли на попечении иждивенцы и т.д.
4️⃣ Если вы покупаете, то только через аккредитив. Чем меньше вы внесете предоплаты (можно и совсем не вносить), тем меньше риски потерь. Аккредитив (если кто не в курсе) это счет, на который покупатель кладет деньги, а продавец получает к ним доступ только после регистрации перехода права собственности. Если что-то пошло ни так (и регцентр сделку отменил), то вы пойдете и заберете свои деньги со счета обратно.
5️⃣ ЭЦП и электронные сделки. В крупных городах давно норма! Особенно новостройки. Не стоит бояться. Просто нужно быть аккуратным и достаточно осмотрительным в хранении ключей и паролей!
6️⃣ Интуиция. Учесть все нюансы не может никто! Да и новые прецеденты (схемы) появляются каждый год. Поэтому старайтесь больше выяснять, задавать вопросы, искать информацию из разных источников. Не торопитесь. Если чувствуете что какая-то муть, лучше откажитесь! Сейчас столько вариантов - найдете другой. Дерганый, недовольный продавец, который замалчивает, попался на лжи (даже самой мелкой), грубит - должен вас насторожить!
Ну и последнее: вариантов сделок сейчас море: с ипотеками, кредитами, обременениями, с торгами, материнским капиталом и т.д. Боятся не стоит, но стоит почитать (поизучать) все подводные камни именно вашей сделки и не стесняться отстаивать свои права: я вам задаток (10 тыщ), а вы объявление убираете с Авито; расчет будет только через аккредитив; пожалуйста, предоставьте мне до сделки справку нарколога и психиатра и т.д.! Видите ожесточенное сопротивление - разворачивайтесь и уходите!
❤️ Берегите себя и свои деньги. Зарабатываем мы их тяжело и долго, а потерять можем в один миг.
@economyofall
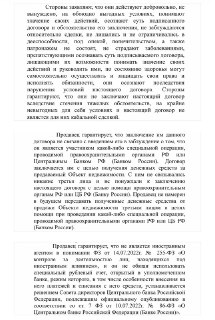
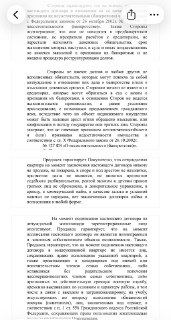
Ниже представлен список обязательных, актуальных формулировок для ДКП - забирайте!
👍
1
🔥
1
👏
1
Пост от 16.10.2026 10:22
3
0
0
Инвестиции в жилую недвижимость. Новое!
Итак, при покупке квартиры нас интересует всего две вещи:
☑ Выгода
☑ Безопасность
‼️ Но как же много нюансов за этими вопросами. Сегодня не будем говорить о выгоде, а поговорим о рисках, которые куда важнее! Потому что в случае невольной сделки (дорого купили, дешево продали, невролог сдали) вы теряете только часть, а в случае юридического промаха или еще какой подобной коллизии вы теряете все!
Сегодня пойдем так: самое новое, свежее и важное из мира сделок с жилой недвижимостью, чтобы не остаться с голой .. без денег короче!
1️⃣ Выяснить все про квартиру! Это перво-наперво: почему продают; как давно продают; когда покупали; как покупали (у застройщика, уступка, дарений, материнский капитал и т.д.); есть ли долги, обременения; сколько собственников и кто (дети, один из супругов, старая женщина в деменции и т.д.); технические характеристики квартиры; кто соседи; что за дом (качество постройки, может есть какая-то скандальная репутация и т.д.); какая коммуналка в месяц; долги по коммуналке. Запросить выписку из ЕГРН и еще раз проверить все что только можно из нее.
2️⃣ Выяснить все про собственника. Важно: справка от нарколога и психиатра (отказывается - пусть идет лесом. Сейчас это обязательно). Так же: возраст, род занятий (очень важно для оценки вероятности банкротства). Проверить всех собственников на наличие банкротств, долгов, судов и т.д. (Гугл в помощь! Сейчас это все легко). Обязательна личная встреча с собственником до сделки. Ваше личное общение даст гарантию, что он не под воздействием мошенников, не псих, ну и в принципе адекватный и понимает что происходит.
3️⃣ Выяснить все важные детали. Обязательно уточнить: собственник продает по своей ли воле; не находится ли под воздействием мошенников, чьего-то психологического давления; ни в измеренном психологическом состоянии, например в депрессии (как бы вам сейчас не было смешно). Узнать есть ли кто еще зарегистрированный кроме собственников (никого не должно быть к сделке); есть ли на попечении иждивенцы и т.д.
4️⃣ Если вы покупаете , то только через аккредитив. Чем меньше вы внесете предоплаты (можно и совсем не вносить), тем меньше риски потерь. Аккредитив (если кто не в курсе) это счет, на который покупатель кладет деньги, а продавец получает к ним доступ только после регистрации перехода права собственности. Если что то пошло ни так (и регцентр сделку отменил), то вы пойдете и заберете свои деньги со счета обратно.
5️⃣ ЭЦП и электронные сделки. В крупных городах давно норма! Особенно новостройки. Не стоит бояться. Просто нужно быть аккуратным и достаточно осмотрительным в хранении ключей и паролей!
6️⃣ Интуиция. Учесть все нюансы не может никто! Да и новые прецеденты (схемы) появляются каждый год. Поэтому старайтесь больше выяснять, задавать вопросы, искать информацию из разных источников. Не торопитесь. Если чувствуете что какая-то муть, лучше откажитесь! Сейчас столько вариантов - найдете другой. Дерганый, недовольный продавец, который замалчивается, попался на лжи (даже самой мелкой), грубит - должен вас насторожить! С покупателем проще - тут главное чтоб деньги были не фальшивые 🤭
Ну и последнее: вариантов сделок сейчас море: с ипотеками, кредитами, обременениями, с торгами, материнским капиталом и т.д. Боятся не стоит, но стоит почитать (поизучать) все подводные камни именно вашей сделки и не стесняться отстаивать свои права: я вам задаток (10 тыщ), а вы объявление убираете с Авито; расчет будет только через аккредитив; пожалуйста, предоставьте мне до сделки справку нарколога и психиатра и т.д.! Видите ожесточение сопротивление - разворачивайтесь и уходите!
❤️ Берегите себя и свои деньги. Зарабатываем мы их тяжело и долго, а потерять можем в один миг.
@economyofall
Видео/гифка
Видео/гифка
Видео/гифка
Видео/гифка
Видео/гифка
Видео/гифка
Видео/гифка
Пост от 15.10.2026 17:00
33
0
1
Атаки на дата-центры и сервера.
Итак, мы все видим как эти дни работают различные сайты и приложения (как попало!) и потому давайте проанализируем риски и наметим пути их минимизации.
1️⃣ Деньги! Начнем с главного. Итак, мы все сейчас храним наши мани в электронном виде. Есть чисто онлайн банки (Яндекс, Озон и т.д.), есть полу онлайн (ТБанк, где нет офиса, но есть банкомат) и есть офлайн (ВТБ, Сбер, Альфа и т.д.). Если их сервера полетели, то:
- чисто онлайн банки: самые рисковые (идти некуда, телефон могут тупо не брать)
- полу онлайн: есть шанс, что выйдет из строя только приложение, но банкомат будет работать
- офлайн: самые надежные, так как можно прийти в офис с паспортом в надежде что у них есть резервные копии и они таки выдадут вам кэш.
2️⃣ Страховка депозитов АСВ. Напоминаю, что держать более 1,4 млн в одном банке нельзя, так как именно эта сумма застрахована. Но! Случай может быть не страховой и кроме того, отсутствие доступа к деньгам не основание взыскивать в АСВ свои депозиты. Так же важно, что застрахованы только депозиты! Накопительные счета - нет.
Исходя из п.1 и 2 получается что? Верно! Надо иметь запас наличности! Вероятность не войти в приложение - крайне высока.
3️⃣ Приложения. Тут, к сожалению, надо понимать что они могут не работать. Любые. От госуслуг до фотошопа. Если есть приложения - жизненно важные (например по работе) задумайтесь прямо сегодня - что будет если я завтра туда не смогу зайти. И примите меры (как минимум составьте в голове план действий на такой экстренный случай)
4️⃣ Удаленная работа. Учитывая, что многие приложения работают на серверах, распределенных по всему миру (тот же телеграмм!), то рисков особых я не вижу. Другой вопрос, что это затраты - искать зарубежные аналоги, оплачивать vpn и прочее. Но тут сейчас ничего не поделаешь. Такова жизнь
5️⃣ Системно-значимые ресурсы. Конечно, ключевые банки, госсервисы, медицинские сервисы и другие жизненно-необходимые ресурсы будут защищать! Не стоит забывать про сервера ближайших, дружественных государств. Так что все будет решаемо, однако возможно потребуется для этого какое-то время.
Исходя из вышесказанного получаем две основные рекомендации:
☑ иметь запас наличных;
☑ ничего не откладывать на последний день (запись к врачу, покупку авиабилетов, оформление загранпаспорта и т.д.).
Всем пис! Серьезных поводов для паники нет, но меры принять надо.
@economyofall
❤
2
👍
1
🔥
1
Пост от 14.10.2026 12:58
26
0
0
Ваш капитал — это ваши знания!
Объединила в одну папку интересные каналы про финансы, бизнес-стратегии и инвестиции, которые сама иногда читаю. У каждого своя специфика, поэтому любой найдет подходящий вариант! Подпишитесь, почитайте, понравится - оставайтесь!
@economyofall
Объединила в одну папку интересные каналы про финансы, бизнес-стратегии и инвестиции, которые сама иногда читаю. У каждого своя специфика, поэтому любой найдет подходящий вариант! Подпишитесь, почитайте, понравится - оставайтесь!
@economyofall
❤
1
👍
1
👌
1
Пост от 13.10.2026 19:26
40
0
0
Игра в инвестора без понимания равно лудомания!
Жванецкий когда-то говорил, что труд Карла Маркса «Капитал» - это выдающееся произведение о зависти! И я с ним полностью согласна.
💵Бессмысленная погоня за капиталом; накопления - как смысл жизни; материальное важнее духовного; частная собственность - божество.
👩💻 Согласно пирамиде Маслоу (весьма разумной иерархии потребностей и ценностей!) удовлетворение материальных притязаний это самый примитивный (считай - обезьяний) уровень! Чем выше развитие человека, чем выше он на эволюционной цепи, тем важнее для него смыслы, ценности, духовность и нематериальное.
✍🏻 Так вот - добывание средств и организация необходимого и достаточного социально-экономического положения это чистая технология! Это наработка практики и опыта: работы, ведение бизнеса, предоставления услуг и т.д.
✍🏻 Развиваясь линейно (нарабатывая опыт, совершенствуя квалификацию, развивая навыки) в доходах можно прирастать линейно и стабильно: специалист - начальник среднего звена - высшее руководство. Риски тут не велики, но и сверх богатства тут тоже не светят!
✍🏻 Но как же хочется сверх богатств, правда? Или на каком-то жизненном этапе полностью расслабиться и сесть на какой-то мифический пассивный доход. А еще лучше - стать инвестором (ни фига не понимая в сути финансовых рынков, устройстве капитализма в разных странах и не зная истории).
🤨 Короче говоря, вчера успокаивала 56 летнюю мать, врача по образованию, хорошего специалиста, большим трудом заработавшую своему сыну на студию, которую он заложил в банк, взяв кредит в размере 1/5 стоимости этой студии и отнес эти деньги на биржу! Хорошо еще все быстро вскрылось! Квартиру было принято решение срочно продавать, гасить долг, а остальное мать решила пока оставить себе (раз ее сынуля абсолютно не готов к взрослой жизни!).
Откуда я беру сюжеты для своих постов? Дак вот каждый день их вижу!
Итак, несколько фундаментальных тезисов:
▪️Большие деньги - это всегда большая ответственность! Это сообразительность, умение видеть суть, быстрые решения, напористость, активность. Умение жить в неопределенности, толерантность к рискам, к хаосу, к агрессии. Если ты по природе «тюлень» - не надо тебе в «большие деньги!»
▪️Не зная броду не лезь в воду! Как можно было сразу начинать с такой суммы? Ну можно же тысяч с 50 хотя бы попробовать! Опыт должен быть и практическое понимание вопроса! А уже потом масштабные проекты.
▪️ Зависть - смертный грех! Как и гнев и алчность и гордыня! Все они ведут человека ни к богатству, а к погибели. Ну кому то может и улыбнулась удача и он в свое время принял участие в залоговых аукционах! Так он «шарил за эту тему!». Даже при таком распределении богатства смогли удержать его только сообразительные, умные, дальновидные, осторожные и разумные. Пусть активные и деятельные, но не сумасбродные и недалекие.
▪️Искать надо дело, которым интересно заниматься, параллельно пробуя на этом заработать. Ну или использовать шанс, если события развиваются в вашу пользу (например, предложили хороший рабочий офер). А вот играть на бирже без какого-либо финансового запаса, да еще и с кредитным плечом, да еще и под залог квартиры вообще нельзя, потому что ни чем эта авантюра не отличается от лудомании.
⁉️ Заметили как в последнее время стало тихо, касаемо личных инвестиций? К теме стали относится осторожно, избирательно! А то же из каждого утюга убеждали, что надо все нести в акции и облигации и прочие там фонды и финансовые инструменты …
‼️ В общем, настоящие инвестиции - это искусство, основанное на большом жизненном опыте и серьезных экономико-исторических познаниях!
🤲 Берегите свои деньги. Сейчас такие времена, что «сохранить» намного важнее, чем «заработать».
@economyofall
🔥
2
💯
2
❤
1
Пост от 12.10.2026 21:00
31
0
1
Ну сколько можно слушать этот плач Ярославны, что «все пропало!»
Несколько комментариев по поводу «беспрецедентного (ужас! ужас!) банкротства застройщиков» (как будто ПИК, Левел и MR одномоментно обанкротились, а не Рога&Копыта)
Первое: крепко надо думать над тем, как входить в бизнес. Но еще крепче надо думать как из него выходить! В любой рынок есть точка входа и выхода! И, по факту, реально зафиксировать результат можно только после выхода. А то можно годами «колотить бабосики», а по итогу на выходе остаться без штанов (хорошо еще если на свободе).
Второе: проектное финансирование, финансовые/производственные/коммерческие риски, вечно меняющееся (налоговое, прежде всего) законодательство и вот какой дурак полезет в рисковые проекты большой, с историей и серьезными активами, компанией? Надо создать нулевочку и там уже на этом фундаменте реализовать строительство какого-то ЖК
Что касается рабочих мест, так, поверьте, их количество конечно снизилось, но не так сильно, как вам может показаться после прочтения подобных статей. 1000 фирм ликвидировали и 999 создали. И работники просто перешли из юрлица А в юрлицо Бэ и также работают.
Страшно станет, когда мы начнем слышать про банкротства больших китов. А небольшие фирмешки - так это как обновление чешуи у змеи: старую сбросили - новая нарастет!
Всем пис ✌️ Пока все нормально тут 👌 Ни так все страшно, как некоторые малюют.
@economyofall
❤
1
👍
1
👏
1
💯
1
Пост от 12.10.2026 14:10
33
0
0
Депозит есть база и обязательная часть любой инвестратегии.
Тема не самая сложная, видимо, сейчас самая актуальная. Поэтому сразу к делу:
Факты:
1️⃣ Депозит не сохраняет деньги от инфляции. Да да. Если вы мечтаете положить туда какую-то сумму и жить на %, то я вас разочарую: ваша база будет таять, как сахарная вата. Формула проста: определяющей точкой является ключевая ставка - это та ставка, по которой ЦБ кредитует коммерческие банки. Например 14%. Если банки взяли кредит под 14%, то под какой процент они будут выдавать кредит людям? Естественно дороже. Например 20%. Сами банки взяли деньги в ЦБ за 14% и тут же отдали их людям за 20%. Разница - их доход. Но денег от ЦБ не достаточно и банки занимают деньги у людей. Когда люди занимаю банкам деньги, то это называют «депозит». Если банки могут взять в ЦБ деньги под 14%, то у людей они будут брать чуть дешевле. Например, 12% (ну и тут же отдавать другим людям по 20%). Таким образом - никогда депозит не дотянется по ставке даже до ключевой! А уж тем более до стоимости коммерческого кредита. А ведь если предприятия берут кредиты по 20%, то и все эти проценты они закладывают в стоимость своих товаров и услуг. Что тут же отражается на цене этих товаров и услуг, рост которой называют «инфляцией». Андерстенд?
2️⃣ Депозит самая ликвидная форма денег. Да - доходность у этого инструмента низкая, но зато ликвидность высокая. Допустим, купили вы удачно квартиру, она выросла за 4 года в 2 раза (ни один депозит такую доходность не даст). Однако чтобы «вывести» деньги вам надо продать квартиру! Это могут быть месяцы. А с депозита деньги снимаются одним щелчком.
3️⃣ Депозит и накопительный счет - хранители остатков. Никогда не храните на карте денег больше, чем вам нужно на день. Все остальное должно лежать на пополняемом/со снятием депозите, либо на накопительном счете с начислением процентов на ежедневный остаток (ни на минимальный остаток в месяц). Получили 100.000 зарплату - сразу все на депозит. И снимаете с него в день по 3-5.000 (например). В личном кабинете эти перемещения занимают 2-3 секунды! Если вы так быстро не умеете - срочно учитесь. Это поможет вам получать лишнюю копеечку и застрахует от мошенников! С депозита без вашего участия деньги не вывести. А с обычного счета достаточно чтобы вы просто назвали код из смс.
4️⃣ С доходов по депозитам платят налоги. Подчеркиваю: не с депозита, а с процентов, которые на него начисляют. Причем ни со всех, а только с суммы, превышающей минимальный лимит (лимит каждый год меняется). Например, положили 100.000 под 10%. Через год получили 10.000 дохода. Сейчас минимальный лимит аж 210.000. Если ваш доход меньше (10.000) - вы ничего не платите! А если больше, то с полученных процентов заплатите по прогрессивной шкале (от 13% до 15% сейчас и до 22%, начиная с 2027 года). Но не беспокойтесь о тонкостях расчета: ФНС сама все подсчитает на основании данных банков и выставит вам в личный кабинет с 1.10 по 30.11 (ежегодно). Ваша задача оплатить до 1.12.
5️⃣ Депозит как инструмент накопления на цель не заменим! Копите деньги на учебу, отпуск, крупную покупку? Делайте это только на депозите!
6️⃣ Депозит - это обязательная составляющая любого личного инвестиционного портфеля. Он должен быть обязательно! Но как только сумма на нем скопится достаточная чтобы превратиться в недвижимость - так тому и должно быть. Но это уже совсем другая история …
@economyofall
👍
1