Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «Бухгалтерский бизнес|Екатерина Сидиченко»
Бухгалтерский бизнес|Екатерина Сидиченко
7.4K
5.8K
82
38
27.1K
Вступить в клуб "Системный бухгалтер 👉 https://sistembuh.ru/?utm_source=tg
@sidichenko
По вопросам клуба @project_sidichenko
По вопросам рекламы и сотрудничества
@club_buh
@sidichenko
По вопросам клуба @project_sidichenko
По вопросам рекламы и сотрудничества
@club_buh
Подписчики
Всего
9 560
Сегодня
0
Просмотров на пост
Всего
424
ER
Общий
4.44%
Суточный
2.81%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 7 421 поста
Смотреть все посты
Пост от 06.10.2026 15:20
82
0
0
😱 Почему многие бухгалтеры ЭТО делают бесплатно?
Одной только услугой бухгалтерского сопровождения мы сильно себя ограничиваем.
Вот несколько дней мы говорили о ситуациях с проверками и предпринимателях, которые готовы пойти к стороннему бухгалтеру просто для того, чтобы понять, всё ли у них нормально.
То есть запрос уже есть.
Бизнес готов и он уже сам ищет того, кто может грамотно проверить бухгалтерию.
🤔 Почему тогда очень многие бухгалтеры и бух.компании до сих пор не продают эту проверку как отдельную услугу?
Мы привыкли зарабатывать на ведении учёта, отчётности, консультациях. А диагностику либо вообще не предлагаем, либо начинаем что-то смотреть клиенту бесплатно в надежде, что потом он придёт на сопровождение 🤷♀️
‼️ Хотя диагностика бухгалтерии сегодня стоит от 40 000 ₽.
И это совершенно нормальная стоимость для предпринимателя, если по итогам он понимает:
— где у него потеряны деньги,
— какие льготы он не использует,
— где есть риски и что с этим делать.
И самое интересное, что для бухгалтера это не какая-то новая профессия, которой нужно учиться несколько лет. Большая часть компетенций у вас уже есть.
Вопрос в другом: как собрать их в полноценную услугу, которую можно поставить в прайс и продавать за 40, 70, 100 тысяч рублей?!
Вот об этом мы будем говорить 13 и 14 октября!
Регистрируйтесь на бесплатный практикум по диагностике бухгалтерии «Топ услуга для бух. компаний и частных бухгалтеров: диагностика бухгалтерии — как выявлять скрытые переплаты и риски клиента и зарабатывать от 40 000 ₽ за услугу».
Будем разбирать саму методику диагностики, дам чек-листы, по которым можно проводить проверку, покажу, как оформлять результат для предпринимателя и как вообще продавать эту услугу.
Занять место на интенсиве
👍
1
Пост от 06.10.2026 13:19
216
0
1
Почему вчера я задала вам этот вопрос 👆
Я довольно много общаюсь с предпринимателями и часто они говорят:
у меня есть бухгалтер, он что-то делает, отчётность сдаётся, налоги платятся, но что там на самом деле происходит — я не знаю.
‼️ НО! Ведь предпринимателю важно понимать не только то, что отчётность сдана вовремя.
💯 Ему хочется знать, всё ли вообще в порядке с бухгалтерией:
🤔 не переплачивает ли он налоги,
🤔 все ли льготы использует,
🤔 нет ли каких-то рисков, о которых он узнает только тогда, когда уже возникнет проблема.
И поскольку от своего бухгалтера такой полной картины он часто не получает, то начинает искать дополнительно специалиста и обращаться к стороннему бухгалтеру, чтобы проверили его бухгалтерию и сказали, всё ли у него в порядке 🤷♀️
📌 И таких запросов от предпринимателей на самом деле очень много.
Вот почему, имея своего бухгалтера, они всё равно идут за проверкой к другому специалисту, ну а мы недозарабатываем, ведь можно быть тем самым проверяющим бухгалтером 😉
❤
1
Пост от 05.10.2026 11:41
1
0
0
Пост от 04.10.2026 09:40
188
0
1
🫣 Вернуть компании 40 млн рублей НДС и не получить за это даже шоколадку
Вот эта история Елены из вчерашнего выпуска меня особенно удивила.
Когда она ещё работала в найме, компания фактически уже попрощалась с этими 40 миллионами. Елена решила попробовать их вернуть, выстояла всю историю с налоговой — и вернула.
А по итогу... Руководитель даже спасибо не сказал 🤷♀️.
На подкасте я спросила Елену: а если бы тогда ты пришла к руководителю и сказала: «Эти 40 миллионов уже потеряны. Я попробую их вернуть, но в случае успеха хочу 10%»?
Елена сразу ответила: «Он бы мне не заплатил». С его точки зрения всё логично: Елена получает зарплату, значит, это её работа.
‼️ А ведь 10% от этой суммы — 4 миллиона рублей за одну услугу.
А мне хочется немного узнать, часто ли вам попадаются такие прижимистые клиенты? 😁
❤
1
Пост от 03.10.2026 09:19
109
0
3
Рубрика: Что посмотреть на выходных? 👇
ОТ 283 ТЫС. ДО 1,6 МЛН НА БУХГАЛТЕРИИ: как поднять чек в 5 раз и масштабировать аутсорсинг
❓Почему ваш бухгалтерский бизнес не растет в доходе, где проседают продажи и на чем вы теряете деньги?
Гостья выпуска — Елена Масловская, практикующий эксперт, основательница бухгалтерской компании «Ваш ПрофБух» и специалист по сложным налоговым кейсам и ВЭД, на примере своего бизнеса честно показывает путь от выгорания к системной бухгалтерской компании.
❓Что делать, если у вас 97 клиентов, 6 сотрудников, работа по 16 часов в сутки, а на руках — всего 283 тысячи рублей?
✔️ Это история о том, как отказаться от «первички за копейки», пересобрать команду и сделать 1,6 млн рублей выручки всего на 42 клиентах.
СМОТРЕТЬ ВКОНТАКТЕ
СМОТРЕТЬ В YOUTUBE
❤
1
Пост от 02.10.2026 16:29
1
0
0
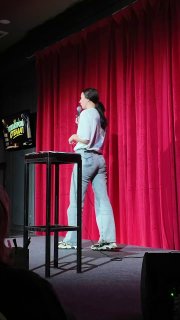
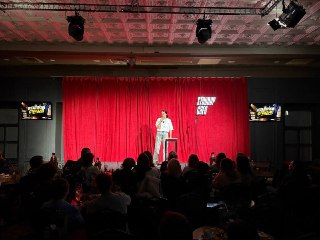
🔥 Ну что, бухгалтерский стендап состоялся!
Мы столько готовились, а теперь уже можно выдохнуть и сказать: мы это сделали.
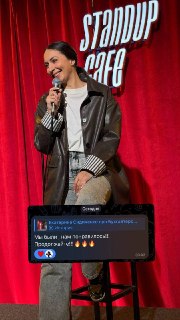
Настоящая сцена StandUp Cafe, зрители и ... бухгалтеры с микрофоном, которые впервые попробовали себя в совершенно новом формате.
Честно, перед началом было волнительно. Всё-таки мы затеяли то, чего раньше сами никогда не делали, и до последнего не знали, как это будет восприниматься вживую.
А потом мне прилетело сообщение: «Мы были, нам понравилось!!! Продолжайте!!! 🔥🔥🔥»
И вот после такого хочется продолжать 😁
Спасибо всем, кто пришёл, смеялся, поддерживал и прожил этот эксперимент вместе с нами ❤️
Бухгалтерский стендап случился. И, похоже, одним вечером эта история не закончится 😉
❤
1
Пост от 02.10.2026 11:52
42
0
0
Вчера про экологию вспомнили довольно быстро 💪
Причём в комментариях сразу начали появляться и другие варианты, на что стоило бы обратить внимание при проверке такого бизнеса.
Поэтому сегодня хочу продолжить эту тему, но уже без задачек 🙂
Покажу ещё две ситуации, которые легко не заметить, если не знать, куда смотреть.
Когда мы начали собирать такие ситуации, мне стало интересны не очевидные бухгалтерские ошибки, которые мы привыкли искать, а вещи, которые при проверке бизнеса можно просто не включить в поле зрения ⤵️
Компания работает с иностранной организацией, при этом все расчёты между ними идут в рублях.
Кажется, что про валютный контроль здесь можно даже не вспоминать: какая валюта, если платим рублями?
На самом деле смотреть в эту сторону нужно. Сделка с нерезидентом является валютной операцией независимо от того, в какой валюте проходят расчёты. Поэтому при проверке такого клиента нужно обратить внимание и на соблюдение требований валютного законодательства.
Или еще ⤵️
Компания покупает для собственных нужд мониторы, холодильники, детские коляски или, например, вилочный погрузчик. Ничего из этого она не перепродаёт.
В счёте-фактуре поставщик указал РНПТ, товар приняли к учёту — и на этом про него благополучно забыли.
Только вот то, что товар куплен для себя, ещё не означает, что про прослеживаемость можно забыть. При проверке нужно смотреть, был ли РНПТ корректно отражён в 1С и возникала ли обязанность отразить операции с таким товаром в отчётности по прослеживаемости.
И вот такие примеры особенно интересны 👆👆👆
Не ошибки, которые мы все привыкли искать в учёте, а ситуации, где можно прекрасно знать правило — и просто не подумать, что конкретно у этого клиента нужно посмотреть ещё и сюда.
Кстати, поделитесь, были ли в вашей практике ещё более неожиданные случаи 👇