Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «РСХБ Инвестиции»
РСХБ Инвестиции
20.0K
0
487
217
0
Новости финансового рынка, обзоры компаний, инвестидеи и комментарии от экспертной команды банка РСХБ.
Не является инвестиционной рекомендацией.
Не является инвестиционной рекомендацией.
Подписчики
Всего
12 896
Сегодня
0
Просмотров на пост
Всего
409
ER
Общий
3.17%
Суточный
2.95%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 19 971 поста
Смотреть все посты
Пост от 19.10.2026 20:03
97
0
0
🇷🇺 Российский фондовый рынок в понедельник растерял значительную часть роста выходных, однако индекс Мосбиржи остался на 0,3% выше закрытия пятницы, на уровне 2433 . Внутридневной минимум составил 2420 пунктов. Надежды на скорую геополитическую разрядку ослабли после отказа Еврокомиссии возобновить закупки российского газа по предложению США. При этом сообщение о передаче России Минэнерго США списка компаний, заинтересованных в покупке российского дизеля, сохраняет ожидания расширения экономического взаимодействия. Мосбиржа отменяет торги выходного дня 24 и 25 октября из-за технических работ.
💶 Еврокомиссия отказалась от предложения США возобновить закупки российского газа в рамках мирного урегулирования. В ЕК подтвердили намерение сохранять санкции и напомнили, что запрет на закупки газа действует независимо от их возможной отмены, что ослабляет надежды на восстановление крупных поставок “Газпрома” в Европу и ограничивает поддержку его акций со стороны переговорных ожиданий.
🚢 Контейнерооборот ВМТП (группа FESCO) за 9М26 вырос на 15% г/г до более 674 тыс. TEU. Основным драйвером стал импорт (+33% г/г), прежде всего из Китая. В августе порт обработал рекордные 84,5 тыс. TEU с лишним, примерно на 13% больше среднего месячного объема за 9М26. Переориентация внешнеторговых маршрутов на Дальний Восток поддерживает загрузку порта и спрос на логистические услуги FESCO.
🏭 Минфин ждет позицию Минпромторга по введению акциза на импортную сталь. Решение о поправках в Налоговый кодекс примут ко второму чтению законопроекта. Удорожание импорта может поддержать российских металлургов, включая “Северсталь”, НЛМК и ММК, однако при росте внутренних цен увеличатся издержки потребителей стали.
🏢 Президент РФ поручил правительству и ЦБ скорректировать меры поддержки инвестиций в рамках бюджета на 2027-2029 годы для запуска нового инвестиционного цикла. Первый доклад необходимо представить до 15 ноября этого года. Поддержка может стимулировать капитальные вложения и спрос на оборудование, однако ее эффект будет зависеть прежде всего от объема финансирования и доступности кредитов для бизнеса.
🔴 Китайский юань завершил понедельник умеренным снижением к рублю. Пара CNYRUB потеряла 0,35% и опустилась до 12,42.
Официальные курсы валют на 20 октября:
¥ – ₽12,3869 (-0,87%)
$ – ₽82,8504 (-0,92%)
€ – ₽93,2316 (-0,52%)
Не является инвестиционной рекомендацией.
Пост от 19.10.2026 18:28
69
0
1
Видео/гифка
Пост от 19.10.2026 18:28
68
0
2
Пост от 19.10.2026 18:28
72
0
1
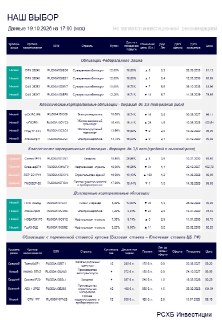
🍿 ПОКУПАТЕЛИ УШЛИ ЗА ПОПКОРНОМ
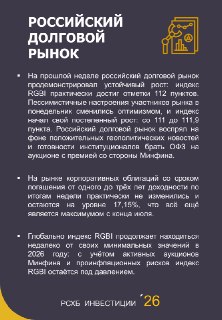
🇷🇺 Сегодня индекс RGBI так и не смог пробиться выше отметки 112 пунктов, которая уже несколько дней выступает для него локальным сопротивлением.
🎲 Пока неопределённость риторики перед заседанием ЦБ сохраняется, у участников рынка мало поводов для уверенных покупок, поэтому до решения регулятора индекс RGBI, скорее всего, продолжит торговаться в узком диапазоне.
🟢 Корпоративные облигации сегодня остаются практически без изменений: лидерами по обороту являются фиксы Сбер Sb51R и Сбер Sb52R.
💲 Квазивалютные бумаги снижаются в среднем на 0,4%: лидером по обороту является РФ ЗО 29 Д с доходностью 8,5% в долларах США.
🗺 Книга заявок по облигациям Республика Башкортостан 24018 состоится 20 октября.
🌾 Книга заявок по облигациям ФосАгро БО-03-03 планируется 21 октября.
Не является инвестиционной рекомендацией.
Пост от 19.10.2026 18:28
70
0
2
Пост от 19.10.2026 18:08
39
0
1
Пост от 19.10.2026 10:22
83
0
0
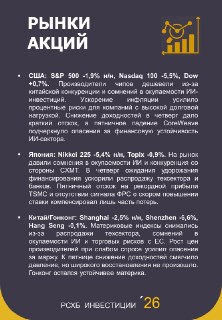
🌎 Фьючерсы на S&P 500 и Dow в понедельник утром прибавляют около 0,4%, на Nasdaq 100 - 0,7%. Инвесторы готовятся к насыщенной неделе отчетности: результаты представят Tesla, Meta, Netflix, American Express и GE Aerospace. В центре внимания остаются окупаемость вложений в ИИ и долговая нагрузка компаний, развивающих вычислительную инфраструктуру.
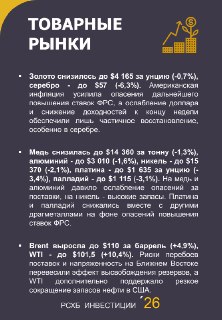
🦅 В пятницу S&P 500 снизился на 1,1%, Nasdaq Composite - на 2,5%, Dow потерял 175 пунктов. Продажи акций производителей чипов продолжались восьмую сессию подряд. Ускорение инфляции усилило опасения дальнейшего повышения ставок и давления на закредитованные ИИ-компании. CoreWeave подешевела на 11,9%, AMD - на 5,9%, Micron - на 5,6%, Nvidia - на 1,4%.
🗾 Nikkei 225 снизился на 0,62% до 64 918 пунктов, отыграв значительную часть утренних потерь. Технологические акции остались под давлением сомнений в окупаемости масштабных ИИ-инвестиций: Taiyo Yuden потеряла 4,9%, Lasertec - 4,4%. При этом Toho выросла на 7,4%, Inpex - на 3,2%. Инвесторы ждут японских данных по внешней торговле и инфляции.
🇨🇳 Shanghai Composite прибавляет 0,58% до 3738 пунктов, Shenzhen Component - 0,34% до 11 842, отыграв первоначальное снижение. Рост ВВП Китая в 3К26 ускорился до 4,5% г/г при прогнозе 4,4%, сентябрьские промпроизводство и розничные продажи также превысили ожидания. Власти продолжают поддерживать фондовый рынок, призывая компании и государственные фонды увеличивать покупки акций.
📊 Рост ВВП Китая в 3К26 ускорился с 4,3% до 4,5% г/г при прогнозе 4,4%. В сентябре промпроизводство прибавило 5,5% после 5,2% в августе, розничные продажи - 1,1% после 0,4%, также превысив ожидания. Экспорт и меры поддержки помогают экономике, однако скромный рост розницы пока что не подтверждает устойчивого оживления внутреннего потребления.
🏗️ Инвестиции в основной капитал Китая за 9М26 сократились на 7,2% г/г, в недвижимость - на 20,6%. Даже без недвижимости вложения снизились на 4,2%, а загрузка промышленных мощностей в 3К26 составила 73,1% против 74,6% годом ранее. Слабость инвестиционного спроса сдерживает перспективы строительного и сырьевого секторов, поэтому ускорение ВВП пока что сопровождается заметными дисбалансами и сохраняет потребность в поддержке внутреннего спроса.
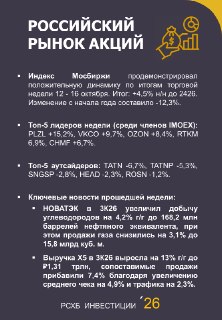
🇷🇺 Российский фондовый рынок в понедельник утром удерживает рост выходных: индекс Мосбиржи прибавляет 0,8% до 2445 пунктов, пытаясь превратить прежнее сопротивление в поддержку. По словам Александра Новака, Минэнерго США передало России список компаний, заинтересованных в покупке российского дизеля. Акции “Газпрома” на торгах выходного дня прибавляли 2,7%, достигнув верхней ценовой планки, на сообщениях о том, что план США предполагает закупки российского газа европейскими странами.
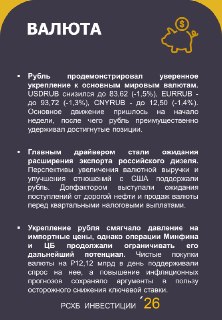
🔴 Китайский юань дешевеет в понедельник утром. Пара CNYRUB снижается на 0,6% до 12,38.
Не является инвестиционной рекомендацией.