Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «Твой инвестор»
Твой инвестор
2.6K
175
195
2
16.3K
Инвестиционный аналитик, квал инвестор. Помогаю удвоить капитал.
Реклама: @TvoyInvestorBot
Менеджер: @investgu, @artemsokol
Регистрация в РКН: https://www.gosuslugi.ru/snet/67c06d919cc68a675007fb18
Реклама: @TvoyInvestorBot
Менеджер: @investgu, @artemsokol
Регистрация в РКН: https://www.gosuslugi.ru/snet/67c06d919cc68a675007fb18
Подписчики
Всего
11 306
Сегодня
-20
Просмотров на пост
Всего
2 256
ER
Общий
19.92%
Суточный
18.95%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 2 553 постов
Смотреть все посты
Пост от 19.10.2026 16:16
29
0
1
Финам ожидает отскок цен на нефть Brent и возврат к росту с целью $111,5–112 за баррель.
БКС Мир инвестиций сохраняет позитивный взгляд на акции ВК на горизонте года: компания достаточно гибкая, чтобы пережить удар по инфраструктуре и сохранить сервисы.
Freedom Global считает, что продажи Полюса во втором полугодии могут восстановиться за счёт запасов, но инвестпрограмма потребует больше средств, а возврата дивидендов в ближайшее время ждать не стоит. Рекомендация — «на пересмотре».
ИК Велес Капитал ожидает сохранения ключевой ставки ЦБ на уровне 14% 23 октября, а в декабре возможно снижение до 13,75%.
ПСБ полагает, что при отсутствии негатива от ЦБ восстановление индекса RGBI может продолжиться до конца года, а ожидания смягчения политики в следующем году поддержат спрос на длинные ОФЗ.
@tvoy_invest
👍
3
😁
1
🤔
1
Пост от 19.10.2026 15:50
29
0
5
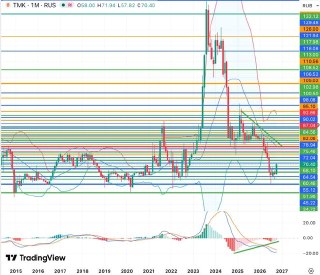
Акции ТМК растут на фоне геополитических ожиданий
Котировки ТМК выросли на надеждах на новые проекты при возможном увеличении поставок российского газа в Европу. Однако европейская сторона пока исключает ослабление санкций до урегулирования конфликта на Украине.
По итогам первого полугодия 2026 года чистый убыток ТМК по МСФО составил 30,13 млрд рублей против 3,26 млрд рублей годом ранее. Компания рассчитывает на улучшение результатов во втором полугодии за счёт ослабления рубля и отложенного спроса, а также ожидает поддержки от снижения ключевой ставки ЦБ.
С технической точки зрения бумаги восстановились после июльского минимума 45,02 рубля и достигли 71,94 рубля. Сигналы указывают на преобладание покупателей, возможная цель роста — район 93 рублей. При ухудшении геополитического фона котировки могут вернуться к снижению вплоть до исторического минимума 14 рублей.
@tvoy_invest
🤔
3
🐳
1
Пост от 19.10.2026 15:32
28
0
2
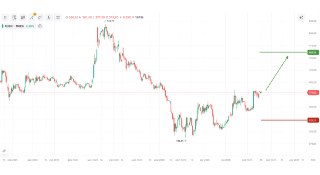
Инвестиционная идея: акции «Роснефти»
Аналитики дают рекомендацию покупать акции ПАО «НК «Роснефть» с целью 461,55 руб. на горизонте 3–4 недель. Потенциал роста оценивается в 21,59%, рекомендуемый объём позиции — 3%, стоп-приказ — 323,10 руб.
С технической точки зрения бумага с июля формирует восходящий тренд, а в октябре обновила максимумы с начала лета. Закрепление выше текущих уровней может открыть путь к весенней зоне консолидации. Риск на портфель при заданных параметрах — 0,45%, соотношение прибыли к риску — 1,45.
Фундаментально компанию поддерживают цены на нефть Brent выше $100 за баррель, ослабление рубля и улучшение геополитического фона. «Роснефть» направляет на дивиденды 50% чистой прибыли по МСФО.
@tvoy_invest
❤
2
👍
1
🔥
1
Пост от 19.10.2026 15:18
29
0
1
Северсталь представит финансовые результаты за 3-й квартал 2026 года 20 октября.
Ожидается снижение выручки на 1,8% год к году — до 175,9 млрд рублей. EBITDA может сократиться на 2,3%, до 34,7 млрд рублей, рентабельность составит 19,7% против 19,8% годом ранее.
Свободный денежный поток, по прогнозам, вернётся в положительную зону и достигнет 20,2 млрд рублей за счёт высвобождения оборотного капитала и снижения капитальных затрат. При этом промежуточные дивиденды в текущем году, вероятно, рекомендованы не будут.
С мая 2026 года на внутреннем рынке металлопродукции сохраняются признаки восстановления спроса. На этом фоне подтверждается рекомендация «Покупать» для бумаг Северстали с целевой ценой 913 рублей.
@tvoy_invest
🔥
4
🤯
2
😁
1
🐳
1
Пост от 19.10.2026 14:47
30
0
11
Эксперт ожидает сохранения ключевой ставки на уровне 14% годовых на заседании 23 октября. Проект бюджета на 2027–2029 годы в целом соответствует макроэкономическому сценарию Банка России и не создает оснований для ужесточения политики. Однако инфляционное давление остается повышенным, что ограничивает возможности для смягчения.
В инфляции появились отдельные признаки улучшения: ценовое давление немного ослабло, топливный рынок стабилизируется. Но рост цен уже частично перенесся в стоимость других товаров и услуг, а влияние индексации тарифов может оказаться продолжительным из-за роста издержек и инфляционных ожиданий.
Экономика растет умеренными темпами без признаков существенного охлаждения, внутренний спрос остается устойчивым. На фоне ограничений предложения это создает риск возвращения к небольшому положительному разрыву выпуска. Пауза в октябре, вероятно, продолжится, но при дальнейшем замедлении инфляции регулятор может снизить ставку в декабре до 13,75%. Существенного пересмотра макропрогноза ЦБ не ожидается, однако прогноз средней ключевой ставки на 2027 год может быть скорректирован в сторону ужесточения за счет повышения нижней границы диапазона.
@tvoy_invest
👎
4
🤔
2
🤯
1
🐳
1
Пост от 19.10.2026 14:37
31
0
8
Инвестиционный дайджест от Дмитрия Долганова, инвестиционного советника ИК «ВЕЛЕС Капитал»
Трамп лишь приостановил, но не отменил новые санкции против России, поэтому рынок может слишком рано закладывать разрядку. Мосбиржа растет четвертую неделю подряд, однако реальность остается жесткой: рекордные за девять лет закрытия бизнеса, удары по НПЗ и инфраструктуре, падение экспорта дизеля до минимума за десять лет.
В пятницу ожидается решение ЦБ: при ставке 14,00% наиболее вероятно сохранение жесткого сигнала, а разрыв между рыночным оптимизмом и фактической ситуацией создает риск болезненной коррекции.
@tvoy_invest
🤔
3
👎
1
🐳
1
Пост от 19.10.2026 11:36
32
0
9
Заявления о возможных закупках российского газа для Европы пока не стоит считать основанием для пересмотра долгосрочных прогнозов по «Газпрому».
В инвестиционной стратегии на неделю важно разделять краткосрочные события и фундаментальные идеи. В базовом сценарии предпочтительны ликвидные компании с низким долгом, устойчивым денежным потоком и понятной дивидендной политикой. До решения ЦБ разумно сохранять запас ликвидности и не наращивать риск в расчёте на заранее определённый исход заседания.
Поддержку рублю оказывают ожидания роста экспортных поступлений из-за дорогой нефти и расширения возможностей продажи нефтепродуктов. Однако влияние новых поставок на предложение валюты проявится по мере получения оплаты, поэтому устойчивость укрепления рубля будет зависеть от исполнения договорённостей и последующих продаж экспортной выручки.
Текущий новостной фон и геополитические ожидания в целом благоприятны для российского рынка, поддерживая спрос на акции компаний — бенефициаров нормализации отношений с США, а крепкий рубль способствует интересу к сильным историям во внутренних секторах.
По оценкам, объём отчислений в бюджет со стороны нефтегазовых компаний вырастет относительно сентября более чем вдвое, что усилит потребность экспортёров в рублёвой ликвидности, часть которой может быть удовлетворена за счёт конвертации валюты.
@tvoy_invest
🤔
3
👎
1
🤯
1