Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «Артем Цогоев | Недвижимость»
Артем Цогоев | Недвижимость
9.8K
29.1K
2.1K
864
72.2K
💰Канал Артёма Цогоева об инвестициях в недвижимость
🔍Обо мне: atsogoev.ru и atsogoev.com
⚠️НИКОГДА не пишу в л.с. «одолжить/вложить деньги»⚠️
🚩₽€КЛАМА @atsogoev_bot
💸Реклама telega.in/c/atsogoev
✍️Пишите @ArtemTsogoev
Ⓜ️ https://max.ru/atsogoev
🔍Обо мне: atsogoev.ru и atsogoev.com
⚠️НИКОГДА не пишу в л.с. «одолжить/вложить деньги»⚠️
🚩₽€КЛАМА @atsogoev_bot
💸Реклама telega.in/c/atsogoev
✍️Пишите @ArtemTsogoev
Ⓜ️ https://max.ru/atsogoev
Подписчики
Всего
14 079
Сегодня
+1
Просмотров на пост
Всего
796
ER
Общий
5.66%
Суточный
4.43%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 9 849 постов
Смотреть все посты
Пост от 30.09.2026 08:10
80
0
4
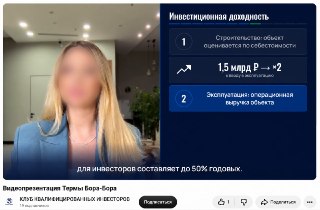
Термы «Бора-Бора»: очередная струя зелёного потока?
🌿 Три недели назад я писал о дефолте «Антерры» и о ЗПИФ «Гринфлоу Скандинавия». Термы в Новой Москве пока так и не открылись, стройка стоит, паи обесценились.
🛀 Но ведь на бирже есть еще один термальный ЗПИФ - «Термы «Бора-Бора» под управлением УК «Центротраст» (её акционер - Кирилл Кубушка, связанный с ПИК и активами Абрамовича). Термальный курорт на сей раз грозят построить в подмосковном Подольске и запустить в IV квартале 2027 года (это через год почти). Организатор сделки - некая «Инвестиционная система». Те же люди, что привлекали деньги в ЗПИФ «Гринфлоу Скандинавия». А еще там тот же формат, только обещанная доходность выросла: в «Скандинавии» было до 38% годовых, в «Бора-Бора» уже до 50%, а на этапе стройки «рост стоимости до 90%». Инициаторы прямо сейчас оценивают проект «в ₽1,5 млрд» - так и говорят, на старте по себестоимости... полтора ярда.
📍 Я нашел на «Домклике» объявление о продаже земельного участка в центре Подольска, на улице Фёдорова, с видом разрешённого использования «физкультурно-оздоровительные сооружения». Ранее его пытались продать за ₽275 млн. По всем признакам это именно та самая земля под «Бора-Бора». На той же улице в Подольске зарегистрирована и проектная компания ООО «Аквила», её 100% учредитель - ООО «Аквила Инвестиции», которое в свою очередь принадлежит ЗПИФ «Термы «Бора-Бора». Сейчас объявление уже снято.
🧮 Немного скучной теории! Существует три подхода к оценке недвижимости. Рыночный: участок ранее предлагали купить за ₽275 млн. Затратный: земля плюс то, что уже вложено в стройку, а стройки там пока, по сути, нет, судя по видео на сайте проекта, идут подготовительные работы. Итого +/- те же сотни миллионов рублей. Но инициаторы уже сейчас оценивают проект «от ₽1,5 млрд на старте», а после запуска - то ли в ₽3 млрд, то ли в ₽4,5 млрд, в разных материалах по-разному. Разницу между ₽275 млн и ₽1,5 млрд может дать только доходный подход, то есть дисконтированные деньги бизнеса, которого пока не существует.
⚙️ И ещё деталь. 28 августа 2026 года «Центротраст» опубликовал сообщение о доп.выпуске паёв. Из него следует, что паи можно оплачивать правами требования по займам, выданным проектной компании ООО «Аквила». То есть в фонде сейчас может лежать не термальный комплекс и не земля, а доля в проектной компании и её долги. И это совсем другой актив и совсем другой риск.
🔁 Еще раз! В ЗПИФ «Гринфлоу Скандинавия» всё было очень похоже: переоценка на этапе стройки, прогноз роста стоимости объекта в 3,5 раза, красивые цифры посещаемости. Чем закончилось (пока промежуточно), мы знаем.
🤔 Я не утверждаю, что «Бора-Бора» повторит судьбу «Скандинавии». Но прежде чем покупать пай, стоит получить ответы на вопросы:
🔹 На каком основании объект оценивается в ₽1,5 млрд?
🔹 Что конкретно лежит в фонде: земля, доля в проектной компании или займы «Аквиле»?
🔹 Сколько денег уже собрано и хватит ли их на стройку, если свежие пайщики перестанут инвестировать в паи ЗПИФа?
⚠️ Не является рекламой или инвестиционной рекомендацией. Денег или иных благ от инициаторов проекта или связанных с ними лиц я, как вы можете догадаться, не получал.
👍
1
Пост от 29.09.2026 17:06
148
10
1
🏗 Пока на российском облигационном рынке затишье, а девелоперы неактивны с новыми выпусками (хотя был анонс от КОЛДИ!).
Но это совсем не повод не дать в долг застройщикам!
📲 Для всех, кто имеет доступ к финансовой инфраструктуре Казахстана (счет у местного брокера и доступ к местной бирже) может быть небезынтересным: 29 сентября прошло размещение сразу двух выпусков долларовых облигаций BI Development - на два и на три года.
💰Купонная доходность: 7,50% годовых в $ по 2-летнему выпуску и 7,75% по 3-летнему.
💵 Совокупный объем двух выпусков: $30 млн., номинальная стоимость: $100
💸 Частота выплаты: раз в полугодие
ℹ️ Компания BI Development - крупнейший застройщик Казахстана с проектами в Астане, Алматы и Атырау, часть строительного холдинга №1 в стране BI Group, который работает с 1995 года. Рейтинг Fitch - BB, прогноз стабильный. Сейчас у BI Development проекты на восьми рынках, включая ОАЭ и США.
💸Купонная доходность 7.5%-7,75% в долларах это достаточно неплохо, а вот объем выпуска достаточно скромный.
⚖️ Сравнивать совершенно неправильно, но в 2021 году крупнейший застройщик России, ГК ПИК разместил выпуск на астрономические $525 млн. под 5,625%... Кстати, насколько я помню, погашение этого долга у ПИК совсем скоро - 19 ноября 2026. Немного волнуюсь за ПИК.
🛩 А вот SMLT вчера неполностью погасил выпуск облигаций БО-П20 на 2,5 млрд рублей. Судя по раскрытию НРД, из 1000 рублей на каждую облигацию, которые нужно погасить, SMLT прислал лишь 269 рублей. Если переводить в деньги, то из 2,5 млрд руб. эмитент прислал порядка 670 млн руб. Выходит - тех.дефолт.
🔠🔠🔠 Застройщик «Самолет» перевел платежи в НРД по купону и полностью погасил выпуск БО-П20 28 сентября. По тех. причинам на счет НРД часть денег была зачислена 29 сентября. Не было тех.дефолта - можно выдохнуть (или нет...).
⚠️ Не является рекламой или инвестиционной рекомендацией.
Пост от 29.09.2026 15:08
154
0
0
👍
1
Пост от 29.09.2026 15:05
179
0
0
⚡️В STONE Савёловская 2 недавно был старт продаж. Время инвестировать?
❓Стоит ли покупать офис в STONE Савёловская 2 именно сейчас? Рассмотрели с коллегами три инвестиционные стратегии на примере компактного офиса площадью 56 м2 за ₽30.3 млн.(с учётом скидки 3%).
📊 Подробные расчеты финансовых моделей по трем сценариям можно скачать здесь.
🔵 А в кружочке я рассказываю о фундаментальных факторах инвестиционной привлекательности покупки офиса в новом проекте от STONE.
Изображение
👍
1
🔥
1
Пост от 29.09.2026 13:31
224
0
5
⚡ Два бесплатных способа узнать об инвестициях в недвижимость БОЛЬШЕ.
👉 Способ №1
Пройдите базовый курс лекций «Инвестиции в недвижимость» (4 лекции по 30 минут). Это для самого начального уровня: что к чему и зачем в сфере инвестиций в недвижимость. БЕСПЛАТНО. 100% пользы.
👉 Способ №2
Скачайте книгу «Как инвестировать в недвижимость» - лучшее учебное пособие по теме.
БЕСПЛАТНО. Полезно на 100%.
👍
4
🔥
2
😁
1
👀
1
Пост от 29.09.2026 11:04
208
0
4
📊 По итогам I полугодия 2026 года коллеги из NF Group насчитали на первичном рынке офисов в Москве 95 проектов от 50 девелоперов. Год назад в продаже было 60 проектов от 37 девелоперов. За год предложение выросло на 45%, достигнув 1,1 млн м2 экспонируются офисов. Больше половины выставленных в продажу проектов сдаётся в 2027-2028 годах.
🏗 Девелоперы-новички в основном застройщики жилья: они приходят в сектор ради льготы по смене ВРИ. Но опыта и компетенций в офисах у них нет, поэтому ключевыми игроками рынка остаются профильные офисные девелоперы. На крупнейших игроком московского рынка приходится 678 тыс. м2, или 61% всего преддожения.
🥇 Лидер по проектному объёму - STONE: 786 тыс. м2 в 17 проектах.
📍 Что и где покупают? Около половины спроса поиходится на сложившиеся деловые локации: на «Москва-Сити» пришлось 24% сделок, на Ходынку 19%. Вместе с Большим Сити и Кутузовским районом это 59% всего спроса за полугодие.
💰 Сам спрос почти удвоился: за 6 месяцев 2026 года было проданл 302,9 тыс. м2 против 161,4 тыс. м2 годом ранее. Около 52% площадей купили частные инвесторы. Деньги на рынке есть, просто достаются они не всем.
⚖️ Цены растут медленнее предложения: в среднем по городу на +12% за год. Прогноз средней цены экспонирования от NF Group на конец года - ₽530 т./м2.
💡Как это относится к частным инвесторам? Предложения на рынке много, но покупать можно далеко не всё. Первый фильтр - девелопер с уже сданными бизнес-центрами в портфеле, второй - локация, пользующаяся спросом, и только третий - условия покупки и цена.
Видео/гифка
👀
1
Пост от 29.09.2026 08:11
31
0
0
😳Наблюдаю удивительное. Один и тот же человек:
🎭 Может неделями изучать договор с крупной инвестиционной компанией по поводу инвестирования 200 тыс. руб. под ~15% годовых, подозревая подвох в каждой запятой и требуя объяснений по мелочам
🎭 Может отдать 10 млн. руб. «проверенному» товарищу, предложившему проект с «гарантированной» доходностью 70% годовых - с четкими перспективами потерять все эти деньги
🔍 А на вопрос «ну как же вы такой въедливый и недоверчивый отдали деньги потенциальному мошеннику?», получаю в ответ какую-то невнятную историю про первый удачный опыт, про совместные шашлыки, про дружбу семьями и т.д. Я такого за свою жизнь слышал много. Люди миллионы долларов теряли, инвестируя в проекты «уважаемых» людей, с которыми парились в бане, поднимались в горы, стреляли на охоте...
🧬 Так вот откуда это в наших людях? Поколения россиян / советских людей жили в условиях, где официальные структуры обманывали систематически - денежные реформы, приватизация и т.д. Подозрительность к «системным» игрокам стала защитным механизмом. Чем больше у компании прозрачной отчетности, лицензий и регулирования, тем больше недоверия - «слишком гладко, наверняка подвох где-то спрятан». И вообще прозрачность воспринимается как попытка замаскировать обман.
😤 При этом типичный россиянин может не доверять банку с многолетней историей, но безоговорочно поверит соседу, коллеге или эксперту из социальных сетей. Личная рекомендация от «знакомого» человека весит больше тонн официальной документации. Мошенники прекрасно понимают как это работает и профессионально создают иллюзию «близости» и доверия - они вообще, как правило, энергичные, общительные, компанейские и веселые люди. Личное обаяние и «дружеские» отношения как будто выключают тумблер и из тревожного параноика человек превращается в слепую и послушную жертву.
🎯 И что делать? Лично мое мнение - разделять личное и рабочее. Напоминаю, инвестиции это вторая работа. Лучше перестать общаться с другом, который предложил вложить деньги в сказочный проект и получил отказ, чем перестать общаться с другом, который навсегда унес ваши деньги. Результат один и тот же, но есть нюансы. При этом предложение может быть вполне ничего - не все друзья мошенники, но тогда и инвестиционный анализ нужно делать полноценно.