Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «Валентин Сидоров | MF»
Валентин Сидоров | MF
6.3K
28.4K
819
39
292.5K
Инвестиции, фондовый рынок и челлендж «На квартиру за 3 года».
Честно и доступно про вложение денег.
Номер регистрации канала в Роскомнадзоре №4781405087
Лицензия на образовательную деятельность Nº Л035-01224-40/01297810
Честно и доступно про вложение денег.
Номер регистрации канала в Роскомнадзоре №4781405087
Лицензия на образовательную деятельность Nº Л035-01224-40/01297810
Подписчики
Всего
15 437
Сегодня
-7
Просмотров на пост
Всего
876
ER
Общий
5.67%
Суточный
3.48%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 6 298 постов
Смотреть все посты
Пост от 01.10.2026 11:00
1
0
0
⚡️Государство доплачивает за инвестиции!
❗️Остались последние 3 месяца, когда можно открыть ИИС по старым правилам. Потом срок вырастет с 5 до 6 лет…
❗️А лучше открыть 3 ИИС и правильно распределить деньги, чтобы и сэкономить и вовремя достать часть денег!
Кто еще думает про ИИС. Ловите расчеты в цифрах:
Если 5 лет пополнять ИИС на 400 тыс. ₽ в год и покупать ОФЗ:
▪️ На ИИС получится ≈ 3,3 млн р. То есть прибыль 68%.
▪️ А на обычном брокерском счёте всего 2,9 млн.
Разница ≈ 400 т.р. 😱 при тех же суммах и тех же бумагах.
⚠️ Но по ИИСам всегда много вопросов, поэтому создал бесплатный гайд «Вся правда про ИИС», где подробно разобрал все нюансы без воды!
Внутри разложил по полочкам:
✅ Как вернуть до 88 000 ₽ в год живыми деньгами через вычет
✅ Как не платить налог с прибыли до 30 млн ₽
✅ Реальная схема, которая за 5 лет дала +68% вместо 48% — с расчётами по годам
✅ 7 лайфхаков, о которых молчат брокеры (в том числе как получить премиум-статус в банке и бесплатные бизнес-залы)
✅ Ответы на частые вопросы: можно ли открыть без работы, сколько счетов заводить и когда закрывать
Скачивайте гайд бесплатно и забирайте своё у государства👇
Получить гайд
Пост от 30.09.2026 12:32
1
0
0
Кто пропустил разбор? 🤔 Не ожидал, что столько людей придет на разбор портфеля и консультации 🙈
Я был бы в шоке, если бы не любил то, чем занимаюсь. Для меня это как допинг)
Но спать тоже нужно) Поэтому завтра вход в АЧ и прием заявок на разбор портфеля поставлю на паузу.
1️⃣ Нужно успеть отработать заявки.
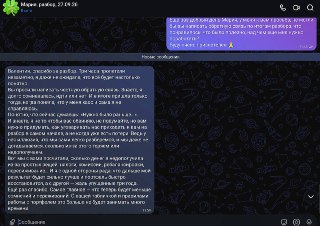
2️⃣ Самое приятное — обратная связь 👆 ( и да, в выходные тоже провожу созвоны и разборы). И знаете, так приятно, когда сразу видно эффект. И когда видишь радость и облегчение в глазах клиента.
А еще, когда слышишь: «Наконец-то я поняла, как нужно управлять портфелем и что делать».)
Друзья, возьму паузу на новые разборы портфелей и вход в АЧ минимум на месяц.
❗️Но у вас есть последние 24 часа, чтобы зайти в АЧ и записаться на разбор, так как еще остались свободные окошки.
Жду всех, уже в предвкушении новых разборов, консультаций и приятных знакомств 🤝
Пост от 29.09.2026 11:31
12
0
1
Разбор портфеля + ответы на вопросы. Еще есть окошки на следующую неделю.
👏Теперь индивидуальный разбор или консультация доступны всем!
Как это работает: Вы присылаете портфель, заполненную анкету, чтобы понять цели, задачи, опыт и т.д. Далее договариваемся по времени. Разбор в зум, по времени 2-3 часа. Разбираем портфель, стратегию, риски и т.д.
Обычно такого разбора более чем достаточно, вы знаете что дальше делать, я делюсь табличкой портфеля, идеями по улучшению, рассказываю что исправить и как всем этим управлять.
Разбор/консультация доступна всем участникам АЧ, нужно лишь выбрать тариф с разбором.
Вход в АЧ и запись на консультацию вот тут. ❗️Осталось 2 дня.
Пост от 28.09.2026 12:52
1
0
0
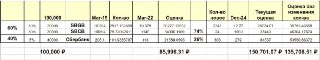
+15% к портфелю — без доп. вложений. Как так?
Представьте: в 2019 году вложили 100 т.р. в консервативный портфель (60% облигации/40% акции). В 2022-м обвал рынка, портфель просел до 85 тыс. ₽.
Если бы хватило терпения и просто подождать, то к концу 2024 года получили бы 135 тыс. ₽.
⚠️Но если бы, как положено, сделали всего 1 ребалансировку, то получили бы 150 тыс. ₽. вместо 135… А с миллиона это +150к😱
И это на таком кривом и простом портфеле, без валютной диверсификации и адекватной облигационной стратегии 👆
Ребалансировка - возврат в заданные доли по всем активам, согласно первоначальной стратегии.
А ведь ребалансировок за 4 года должно было быть несколько… да и состав активов, должен быть более вменяемым, а не такой простой, который брали для расчета примера.
⚠️ Мало купить набор каких-то активов. Ими нужно управлять. И если ваш портфель с 2022 г., еще в минусе, скорее всего, вы что-то делали не так, а точнее не делали то, что было нужно.
❓А что, если инвестировать 10 лет? Сколько прибыли упущено?
⚡️ Вот почему в АЧ теперь можно записаться на индивидуальный разбор портфеля, найти ошибки и понять, что с ними делать.
На разборе, кстати, учим управлять портфелем.
Если же вы только начинаете — то можно сразу составить портфель под цели и не набивать шишки там, где их можно избежать.
⚠️Для разбора нужно просто выбрать тариф с разбором тут.
Пост от 26.09.2026 10:11
422
4
1
⚡️ «Топ-5 способов удвоить капитал». Запись эфира уже доступна
Как заставить портфель расти быстрее и при этом не брать на себя лишний риск? Об этом рассказал на бесплатном вебинаре «Топ-5 способов удвоить капитал».
Не успели подключиться вживую? Запись уже открыта.
Что внутри:
📌 5 стратегий удвоения капитала
📌 Какие активы использовать для стратегии ×2 прямо сейчас
📌 Почему для +100% не нужно зарабатывать 100%
📌 Как ускорить рост капитала без ухода в безумный риск
Смотрите в удобное время 👇
👉 Забрать запись
Пост от 24.09.2026 10:21
1
0
0
Топ-5 способов удвоить капитал. Бесплатный вебинар
Большинство думает: чтобы удвоить капитал, нужно либо потратить очень много времени, либо взять большой риск.
Но есть третий путь. Он не сложный, но не универсальный… Придется вникнуть.
Как это работает — разберём на бесплатном вебинаре «Топ-5 способов удвоить капитал».
В программе:
📌 5 стратегий удвоения капитала
📌 Какие активы сейчас использовать для стратегии ×2
📌 Почему для +100% не нужно зарабатывать 100%
📌 Как ускорить рост капитала без перехода в безумный риск
🗓 Старт 24 сентября, 19:00 МСК
Бесплатная регистрация тут: Занять место
P.S. Покажу, как это работает на практике.
Пост от 23.09.2026 13:04
65
2
1
Копить легче, чем жить на % 😱
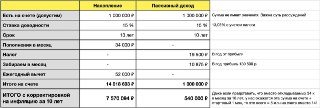
Все хотят жить на пассивный доход, но копить легко, а проблемы начинаются когда ты решишь жить на %. Смотри:
1️⃣ Когда копишь, то, допустим, у тебя есть 1 млн + откладываешь по 34 т.р. в месяц.
И допустим инвестируешь под 15% годовых + 52к это вычет.
❗️За 10 лет у тебя ≈ 14 млн.р.
С корректировкой на инфляцию сумма будет ≈ 7,57 млн р.
2️⃣ Теперь представь, тот же 1 млн. под те же 15% годовых. Но уже нет пополнений, потому что НЕ работаешь, а живешь на % и забираешь прибыль все 10 лет.
⚠️ Тогда придется платить налог и получать будешь на руки не 150 т.р. в год, а 130,5
⚠️ Налогового вычета с пополнений уже не будет. Т.е. недополучаем еще 52 т.р. в год.
⚠️ Миллион, с которого тянем деньги, будет ежегодно обесцениваться на инфляцию и за 10 лет, по сути, превратится в ≈ 540 т.р. по текущим ценам.
⚠️ Итого за 10 лет забирали 1,3 млн., это по ~11 т.р. в месяц + остался стартовый 1 млн. (Который обесценился в 2 раза).
😱 Т.е. вместо 14 млн. р., у тебя 1 млн. Но зато был «пассивный доход» и не пришлось работать и откладывать…
И даже если представить, что вместо откладываемых 34к в месяц за 10 лет (хотя странно, откуда они возьмутся, если не работать), у нас окажется эта сумма на счете + стартовый 1 млн, то это всего ≈ 5 млн на счете вместо 14 - персик 🍑
Так что копить реально не сложно, а вот жить на %…