Не попадитесь на накрученные каналы! Узнайте, не накручивает ли канал просмотры или
подписчиков
Проверить канал на накрутку


Телеграм канал «📈 Петр Гулин | Exponenta Invest»
📈 Петр Гулин | Exponenta Invest
9.0K
1.8K
452
238
14.5K
💵 Инвестирую в крипту, фонду, pre-ipo
💎 Делаю своих подписчиков и инвесторов богаче
🚀 Сделал +1475% на IPO за 3 года
📈 +137% по крипте 2022 - 2023г.
Ссылка на канал для друзей
👉 telemetr.me/+z9MX7V6ds740NGIy
💎 Делаю своих подписчиков и инвесторов богаче
🚀 Сделал +1475% на IPO за 3 года
📈 +137% по крипте 2022 - 2023г.
Ссылка на канал для друзей
👉 telemetr.me/+z9MX7V6ds740NGIy
Подписчики
Всего
3 097
Сегодня
0
Просмотров на пост
Всего
125
ER
Общий
4.03%
Суточный
3.33%
Динамика публикаций

Telemetr - сервис глубокой аналитики
телеграм-каналов
телеграм-каналов

Получите подробную информацию о каждом канале
Отберите самые эффективные каналы для
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам
рекламных размещений, по приросту подписчиков,
ER, количеству просмотров на пост и другим метрикам

Анализируйте рекламные посты
и креативы
и креативы
Узнайте какие посты лучше сработали,
а какие хуже, даже если их давно удалили
а какие хуже, даже если их давно удалили

Оценивайте эффективность тематики и контента
Узнайте, какую тематику лучше не рекламировать
на канале, а какая зайдет на ура
на канале, а какая зайдет на ура

Показано 7 из 8 959 постов
Смотреть все посты
Пост от 23.10.2026 15:08
22
0
0
🏦 Рекордный дефицит ликвидности у банков: 3,78 трлн рублей. Но это не кризис
Структурный дефицит ликвидности российских банков достиг 3,78 трлн рублей — максимума с марта 2022 года. Звучит тревожно, но на самом деле это не нехватка денег в экономике, а чистый долг банков перед ЦБ сверх обязательных остатков на корсчетах.
📊 Что такое дефицит на цифрах?
🔘 Всего банки фондируются у ЦБ на 9,80 трлн рублей, или 3,9% пассивов.
🔘 Из них: 5,62 трлн — недельные аукционы репо, 1,39 трлн — кредиты постоянного действия, 0,24 трлн — льготные механизмы.
🔘 Одновременно банки держат в ЦБ 4,00 трлн депозитов.
🔘 Чистый долг — 3,24 трлн, плюс 0,53 трлн недобора корсчетов до обязательных резервов.
🔘 Итого — 3,78 трлн.
Главный нюанс — двусторонность. Одни банки занимают у ЦБ 7,0 трлн, другие в тот же день кладут к нему 4,0 трлн под ставку на 1 п.п. ниже ключевой.
💰 Почему дефицит вырос?
🔘 С пика 16,11 трлн на 1 ноября 2024 года средства бюджетов в банках сократились на 3,55 трлн.
🔘 Долг банков перед ЦБ за то же время вырос на 2,85 трлн.
🔘 Казначейство забирает деньги на финансирование расходов, а дыру закрывает ЦБ — под залог и на неделю.
🔘 С 1 марта рублёвые кредиты выросли на 9,71 трлн, депозиты — на 3,21 трлн. Отношение кредитов к депозитам выросло с 110,7% до 115,9%.
🔘 Деньги уходят в наличные (+2,78 трлн за январь–сентябрь) и в бюджет — депозиты отстают.
💸 Во сколько это обходится банкам?
🔘 Банки платят ЦБ около 1,05 трлн в год и получают 0,52 трлн по депозитам.
🔘 Чистая стоимость фондирования уходит в минус от прибыли — около 0,54 трлн, или 9,5% прибыли за 7 месяцев 2026 (3,30 трлн).
🔘 На уровне системы дефицит не бьёт по прибыли — стоимость фондирования перекладывается в ставки по кредитам.
🔮 Прогноз ЦБ: дефицит станет естественным состоянием
🔘 В августе ЦБ повысил оценку дефицита на декабрь до 4,0–5,2 трлн.
🔘 Потребности банков на аукционах — 8,0–9,2 трлн, в основном из-за наличных.
🔘 Разница в 4 трлн — ЦБ закладывает, что деньги банков с избытком останутся у него на депозитах.
Дефицит перестал быть эпизодом и стал естественным состоянием в 2026 году.
⚠️ Где может стать критично?
Не размер дефицита, а совпадение трёх условий:
🔘 Залог: репо больше трети портфеля ОФЗ (сейчас 5,62 трлн — около 29% портфеля). Дальше рост уходит в кредиты под нерыночные активы по 15%.
🔘 Регуляторная ликвидность: норматив у крупных банков к 100%.
Близок только первый маркер. Главная проблема — неравномерное распределение: избыток и нехватка сосредоточены у отдельных крупных банков, но ЦБ не раскрывает, у каких именно.
📌 Итог
Рекордный дефицит ликвидности — это не кризис, а новая нормальность. Банки фондируются у ЦБ, платят за это, но перекладывают стоимость в кредиты. Пока система устойчива, но триггеры для беспокойства есть: залог ОФЗ, нормативы и цена фондирования. Следить нужно за ними.
Пост от 22.10.2026 14:21
67
0
0
🏦 ЦБ поднял планку: с 2027 года «крупным» брокером быть сложнее
Банк России с 1 октября 2027 года повышает пороговые значения для отнесения профучастников к категориям крупных, средних и малых организаций. Цель — снять избыточную регуляторную нагрузку с компаний, которые не занимают значимой доли рынка и не создают существенных рисков.
📊 Что меняется для брокеров, управляющих и дилеров?
Оценка по-прежнему идёт по трём показателям, и достаточно срабатывания хотя бы одного:
🔘 Количество клиентов — порог для крупных вырастет с 20 тыс. до 100 тыс. человек (в 5 раз).
🔘 Размер клиентских портфелей — с 500 млрд до 1 трлн рублей (в 2 раза).
🔘 Объём сделок — с 1 трлн до 2 трлн рублей (в 2 раза).
👥 Управляющие компании
🔘 Клиентская база для категории крупных — с 20 тыс. до 30 тыс. человек.
🔘 Сумма активов — с 100 млрд до 200 млрд рублей.
🗂 Депозитарии
🔘 Стоимость ценных бумаг на счетах клиентов — с 500 млрд до 1 трлн рублей (вдвое).
🧠 Зачем это нужно?
🔘 Снизить избыточную регуляторную и надзорную нагрузку на небольших игроков.
🔘 Сконцентрировать внимание регулятора на компаниях, которые действительно значимы для рынка.
🔘 Убрать формальные критерии, из-за которых средние компании попадали в категорию крупных и несли дополнительные издержки.
📌 Итог
ЦБ точечно ослабляет надзор для небольших профучастников, оставляя жёсткие требования для тех, кто реально влияет на рынок. Новые пороги вступят в силу с 1 октября 2027 года — у бизнеса есть время подготовиться.
❤
1
Пост от 21.10.2026 20:47
20
0
1
Как я управляю рисками и зарабатываю 📊
Хочу показать вам несколько примеров своих сделок.
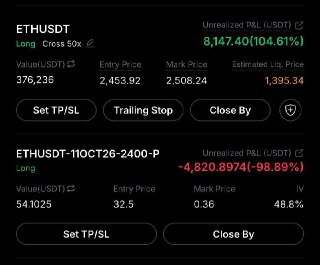
На первом скриншоте — позиция по Ethereum.
Я открыл лонг по ETH, но одновременно купил опцион, который ограничивает риск падения цены.
На момент скриншота:
🟢 Лонг ETH: +8 147 USDT
🔴 Опцион: −4 821 USDT
Итого по двум позициям: около +3 326 USDT нереализованной прибыли.
Здесь важно смотреть на результат всей конструкции. Опцион выполняет защитную функцию, поэтому его убыток нужно учитывать вместе с результатом основной позиции.
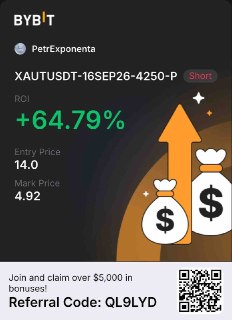
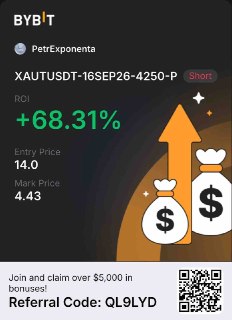
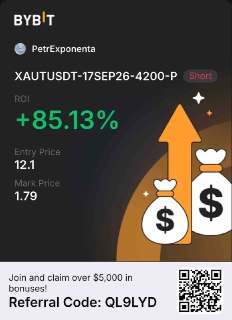
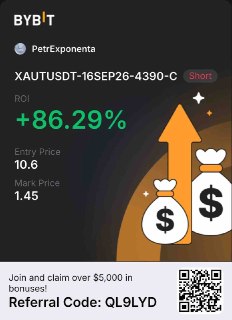
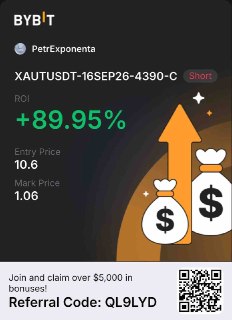
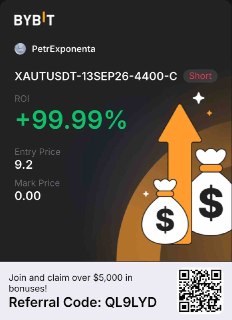
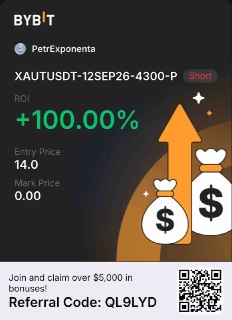
А на следующих скриншотах — мои сделки с опционами на золото.
Здесь я тоже использую определенные опционные конструкции, которые позволяют иметь изначальное преимущесвтво при открытии сделки с положительным математическим ожиданием и иметь запас прочности по движению цены.
По отдельным позициям на скриншотах можно увидеть доходность +68%, +85% и даже около +100%. Это показатели конкретных сделок, а не доходность всего капитала.
Конечно, риски здесь есть. Цена актива может пойти в другую сторону, поэтому я заранее рассчитываю возможные потери и условия каждой сделки.
В своей стратегии я ограничиваю общий риск по таким операциям 20%-25% капитала по году. При этом распределяю его между разными инструментами: опционами на золото, китайский флот и другими активами.
💡 Именно такой подход я использую для рисковой части своего портфеля: ищу интересные возможности, рассчитываю сценарии и заранее определяю, каким капиталом готов рисковать.
Пост от 21.10.2026 14:16
1
0
0
📉 Эксперт РА: около 3% эмитентов облигаций могут объявить дефолт в 2027 году
Рейтинговое агентство «Эксперт РА» представило прогноз: в 2027 году около 3% эмитентов облигаций могут не справиться с долгами и объявить дефолт. При этом системных проблем не ожидается — речь идёт о небольших компаниях с суммой обязательств всего в 1% рынка.
📊 Кто размещает облигации?
🔘 86% размещений за 9 месяцев 2026 года обеспечили заёмщики высокого качества — с рейтингами от AA до AAA.
🔘 Число эмитентов с рейтингами от B- до BBB+ падает с начала года.
🔘 Причина — технические и полноценные дефолты, которые уже происходят в этом сегменте.
⚠️ Что происходит с бизнесом?
🔘 Доля убыточных предприятий выросла с 28% в первом полугодии 2024 года до 34% в аналогичном периоде 2026-го.
🔘 Кредиторская задолженность компаний достигла максимума с 2004 года: за год она выросла на 26%, до 155 трлн рублей.
🔘 Долги по кредитам и облигациям растут медленнее — на 12% и 13% соответственно.
✍️ Эффект домино
У компаний нет денег на дорогие кредиты, поэтому они кредитуются за счёт поставщиков, подрядчиков и даже сотрудников. Возникает цепная реакция: одна компания не платит контрагенту вовремя, вторая не может рассчитаться с третьей — и так далее.
📌 Итог
Высокие ставки и ухудшение экономики давят на прибыль. Малые и средние эмитенты оказываются в зоне риска. Прогноз на 2027 год — рост числа дефолтов, но без системного кризиса. Для инвесторов это сигнал: проверять эмитентов и не гнаться за высокими купонами.
Пост от 20.10.2026 18:54
46
0
0
🚨 Bitget внезапно ушла из России: что случилось и что делать с активами
В середине октября криптобиржа Bitget решила прекратить операции для пользователей из России, Белоруссии и Казахстана. Эти страны внесли в список юрисдикций, с которыми площадка не работает. О решении стало известно внезапно, а причины названы не были.
📉 Что произошло?
🔘 Биржа заявила, что прекращает обслуживание некоторых пользователей.
🔘 Затронутые клиенты получат уведомления с дальнейшими шагами, сроками и порядком вывода средств.
🔘 Решение названо разовой мерой.
⏳ Сроки — критически сжатые
🔘 С 18 октября уже не открываются новые сделки.
🔘 Вывести активы нужно до 10:00 мск 21 октября.
🔘 Биржа оставляет за собой право самой закрывать позиции, ограничивать вывод и даже конвертировать активы в другие криптовалюты.
Ждать последнего дня — рискованно.
🧠 Почему это произошло?
🔘 Давление регуляторов и санкции — главный фактор.
🔘 Для международной площадки обслуживание юрисдикций под санкциями становится дороже, чем отказ от них.
🔘 В России вводится регулирование крипторынка — иностранные биржи могут оценивать новые формальности как существенный негативный фактор.
🔘 США и ЕС постоянно ужесточают правила для криптобирж, работающих с подсанкционными юрисдикциями.
Для сравнения: уход Binance из России в 2023 году обсуждался задолго до объявления, а Bitget просто поставила перед фактом.
🔮 Уход Bitget — не последний
🔘 Хорошим решением для хранения остаётся холодный кошелёк — но вся ответственность лежит на владельце: ключи у него, и в случае потери доступ к активам будет потерян.
🔘 Разъяснение Банка России от 15 октября ограничивает только один маршрут — перевод с цифровых счетов российской инфраструктуры на некастодиальный кошелёк.
🔘 Что касается средств за рубежом — применяются правила той юрисдикции, где они находятся.
📌 Итог
Bitget ушла резко и без объяснений. Сроки вывода — считаные дни. Это ещё один сигнал: иностранные криптобиржи будут уходить из России под давлением санкций и регулирования. Альтернативы есть — холодные кошельки и российские площадки, но риски и ответственность растут.
Пост от 19.10.2026 15:50
33
0
1
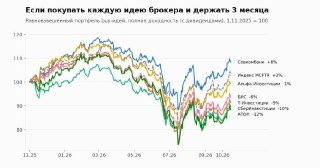
📊 Проверил 1633 рекомендации брокеров: рынок они не обгоняют. А арбитраж — обгоняет
Брокеры каждый день публикуют инвестидеи: «покупать», «держать», целевые цены. Я взял все публикации аналитиков шести крупных инвестдомов почти за год и сравнили каждую рекомендацию с рынком. Короткий ответ: в среднем идеи брокеров рынок не обгоняют.
🧪 Что и как считал
🔘 Источники: Совкомбанк Инвестиции, Т-Инвестиции, СберИнвестиции, Альфа-Инвестиции, БКС Мир инвестиций и АТОН.
🔘 Период: ноябрь 2025 — октябрь 2026.
🔘 Около 7,8 тыс. публикаций, из них 1633 уникальные идеи по акциям Мосбиржи.
🔘 Вход: по цене закрытия следующего торгового дня после публикации.
🔘 Доходность: полная, с дивидендами. Бенчмарк — индекс Мосбиржи полной доходности MCFTR.
📉 Главный результат: в среднем — минус
🔘 Избыточная доходность за 3 месяца: −0,1% к индексу.
🔘 За 6 месяцев: −1,3% к индексу.
🔘 Исключение — Совкомбанк Инвестиции: +2,6% за 3 месяца и +5,0% за 6 месяцев. Единственный, у кого интервал целиком выше нуля.
🔘 Портфель из его идей дал +8% против +3% у индекса.
🏆 Кто лучше, кто хуже
🔘 Т-Инвестиции: −3,9% за 6 месяцев.
🔘 БКС: −3,3% за 6 месяцев.
🔘 АТОН: −1,9% за 3 месяца и −1,2% за 6.
🔘 СберИнвестиции: −0,8% и −1,7%.
🔘 Альфа-Инвестиции: около нуля.
Важно: с поправкой на бету преимущество Совкомбанка сокращается до +0,9% за 3 месяца и +2,5% за 6 — и перестаёт быть статистически значимым. Средняя бета идей у всех брокеров около 0,8, а рынок на большей части периода падал. В такой фазе менее чувствительные бумаги и так обгоняют индекс.
📌 Что реально работает: «продавать»
🔘 Советы «продавать» — самый ценный сигнал. Редкий (около 12% рекомендаций), но бумаги после него за 3 месяца отставали от рынка на 6,4%, за 6 — на 8,7%.
🔘 Лучшие «продажи» у Т-Инвестиций (+13,4% за 3 месяца) и БКС (+9,1%).
🔘 «Держать» = мягкое «продавать». Такие бумаги отстают от рынка на 3,7% за 3 месяца и на 7,7% за 6.
📈 Покупка в одиночку не работает
🔘 Если бумагу советует только один брокер — она отстаёт на 3,4% за 3 месяца и на 7,1% за 6.
🔘 Если за последний месяц её рекомендовал и другой дом — результат около нуля.
🔘 Новизна и горизонт почти не важны: новые идеи и повторы, тактические и долгосрочные — результат около нуля.
🔘 Реакции в день публикации почти нет (+0,2%).
🎯 Лучшие и худшие идеи года
Лучшая: «покупать» ЮГК от БКС в ноябре — +70% за три месяца при росте рынка на 6%.
Худшая: МКБ у БКС. 8 апреля банк записали в аутсайдеры, а 13 апреля акции выросли на 54% за сессию после новостей о реорганизации.
На втором месте: «покупать» Полюс от Т-Инвестиций 6 июля. Через два дня менеджмент рекомендовал приостановить дивиденды до 2030 года, и бумага за день упала на 26%.
💰 Целевые цены — самая оптимистичная часть
🔘 АТОН: медианный апсайд +35%, до таргета дошли 0% бумаг.
🔘 Т-Инвестиции: апсайд +32%, дошли 3%.
🔘 СберИнвестиции: апсайд +32%, дошли 13%.
🔘 БКС: апсайд +26%, дошли 24% — ближе всех к реальности.
⚠️ Ограничения
🔘 Период меньше года и пришёлся на падающий рынок (IMOEX −9%).
🔘 Брокеры почти всегда рекомендуют покупать — в росте результаты могут выглядеть иначе.
🔘 Рекомендации извлекала языковая модель — возможны неточности.
Посмотрите на результаты: все, мягко говоря, не радужно. В среднем идеи брокеров рынок не обгоняют, целевые цены оптимистичны, а «держать» на практике означает «хуже рынка». Даже лучший результат с поправкой на бету перестаёт быть значимым.
А в арбитраже мне не надо угадывать. Я не ставлю на то, какая бумага вырастет, и не жду, что брокер окажется прав. Арбитраж зарабатывает на разнице цен между связанными инструментами — я всегда зарабатываю, независимо от того, куда идёт рынок и чьи рекомендации сбываются.
Пост от 18.10.2026 16:10
119
0
1
Ночью в Петербурге ударили по нефтяному порту — Петербургскому нефтяному терминалу. Это не НПЗ. Это перевалка: сюда свозят нефтепродукты и отсюда их грузят на суда.
Держу это рядом с другой историей. The Wall Street Journal пишет, что американские сенаторы предложили Киеву схему: сто дней не бить по российским НПЗ и энергетике, а взамен расширить Starlink примерно на 300 километров вглубь России. Официально сделку не объявляли. По этим данным Зеленский готов был так торговаться. Короткая пауза по ударам, которую Трамп называл энергетическим перемирием, по сообщениям продержалась считаные дни — и Киев сам сказал, что хватит. А ночью бьют уже не «вообще по энергетике», а по порту вывоза.
Моя оценка. Это не мягкий торг. Киев поднимает ставки и показывает карты: вот что будет, если Вашингтон не даст эти 300 километров покрытия. Не договорились — получите удар по топливной логистике.
И отдельно про этот же порт. По сообщениям, именно отсюда раньше уходил танкер в сторону США. Когда Трамп 9 октября объявил дизельную сделку с Россией — не договор с Украиной, а договорённость с Москвой — судно, по трекингу, уже подходило к американскому берегу: из России оно вышло ещё в сентябре. Рейс начался сильно раньше анонса. Хочу добавить ещё один интересный факт: схема вокруг дизеля готовилась заранее, а не родилась в один день в соцсети. По открытым данным тот конкретный груз потом разбирали: часть мониторингов сначала писала про дизель, потом — что это мог быть другой товар. На саму картину это не влияет.
Сам по себе дизель для Штатов — не что-то суперважное. Это ширма, один ход в большой игре, правил которой мы до конца не знаем. Но если лимит Starlink расширят на эти 300 километров — вот это уже большая проблема для России.
❤
1